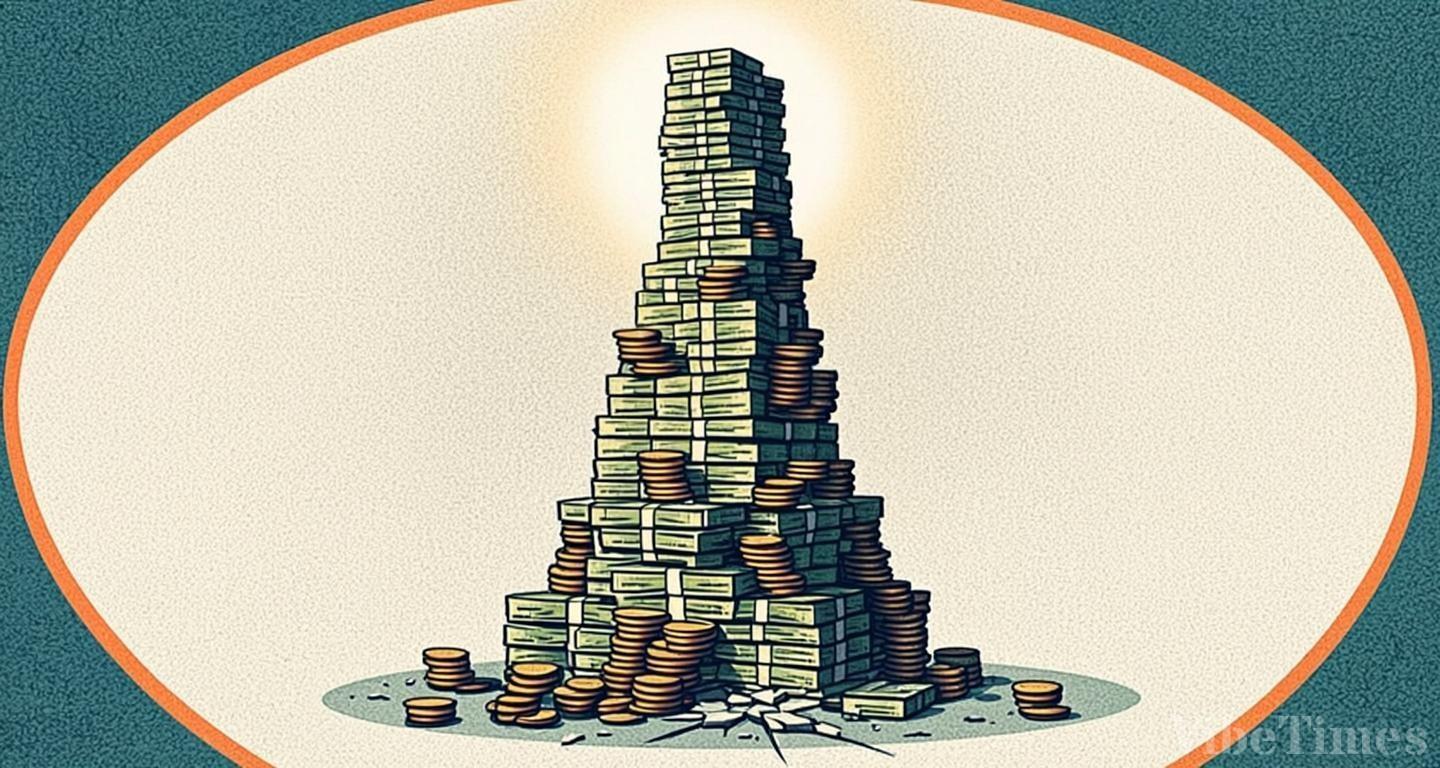
借金で築いた城は、結局は時限爆弾だ

家計債務が2,000兆ウォンを超え、韓国経済が借金の重みに耐えられない地点に達したとの診断が出された。権義鍾博士と李王盧博士は、家計債務(家計が銀行などから借り入れた資金の総額)が国家経済全体を揺るがすリスク要因として作用していると分析した。低金利と住宅価格上昇期に「借金をして資産を買い集める」というバブル構造が家計の債務負担を拡大させたという。主要先進国が金融危機後に債務を削減するプロセスを経たのとは異なり、韓国は家計債務を増やし続け、その結果、経済全体の規模(名目GDP)に対する家計債務の比率が国際決済銀行(BIS)基準で世界最高水準に留まっている。
資産価値の上昇速度より借金が増える速度が速くなるにつれ、家計の財務健全性は大きく弱まった。所得に占める元利返済額の割合を示すDSRが危険水準に達した世帯が急増し、稼ぐお金の半分以上を借金返済に充てる「資産貧困層」も急速に増加した。実質所得の伸びが停滞したまま借金が拡大し続けたため、外部ショックや金利変動が発生した際にシステム全体を崩壊させる可能性のある流動性リスクを抱えている。
家計ローンの大部分は生産的な企業投資や技術革新に向かったのではなく、住宅担保ローンや全賃資金ローンなど不動産市場に過度に集中していることが明らかになった。実体経済の体力と乖離した、借金で膨らんだ資産価格は、小さなショックでも亀裂が生じ得る構造だと指摘されている。
家計債務の増加に伴う最も直接的な副作用は、民間消費の低迷だ。可処分所得の相当部分が毎月の元利返済で流出し、市場で商品を購入する余力が減った。所得が増えても債務返済負担がそれを相殺する「債務の罠」が完成した。家計は外食、レジャー、衣料、家電などの非必須支出から削減し、これにより自営業者や中小商工人の売上が減少した。消費の冷え込みは企業の業績悪化につながり、採用縮小と賃金停滞という逆循環を招いている。
変動金利の比率が高い韓国の家計ローン構造では、金利上昇の影響がタイムラグなく家計の負担として反映される。多重債務者、低所得・低信用層、青年の「ヨングク族(先取り投資層)」など限界借入層の延滞率が上昇し始めた。第一金融圏で始まった延滞率の上昇が、貯蓄銀行、割賦金融会社、新村金庫など第二金融圏へ連鎖的に波及し、金融エコシステム全体の不安を拡大している。不動産プロジェクトファイナンシング(PF)の不良と家計ローンの延滞が、国家金融システム全体に影響を与え得る要因として指摘されている。金融機関がリスク管理のため貸出のハードルを上げると、かえって資金を切実に必要とする庶民や小規模事業者の私金融(ノンバンク)利用が増えるという信用収縮現象が現れる。
2,000兆ウォン時代の到来は、単なる統計ではなく、経済が背負う構造的リスクの深さを示している。権義鍾経営学博士と李王盧理学博士は、ソフトランディングのための綿密なDSR規制の維持、家計ローン構造の改善、限界借入層向けのきめ細かな債務調整プログラムの全面的な実施を求めた。両氏は、借金で積み上げた成長を解体し実体経済に基づく内実を固めなければ、経済が債務負担に耐えられず大幅な下落に見舞われる可能性があると警告した。