PEG割安の大型株1位はマイクロン、NVIDIAは3位

半導体が割安な成長株の序列を席巻した。
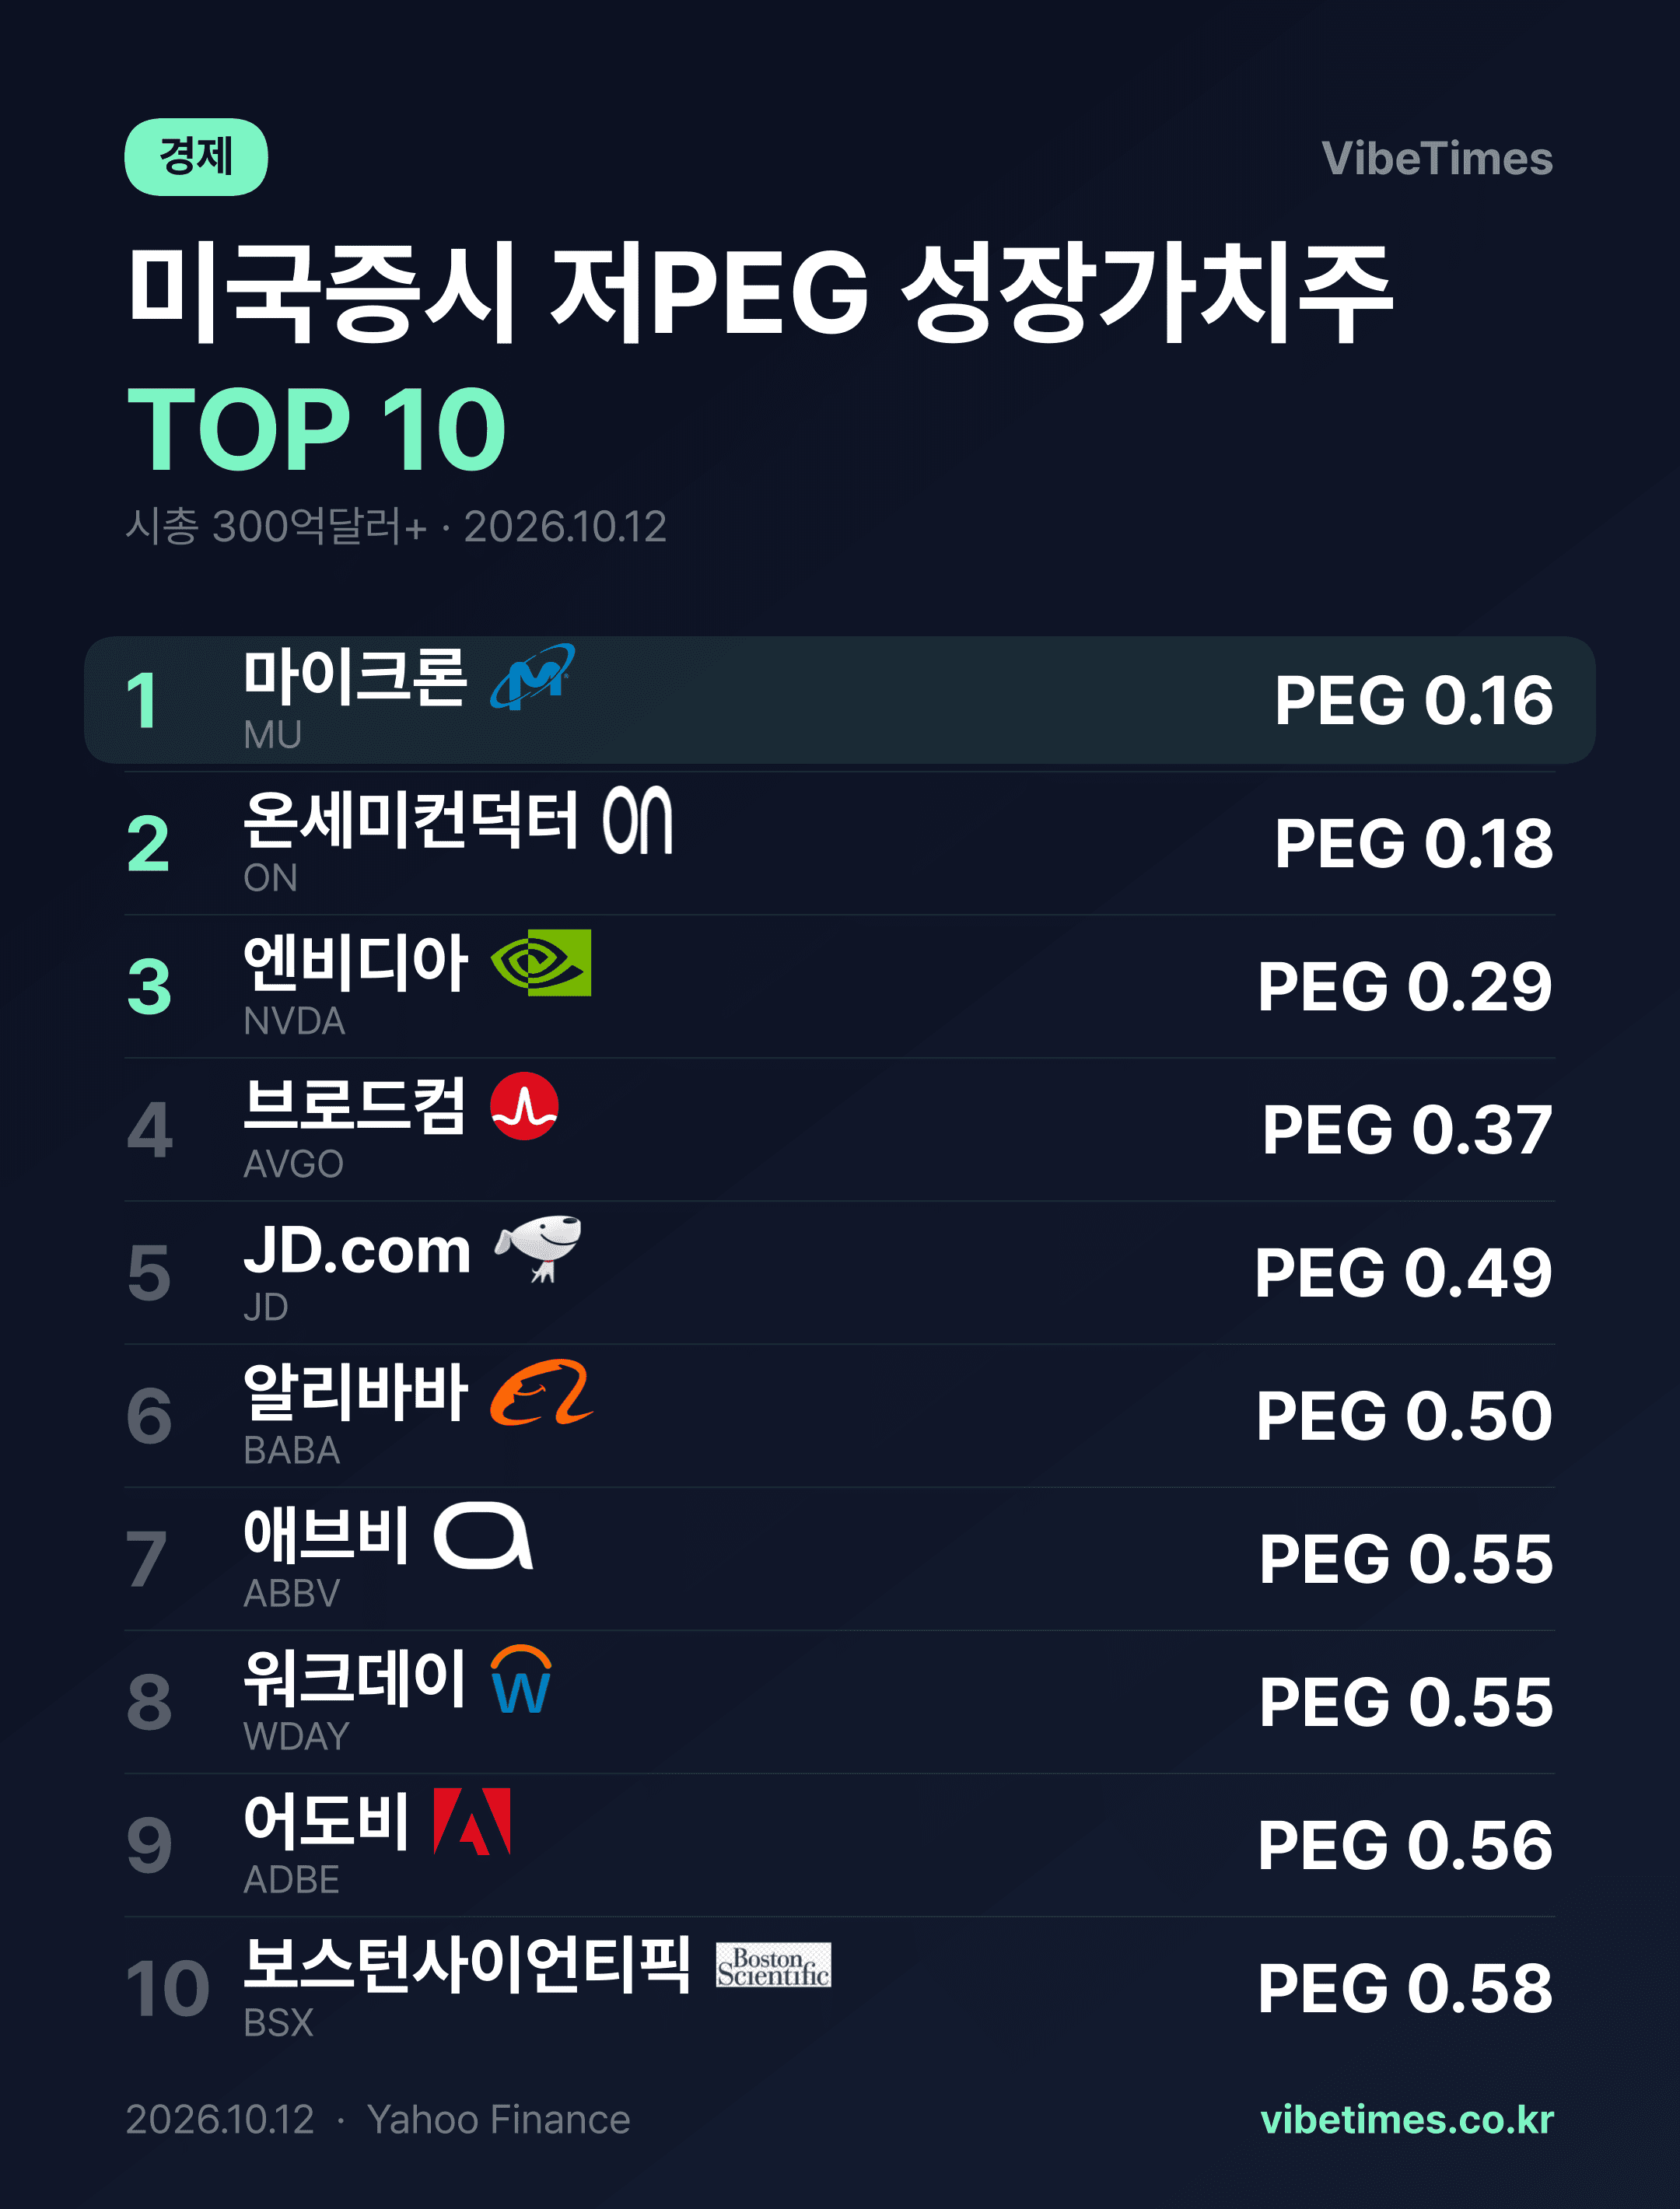
2026年10月12日時点の米国市場で、株価収益成長率(PEG)が低い成長・割安の両面を備えた銘柄の上位10社を見ると、半導体関連株が4枠を占めている。マイクロンが0.16で1位、オンセミコンダクターが0.18で2位、エヌビディアが0.29で3位にランクインし、ブロードコムも0.37で4位を記録した。上位4位すべてがチップ企業であるということは、今回のランキングが単なる割安株の探索にとどまらず、人工知能(AI)需要に対する市場の再評価局面を示していることを意味する。
PEGとは何か、なぜ1未満が重要なのか
PEGは、株価収益率(PER)を今後の予想成長率で割った値である。PERだけを見れば成長株は常に割高に見えるが、成長速度を考慮すれば話は変わってくる。一般的にPEGが1を下回れば、成長性に比べて株価が割安だという解釈が通用する。今回ランクインした10銘柄はすべてPEGが0.6未満であり、予想利益成長率が現在の株価にまだ十分に反映されていないという計算になる。
マイクロンの0.16、数字で読む意味
1位のマイクロンのPEG0.16は、PER13.9を踏まえると、市場が今後数年間にわたり年平均80%前後の利益成長を予想しながらも、株価にはそれをほとんど反映していないシグナルである。時価総額1兆1700億ドル規模の大型株がこの数値を記録したこと自体が異例だ。規模が大きいほど高い成長率の維持は困難だという通念を覆す点である。高帯域メモリ(HBM)需要がAIデータセンター投資とともに急増しており、メモリ半導体企業の利益構造が再編されているという解釈が可能だ。
エヌビディアの場合は対照的である。PER29.1は割高に見える可能性があるが、PEG0.29は予想成長率がそれを相殺して余りあるという意味だ。時価総額5兆5700億ドルでランキング内最大の企業が、依然として成長株のバリュエーションを受けていることがポイントである。ブロードコムもPER46.0と決して低くはないが、PEG0.37はカスタムAIチップ事業の拡大に伴う利益の加速が市場予想を上回っていることを示唆する。
中国プラットフォームとヘルスケアの静かな再評価
ランキングの中盤には別の流れが見える。京東ドットコム(JD.com)がPEG0.49、PER18.8、アリババがPEG0.50、PER25.6を記録した。中国電子商取引の二大銘柄がそろって5〜6位にランクインしたことは、低PERと成長期待が共存する領域としてバリュエーションが抑えられていることの証左である。中国の消費状況と規制リスクは依然として変数だが、数字そのものは成長に比べて割り引かれた価格を示している。
製薬・バイオ分野では、アッヴィとボストン・サイエンティフィックがそれぞれPEG0.55と0.58を示した。特にアッヴィはPER77.0とランキング内で最高水準でありながら、成長率で割ると割安圏に入る。新薬売上の立ち上がりがPERの高さを相殺するほど急速だという期待が背景にある。ソフトウェアではワークデイ(PEG0.55)とアドビ(PEG0.56)が名を連ねたが、アドビはPER13.5とランキング内で最低であり、絶対的なバリュエーションまでも割安である点が際立つ。
示唆と展望
今回の序列が示す最大のメッセージは、成長と割安という二分法が崩れつつあるという点である。AI半導体はすでに「高い成長株」ではなく「安い成長株」として再分類されつつある。一方、オンセミコンダクターが時価総額309億ドルとランキング内で最小の規模でありながらPER51.2を受け入れて2位にランクインしたのは、自動車・産業用パワー半導体の回復局面への期待が反映された結果と解釈される。
もちろんPEGは予想成長率に依存する指標であるため、コンセンサスが下方修正されれば割安の判断も同時に揺らぐ。マイクロンはメモリ価格サイクル、エヌビディアはAI資本支出の減速可能性という、それぞれのリスクを抱えている。それでも半導体4社が上位を独占した構図は、今後の決算発表シーズンでこれらの銘柄の利益が確認されるかどうかが、米国市場全体のバリュエーションの方向性を決めるだろうと展望される。数字は嘘をつかないとはいえ、その数字を再び計算するのは常に市場の役割である。