ウォン・ドル為替レート、3か月ぶりに101ウォン下落

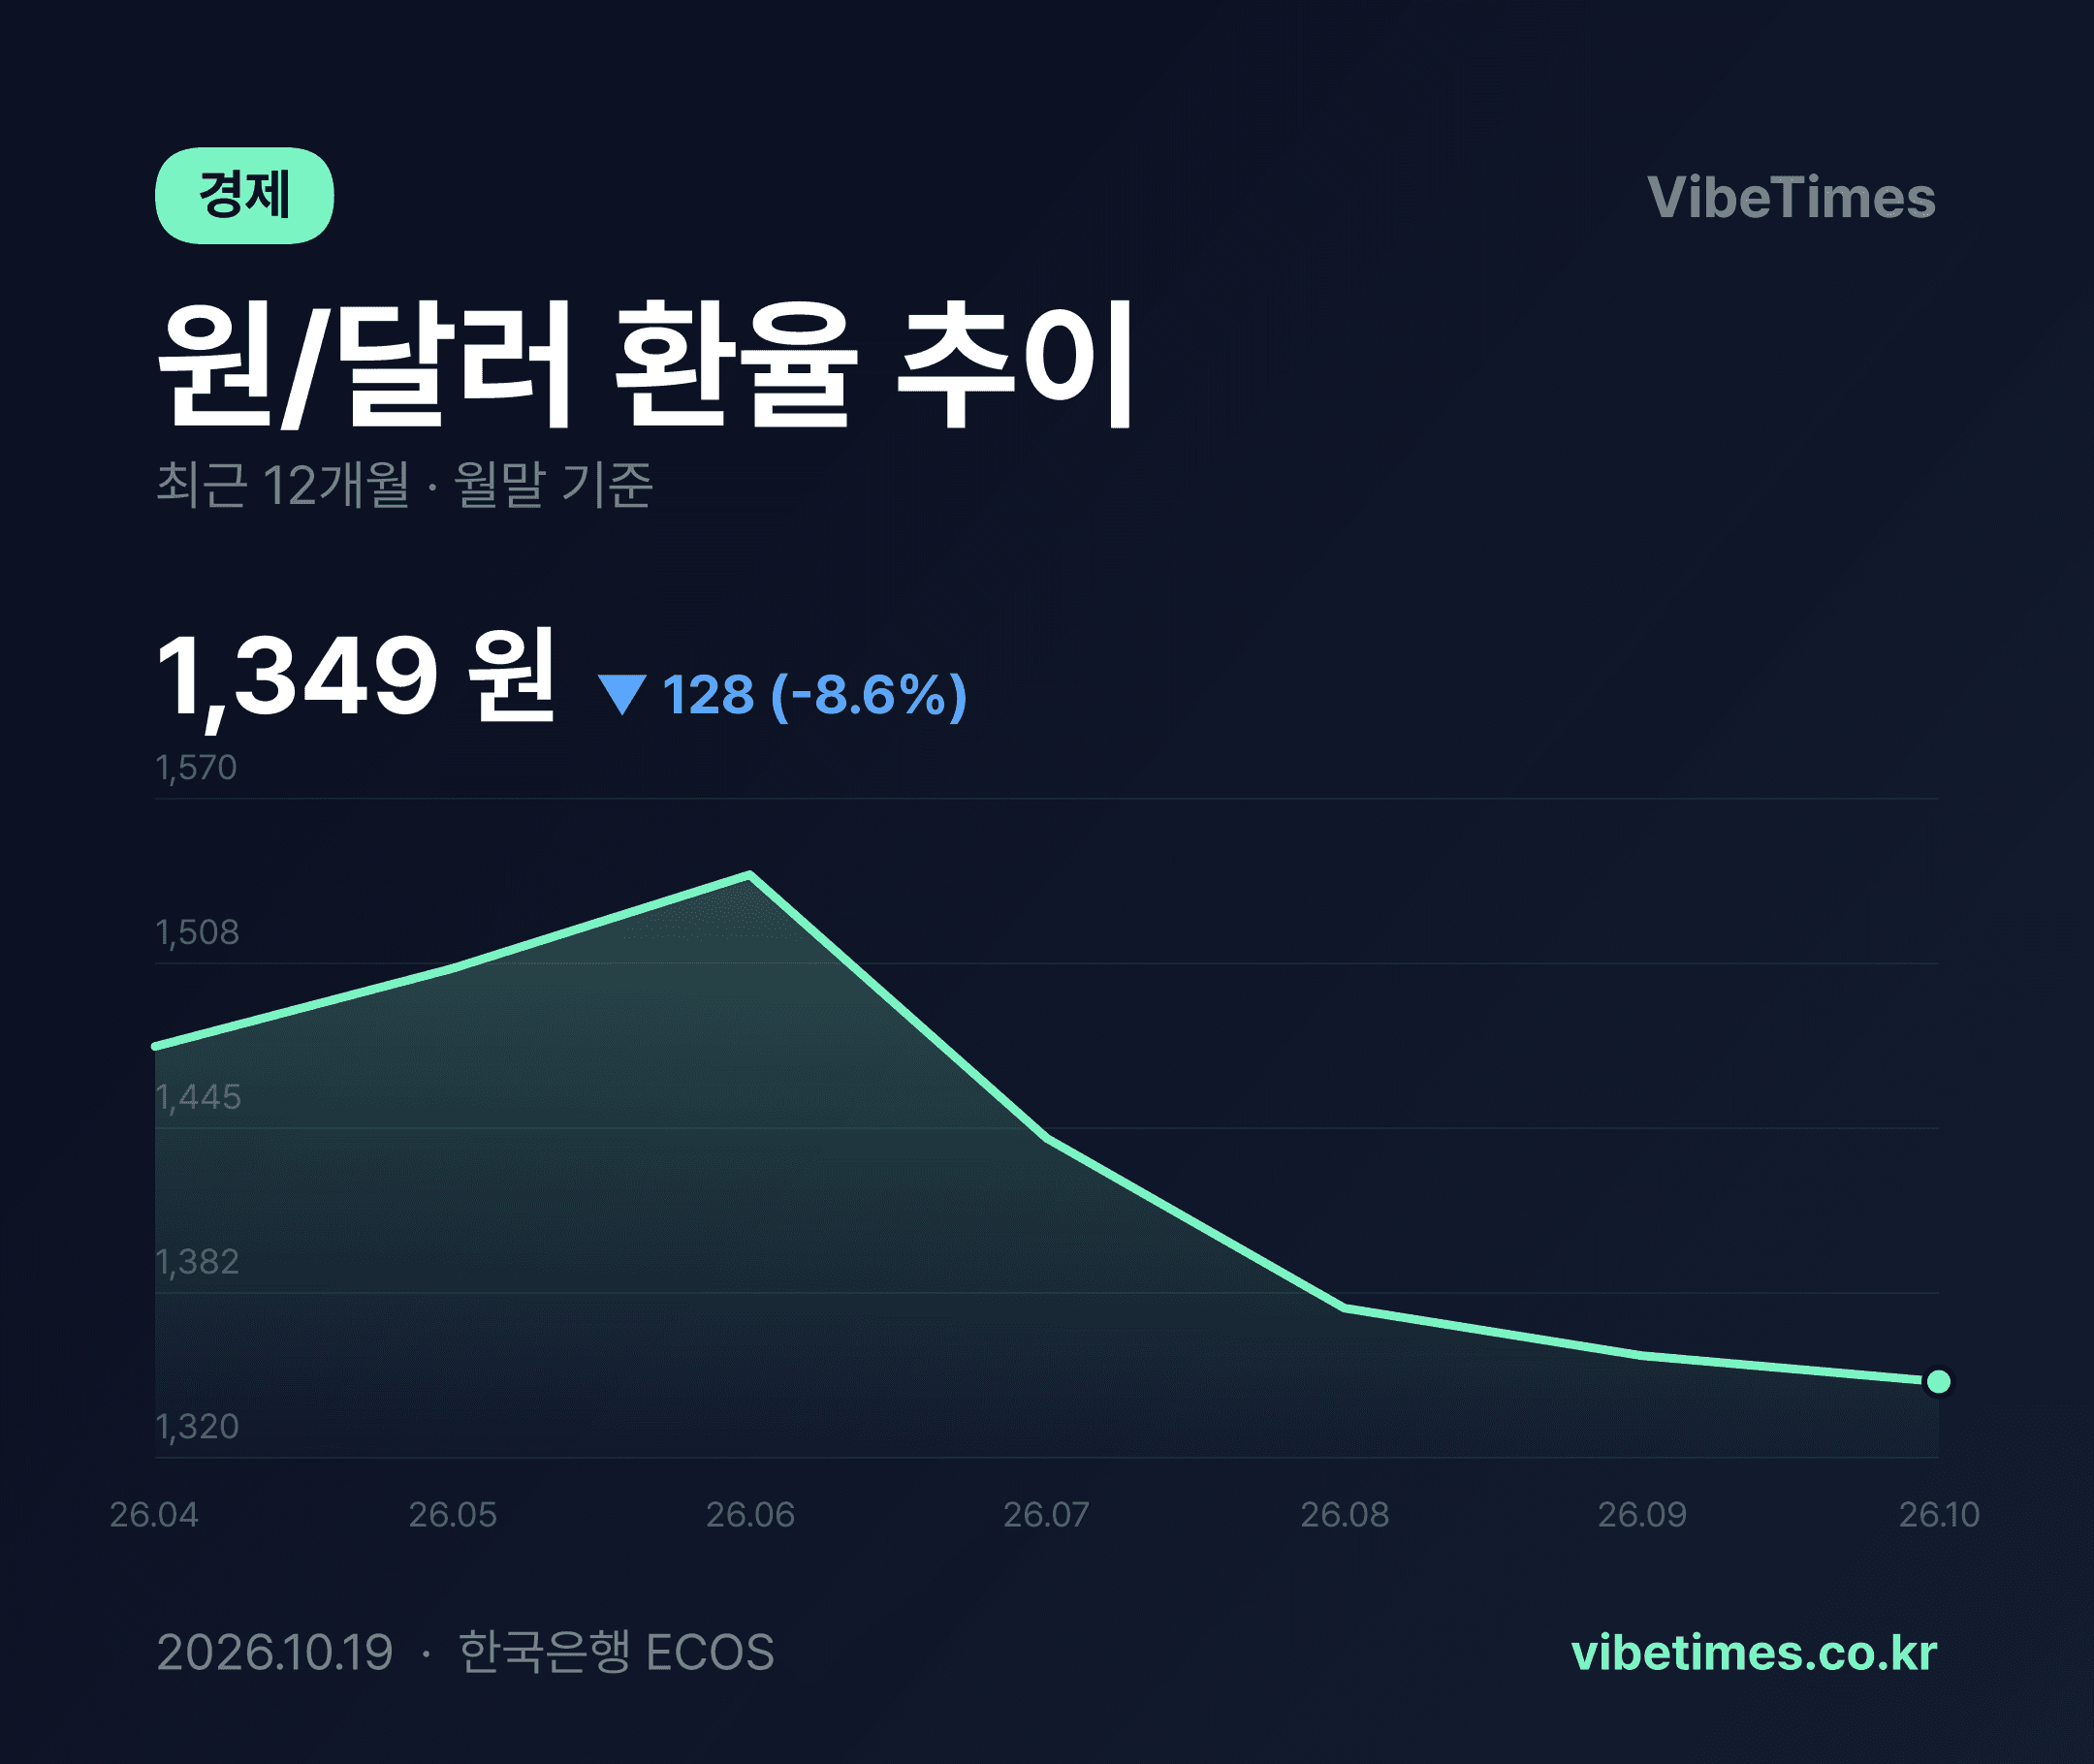
ウォン/ドル為替レートは7月末の1,441ウォンから10月末の1,349ウォンへ、3か月で92ウォン下落した。
月末ベースの推移を見ると、下落幅はさらに大きい。今年4月に1,476ウォンで始まった為替レートは、5月に1,506ウォン、6月に1,542ウォンと2か月連続で上昇して年初来高値を付けた後、方向を完全に転換した。7月に127ウォン急落したのに続き、8月は64ウォン、9月は19ウォン、10月は9ウォンずつ下落し、下落幅は縮小したものの、下落そのものは続いている。4月末と比較すると合計128ウォン、率にして約8.7%の下落となった。
高値は1,542ウォン…7月が転換点だった
今回の推移で重要なのは、6月と7月の分岐点である。4月から6月にかけて為替レートは2か月で66ウォン上昇し、1,500ウォン台を突破した。しかし7月のわずか1か月で101ウォン下落し、1,441ウォンへと戻った。1か月の下落幅が直前2か月の上昇幅を上回ったことになる。以降3か月連続で下落が続き、下落トレンドが一時的な調整ではなく潮流として定着したことを示している。
ただし、下落のスピードは明らかに鈍化している。8月の64ウォンから9月は19ウォン、10月は9ウォンと下落幅が縮小した。これは為替レートが急速に安定を見出したというシグナルであり、1,350ウォン台付近で新たな均衡点を形成しつつある過程と解釈される。
ウォン高の意味と市場への影響
為替レートの下落は、ウォン価値がドルに対して上昇したことを意味する。6月末比で10月末時点において約12.5%のウォン高が進んだことになる。この流れは、輸入企業や航空・エネルギー業種にとってコスト負担の軽要因として作用する。一方、輸出企業はドル建て売上を換算する際に収益性が圧迫される。特に6月末の1,542ウォン水準で受注価格を決めていた輸出企業の場合、為替差損の負担が大きくなった可能性がある。
投資家の立場では、外貨資産のウォン換算価値が減る効果がある。ドル預金や米国株式型商品を保有する国内投資家は、為替効果だけで見ればリターンが目減りした。一方、ウォンへの両替の時期を遅らせてきた海外旅行・留学生需要者にとっては、6月と比べてドル購入コストが100ウォン以上減ったことになる。
下落モメンタムの消耗…今後の見通し
月次の下落幅が64ウォンから19ウォン、9ウォンへと狭まった点は、今後の流れを測る重要な手がかりだ。このままなら、下落トレンドは維持されるとしても、急落よりも緩やかな下落または横ばいに転換する可能性が高いと見られる。1,350ウォン台が短期的な底として機能するか、あるいはさらに下落の余地があるかは、今後の米金利の動向と国内の輸出・資金流入の動向次第だ。
投資の観点では、為替レートの方向性への賭けよりもボラティリティ管理が重要な局面だ。4か月にわたるウォン高が続く場合、輸出株のバリュエーション負担と輸入原価低下に伴う内需・エネルギー業種への組入比重の調整を検討すべき時期だ。逆に為替レートが反発に転じれば、これまでの流れはそのまま逆転するため、1,340~1,360ウォン圏でのサポートの有無を確認することが先決だ。