国債10年金利、4カ月で3.92%から4.26%へ

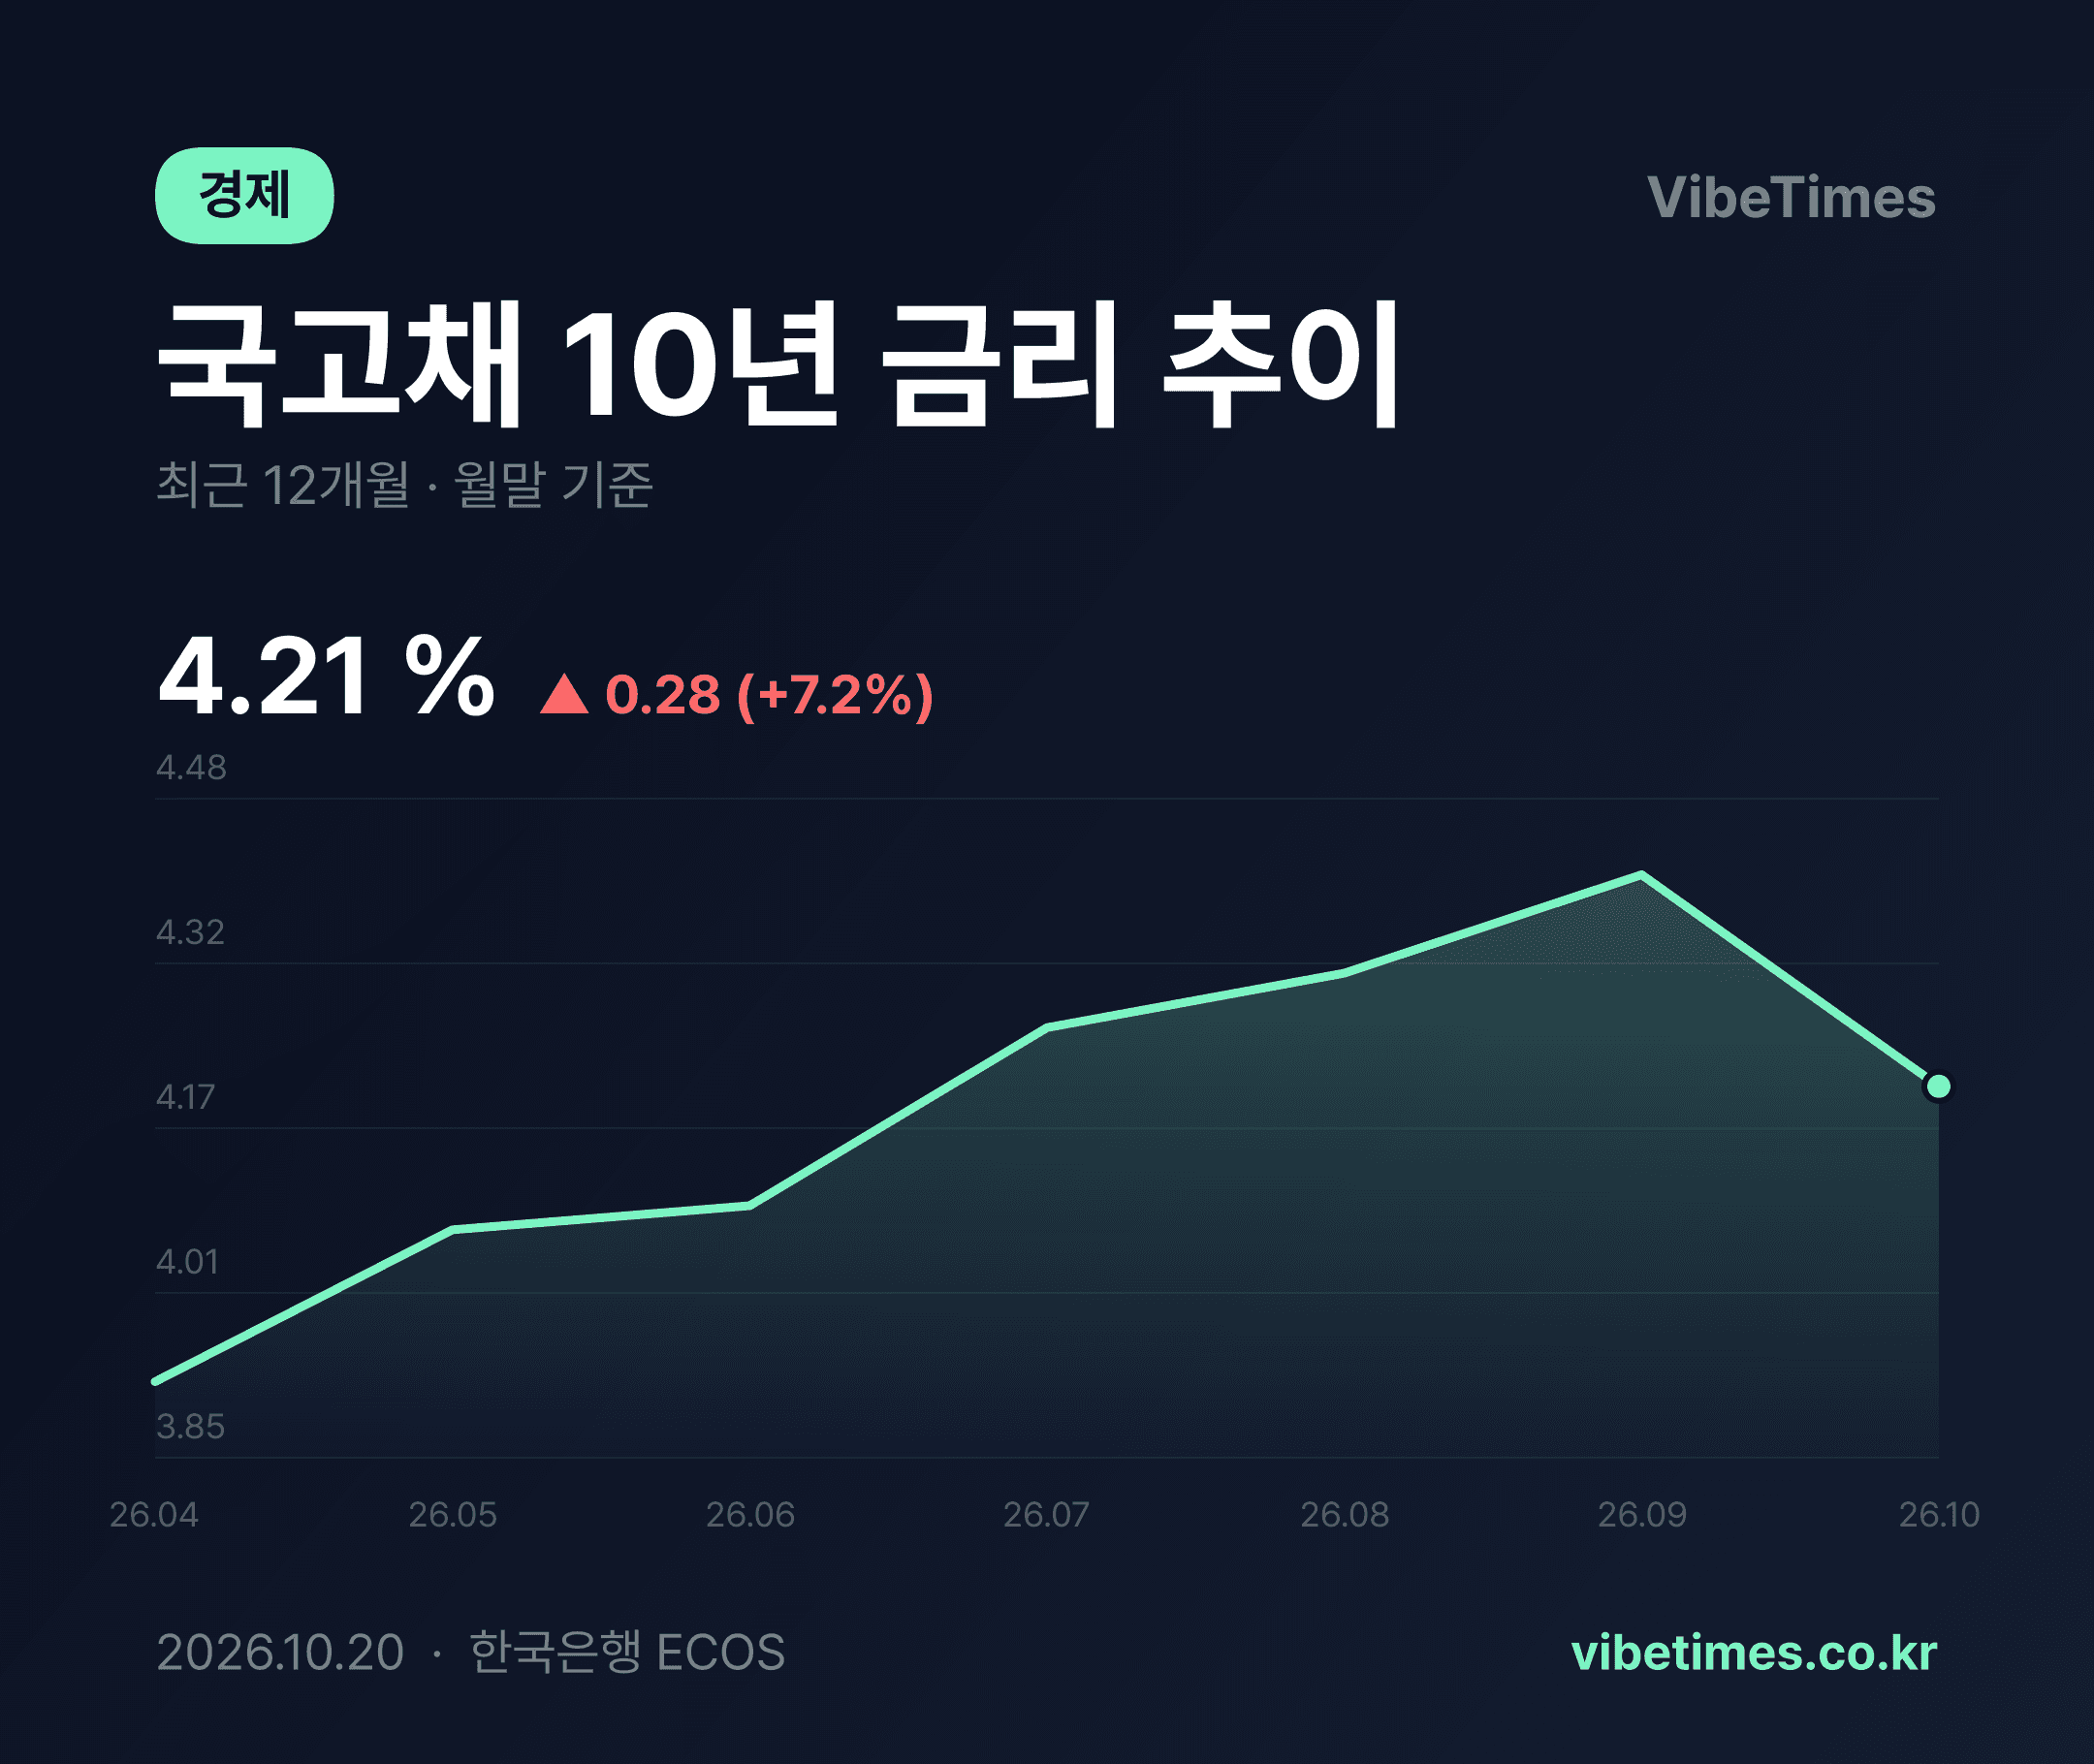
国債10年金利が6カ月ぶりに0.49%ポイント急騰した後、初めて方向転換した。
韓国債券市場の基準金利としての役割を果たす国債10年金利は、月末ベースで今年4月に3.92%からスタートし、5月に4.07%、6月に4.09%と上昇、7月に4.26%を経て、9月には4.41%まで急騰した。しかし10月には4.21%と小幅に下落し、上昇基調にブレーキがかかった。4月と比べれば依然として0.28%ポイント高い水準にある。
金利上昇の背景と10月下落の意味
4月から9月まで続いた急騰局面は、6カ月連続の上昇という点で異例だった。特に7月には1カ月で0.17%ポイント跳ね上がり、上昇スピードが最も速かった。国債金利の上昇は債券価格の下落を意味し、市場の資金がより高い金利を要求するようになったことを示している。
10月の下落は、こうした上昇局面における最初の反転シグナルという点で大きな意味を持つ。ただし、0.20%ポイントの下落は7月の月間上昇幅と同程度の規模であり、トレンド転換と断定するのは早い。1カ月分の調整が続くのか、一時的な戻りに留まるのかが今後の焦点となる。
市場への影響
国債10年金利は住宅ローンや企業の資金調達コストに直接的に連動する。3.92%から4.41%まで上昇する間、長期金利が4%台半ばに突入し、融資金利の負担も同時に重くなった可能性が大きい。金利が4%を超える期間が5カ月以上続いたことは、家計と企業の利息負担が累積したことを示唆している。
既存債券を保有する投資家の立場では、金利上昇期間中に評価損が積み上がった。逆に新規投資家にとっては、4%台の金利が魅力的な買い場になり得る。10月の下落は、このような観点から長期債投資需要が戻ってきたという解釈も可能だ。
10月の下落幅が上昇局面の累積幅に比べて小さいことを考慮すれば、市場はまだ方向を定められていない状態とみられる。9月の高値4.41%が短期的な上限だったのか、それとも調整後に再上昇するのかが、第4四半期の債券市場の分岐点になるとみられる。
金利が再び4.4%を超えれば、融資コストの負担と企業業績への圧迫が拡大するだろう。逆に今回の下落が続き4.0%台前半まで下がれば、長期債をはじめとする金利連動資産の負担は軽くなると予想される。今後数カ月の月別推移が、市場の方向性を決める物差しとなるだろう。