三星電子、時価総額1812兆ウォンで首位を固める

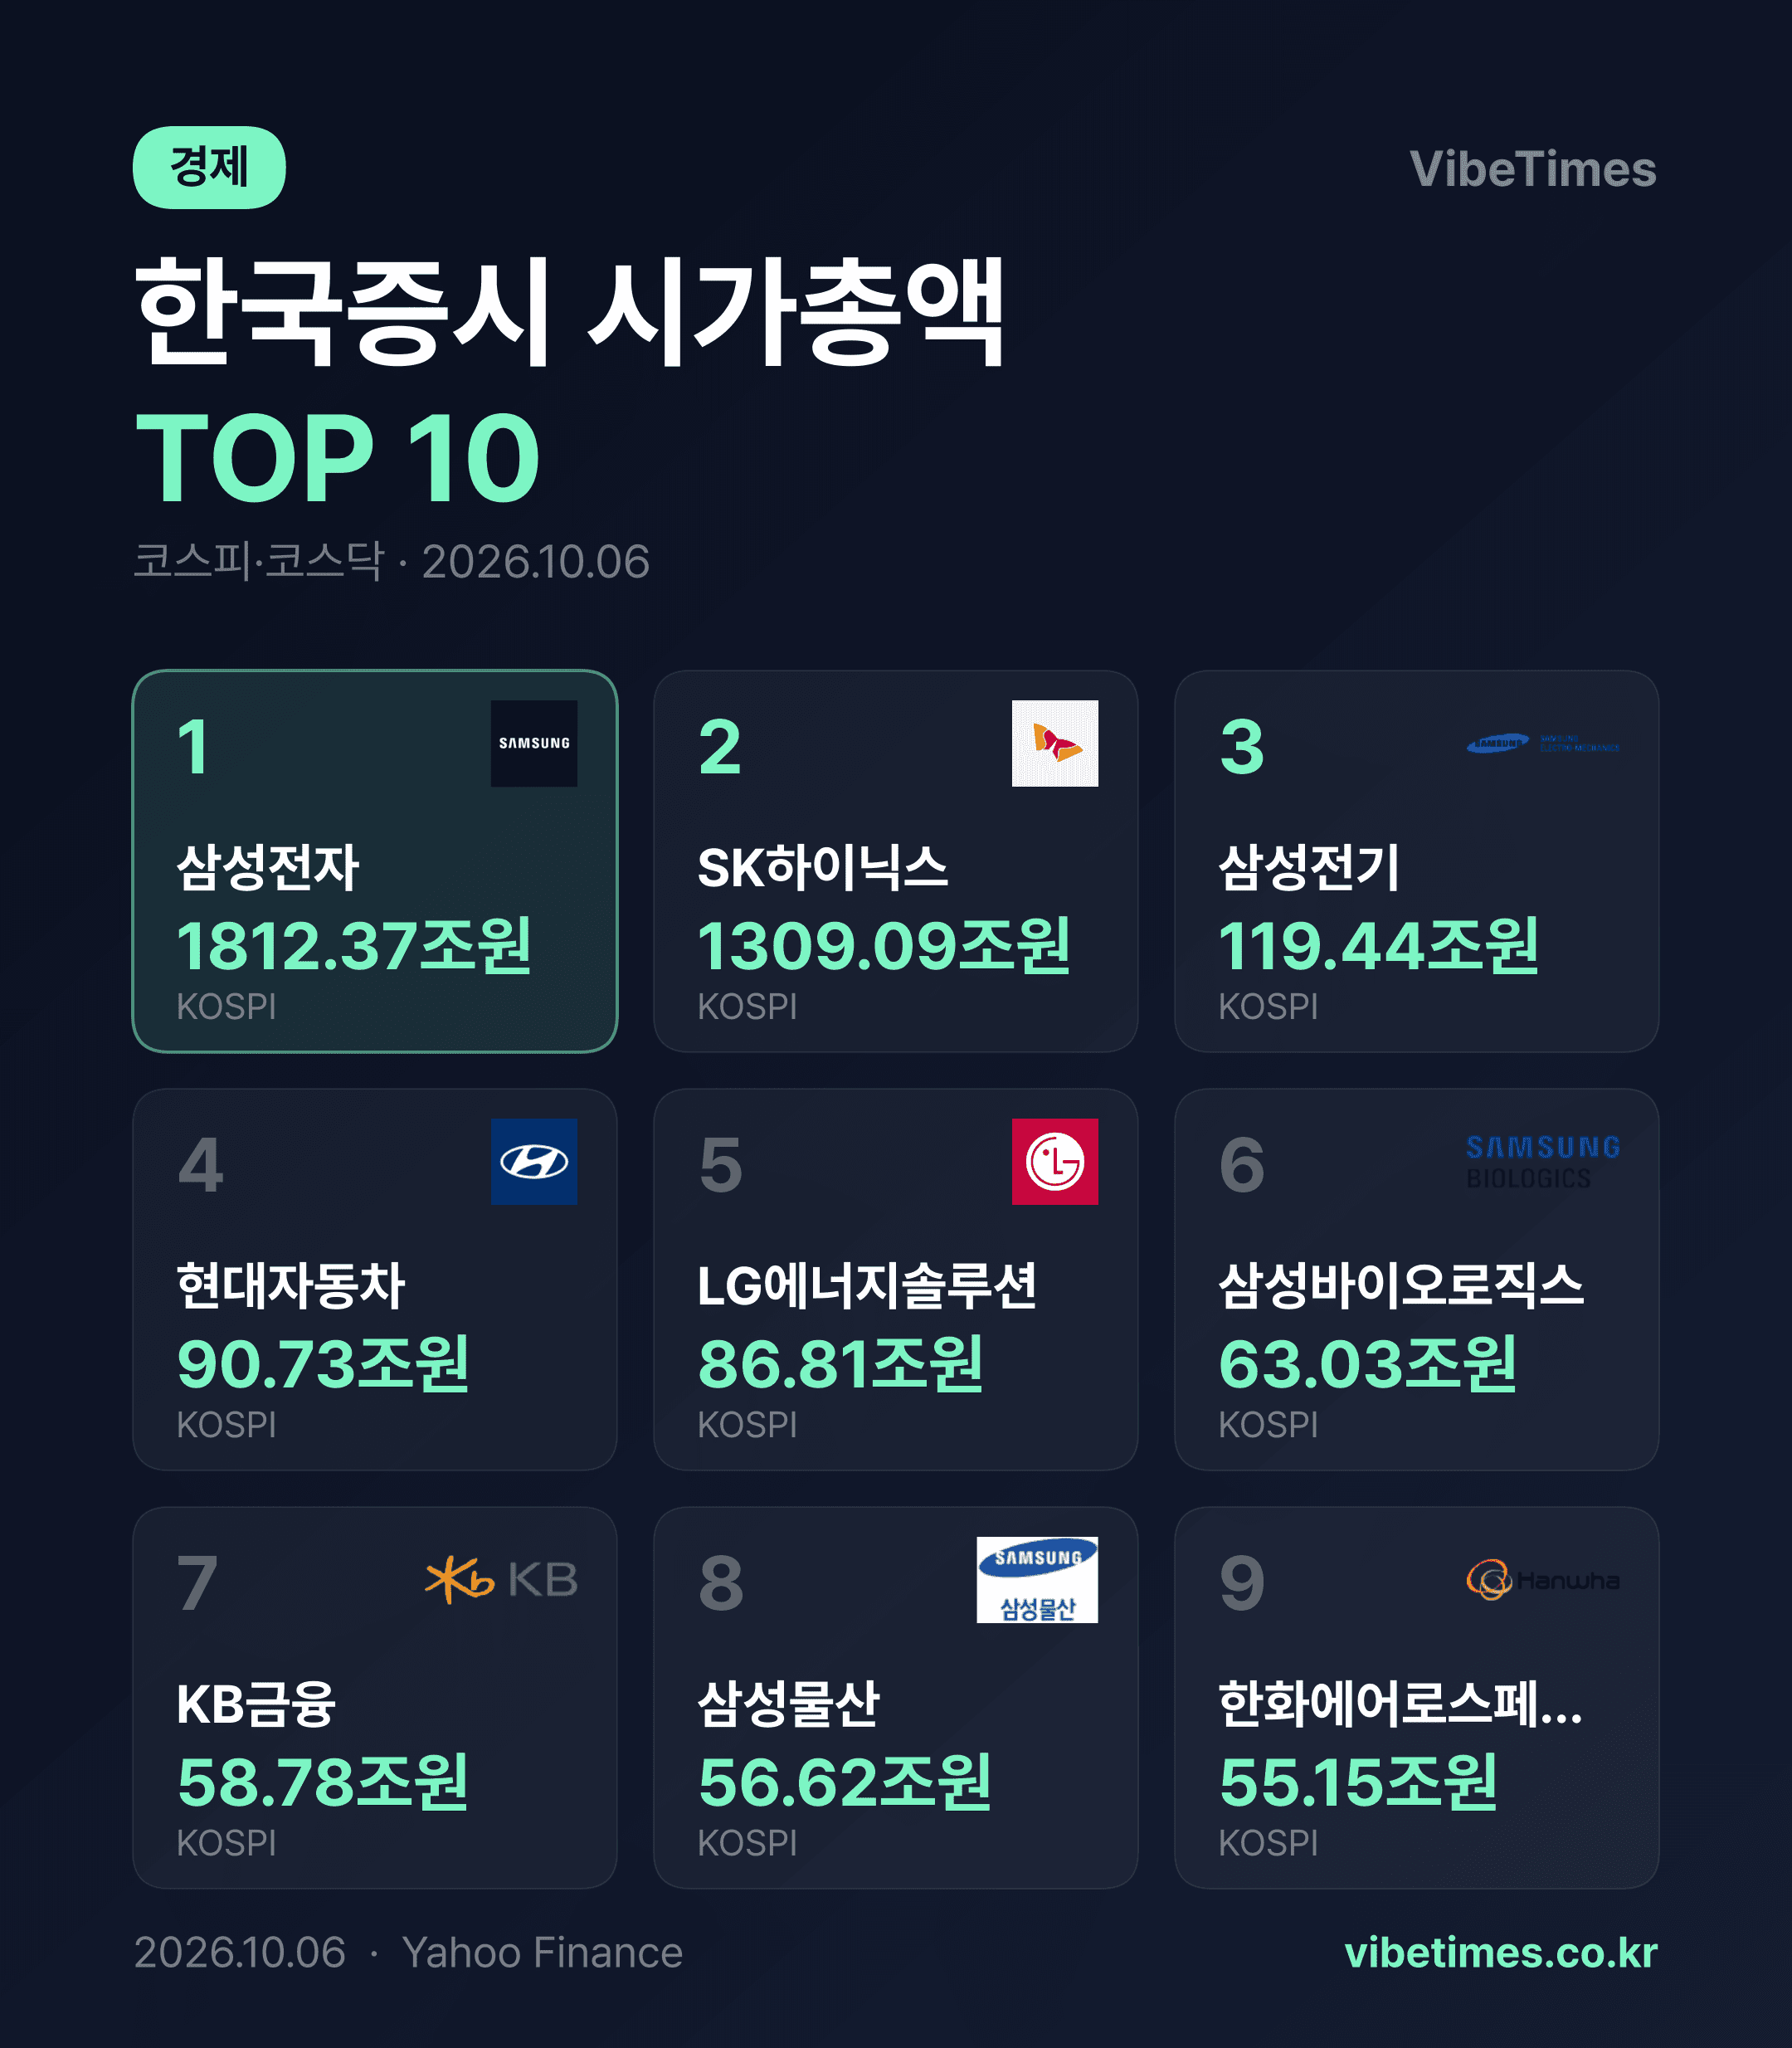
三星電子が時価総額1812兆ウォンで国内市場の首位を守った。2026年10月6日の終値基準で集計された時価総額ランキングにおいて、三星電子は2位のSKハイニックスとの差を500兆ウォン超に広げ、不動の1位を確認した。今回のランキングでは個別銘柄の騰落幅が0.05%以内とわずかで、株価の変動よりも産業別の序列構造そのものが市場の主なメッセージとして読み取られる。
半導体の二強体制、上位圏の格差は「断崖」
ランキング上位の構造は明確だ。1位の三星電子(1812.37兆ウォン)と2位のSKハイニックス(1309.09兆ウォン)が時価総額上位を二分している。両社の時価総額を合計すると約3121兆ウォンとなり、3位から10位までの8社の時価総額(約542兆ウォン)を合計したものの5倍以上に達する。国内市場が半導体の2本柱にどれほど深く依存しているかを示す代表的な数値だ。
より注目されるのは2位と3位の間の断層だ。SKハイニックスの1309兆ウォンから三星電機の119.44兆ウォンに下がる瞬間、時価総額は10倍以上急落する。市場で通用する「10兆ウォン単位」と「100兆ウォン単位」の企業の間に中間層が事実上存在しないことを意味する。韓国市場の体格が特定業種・特定企業に集中した構造である点は、分散投資の観点から明確に認識すべき特徴だ。
3〜10位、産業の多様性は高まった
3位圏からはセクター構成が多彩になる。電装部品の三星電機(119.44兆ウォン)、自動車の現代自動車(90.73兆ウォン)、二次電池のLGエナジーソリューション(86.81兆ウォン)、バイオの三星バイオロジクス(63.03兆ウォン)、金融のKB金融(58.78兆ウォン)と三星生命(51.90兆ウォン)、建設・貿易の三星物産(56.62兆ウォン)、防衛のハンファエアロスペース(55.15兆ウォン)が名を連ねた。半導体を除けば、電子部品、自動車、電池、バイオ、金融、建設、防衛まで主要産業がまんべんなく分布している。
三星グループ系列会社の存在感も際立つ。上位10社のうち、三星電子、三星電機、三星バイオロジクス、三星物産、三星生命の5社が三星系列だ。系列の時価総額を合計すると約2103兆ウォンに達し、単一グループが市場全体に占める比重は依然として圧倒的だ。
停滞する株価、読むべきシグナル
この日、上位10銘柄の騰落率はすべて±0.05%前後だった。上場投資信託(ETF)の相場ではないかと錯覚するほど狭い変動幅だ。KB金融と三星電機はそれぞれ0.01%上昇するにとどまり、三星バイオロジクスが−0.05%と最大の変動を記録したが、これも事実上の横ばい圏だ。大型株の株価が方向を見定められないまま様子見する相場展開と解釈される。
株価が止まっていても、序列は資本の地図を描く。ジェラルド・フォードが述べたように、平凡でまっすぐなものの品質が安定を生むのであれば、今の韓国市場の上位圏は変動ではなく構造によって市場の重心を示している。
今後の注目ポイント
短期的には、三星電子とSKハイニックスの格差の変化が核心だ。現在約503兆ウォンに達する両社の時価総額の差は、メモリ半導体の好況局面において、SKハイニックスの高単価製品の比率によって縮まる可能性がある。逆に、ファウンドリと非メモリの競争力が回復すれば、格差は再び広がるだろう。
中長期的には、中間層の成長の可否だ。ハンファエアロスペース(55.15兆ウォン)は世界的な防衛需要を、LGエナジーソリューションは電気自動車電池市場の回復を、それぞれ変数としている。100兆〜500兆ウォンの間の中間層に新しい企業が参入するかどうかが、韓国市場の偏りを緩和できるかを左右することになるだろう。