年収3000万ウォンなら月の手取りは220万ウォン

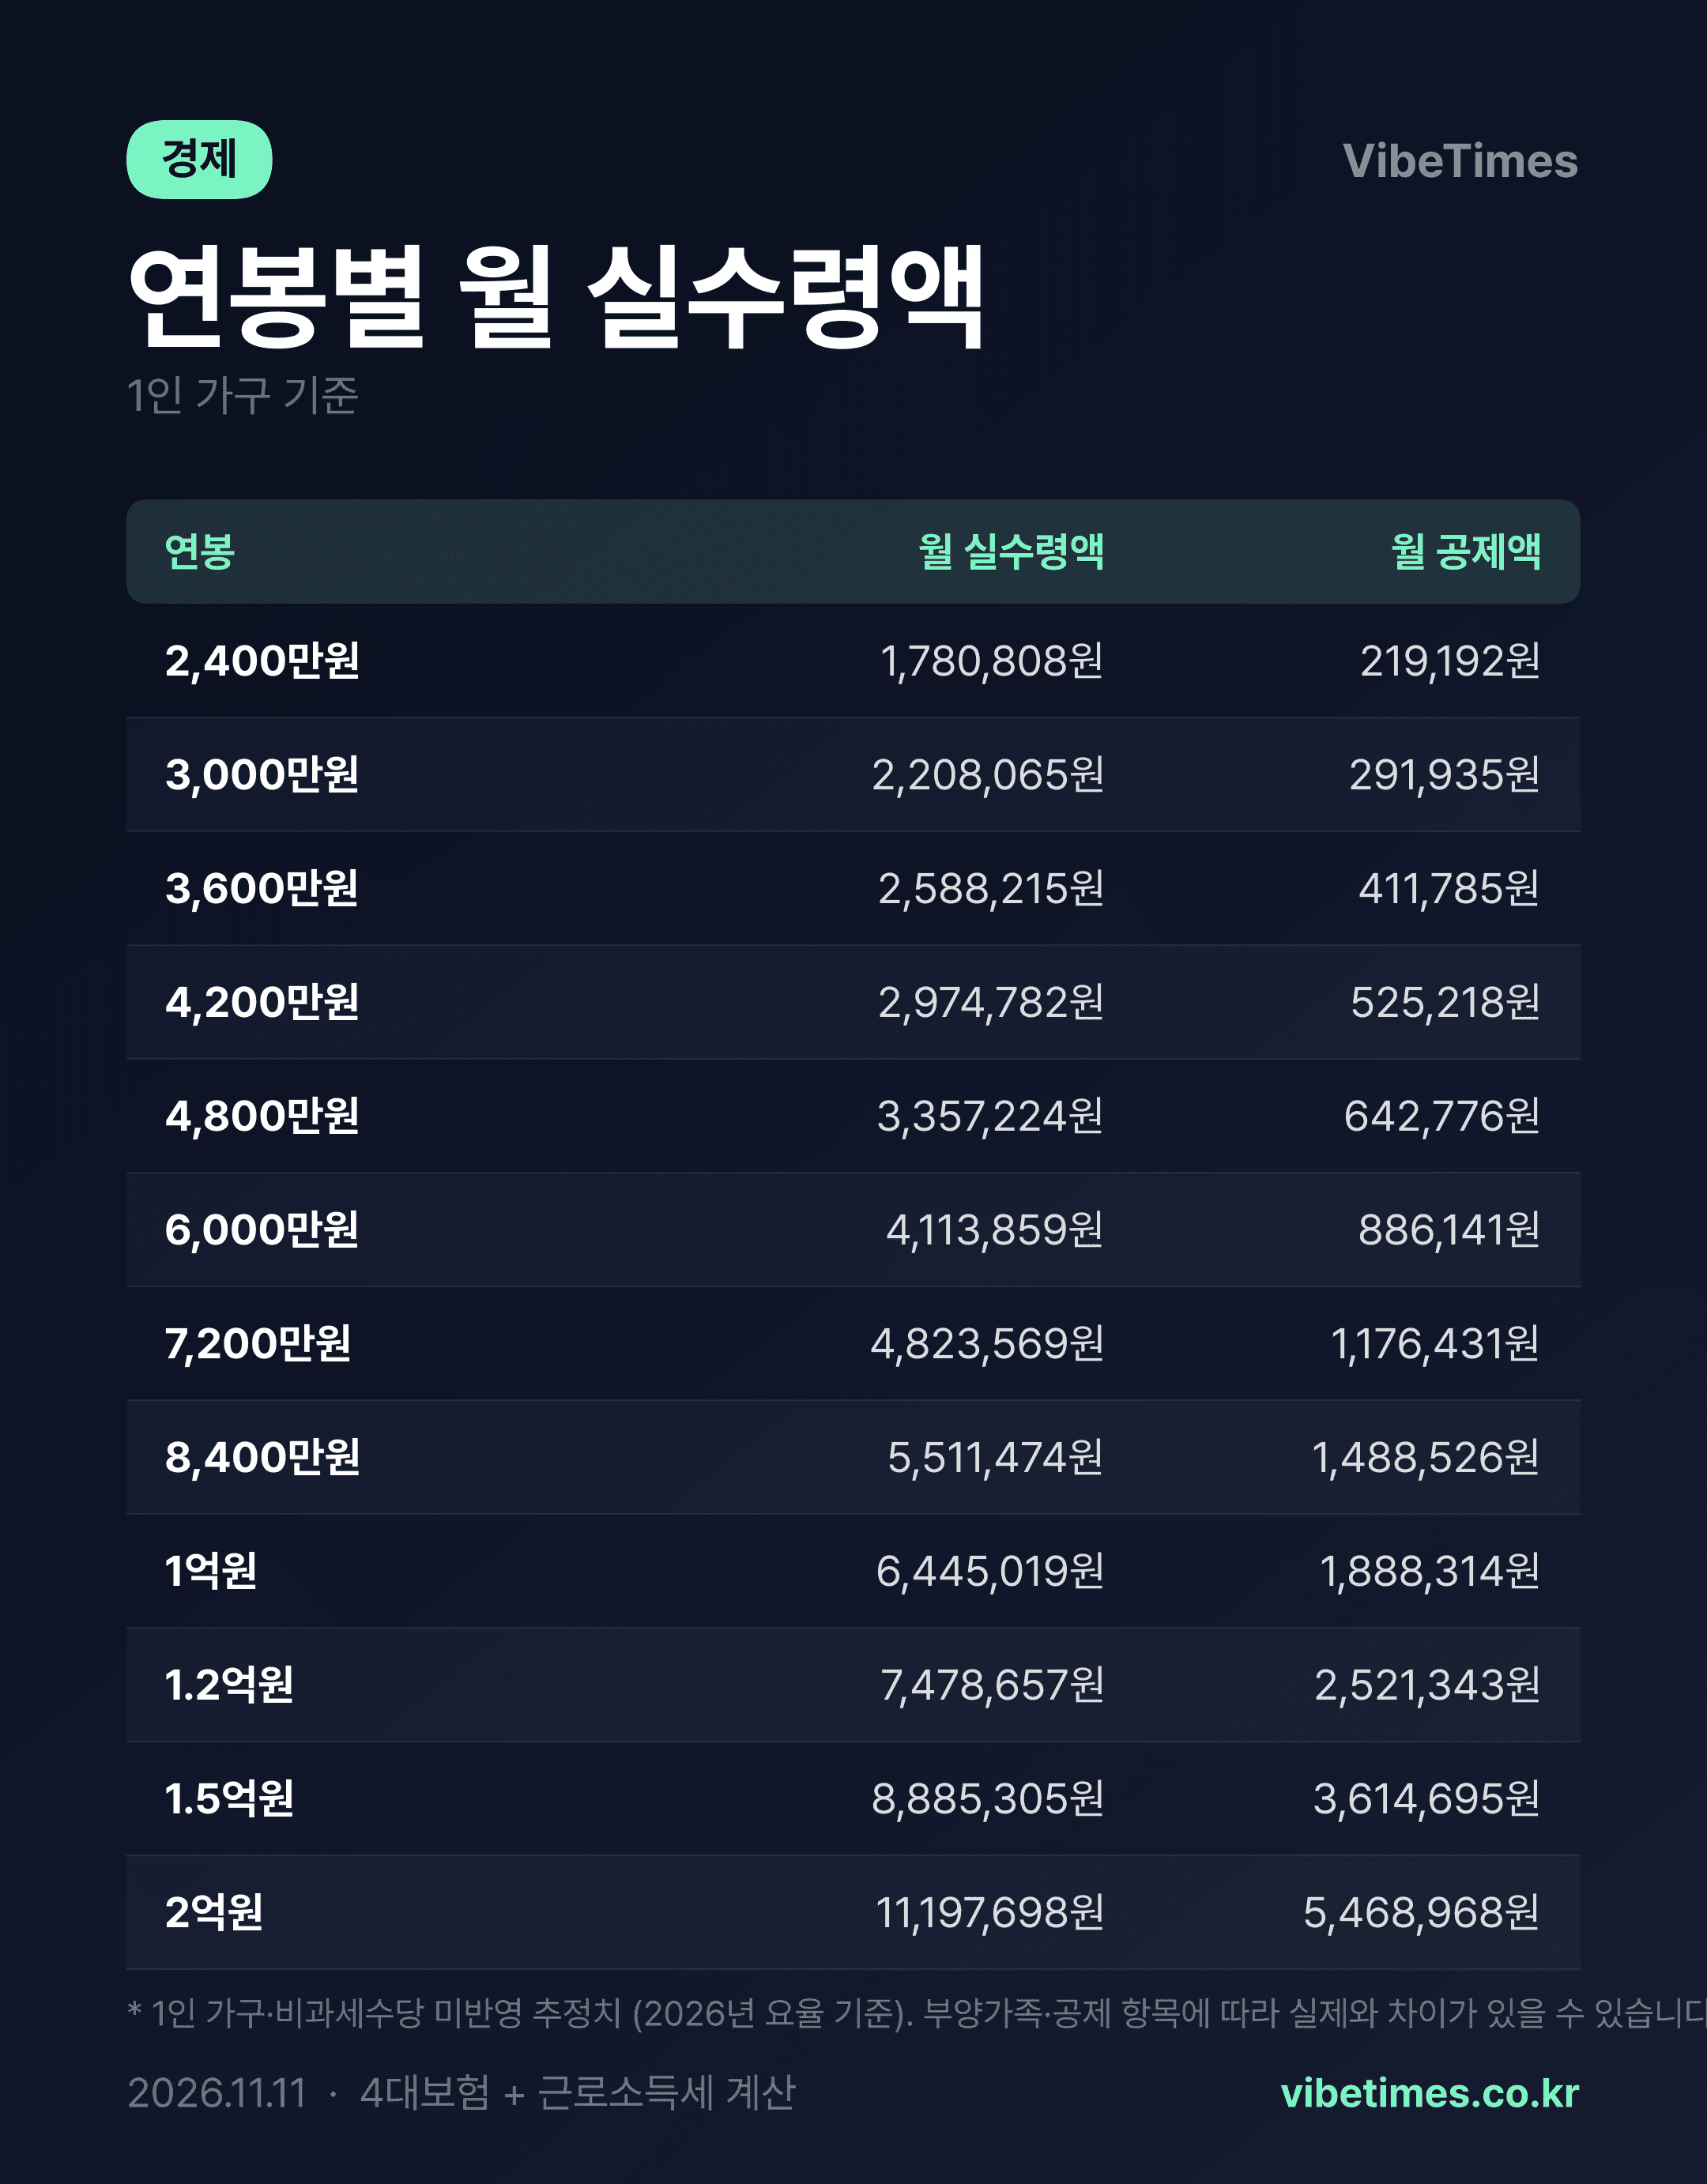
年収3,000万ウォンを得ても、毎月口座に入ってくるお金は220万ウォンほどだ。名目月給250万ウォンから四大保険料23万5,102ウォンと所得税などの税金5万6,833ウォンが差し引かれると、手取り額は2,208,065ウォンとなる。計算してみると、月給の約11.7%が控除されることになる。
低年収帯では保険料が税金を上回る
年収2,400万ウォンなら状況はより明確だ。月の手取り額は1,780,808ウォンで、このうち税金はわずか31,111ウォンだ。一方、四大保険料は188,082ウォンで税金の6倍を超える。所得の低い帯域では所得税の負担が小さく、控除の大部分が国民年金・健康保険などの社会保険料率によって決まることを示している。
年収が上がるほどこの比率は逆転する。年収6,000万ウォンでは月の手取り4,113,859ウォンに対し、四大保険料470,204ウォン、税金415,938ウォンとなり、両項目の格差は5万ウォン台まで縮まる。年収8,400万ウォンに達すると、税金858,591ウォンが四大保険料629,935ウォンを上回る。国民年金の上限基準額に達して保険料の増加傾向が緩やかになる一方、所得税は累進構造に従って急激に増える結果だ。
年収1億ウォンの実態は月644万ウォン
俗に「年収1億」と呼ばれる所得者の月の手取り額は6,445,019ウォンだ。名目上の月給833万ウォンから毎月約188万ウォンが控除される。控除率に換算すると22.6%に達する。年収3,000万ウォンの控除率11.7%と比べれば、2倍近い負担だ。
高所得帯になるほどこの格差は広がる。年収2億ウォンなら月の手取りは11,197,698ウォンで、表面上の月給1,666万ウォンに比べて32.8%が削られる。税金だけで月436万ウォンだ。年収1.5億ウォンの帯域でも税金271万5,036ウォンが毎月出て行き、手取りの増加幅より税金の増加幅がより速く大きくなる累進課税の特性が数値で確認できる。
手取り基準で見る労働市場の示唆
このような控除構造は、賃金交渉や求職活動において「税込み年収」ではなく「税引き後の月給」で条件を判断すべきだということを示唆している。例えば、年収4,200万ウォンと4,800万ウォンの表面上の格差は年600万ウォンだが、手取り基準では月38万ウォン、年間459万ウォンの差だ。退職年金・非課税貯蓄などの節税手段を活用しなければ、格差はそれ以上縮まらない。
低所得帯では四大保険料の負担が家計のキャッシュフローを実質的に圧迫する要因である点も指摘に値する。年収3,600万ウォン以下では税金より保険料が控除の大部分を占めるため、保険料率の引き上げの有無が手取り額に直結する。一方、高所得帯は総所得税・勤労所得税の政策変更にはるかに敏感だ。
結局、同じ年収アップでも帯域によって手にする金額は異なる。年収1.2億ウォンから1.5億ウォンに上がると、表面上の増加分は3,000万ウォンだが、手取りの増加は月140万ウォンあまり、年間換算約1,687万ウォンにとどまる。増加分の半分近くが税金と保険料として戻っていく計算だ。年収交渉担当者の名言のように、すべての数字は権限を持つ存在として疑い、再計算してみる価値がある。