国債10年利回り、4カ月で3.92%から4.26%へ上昇

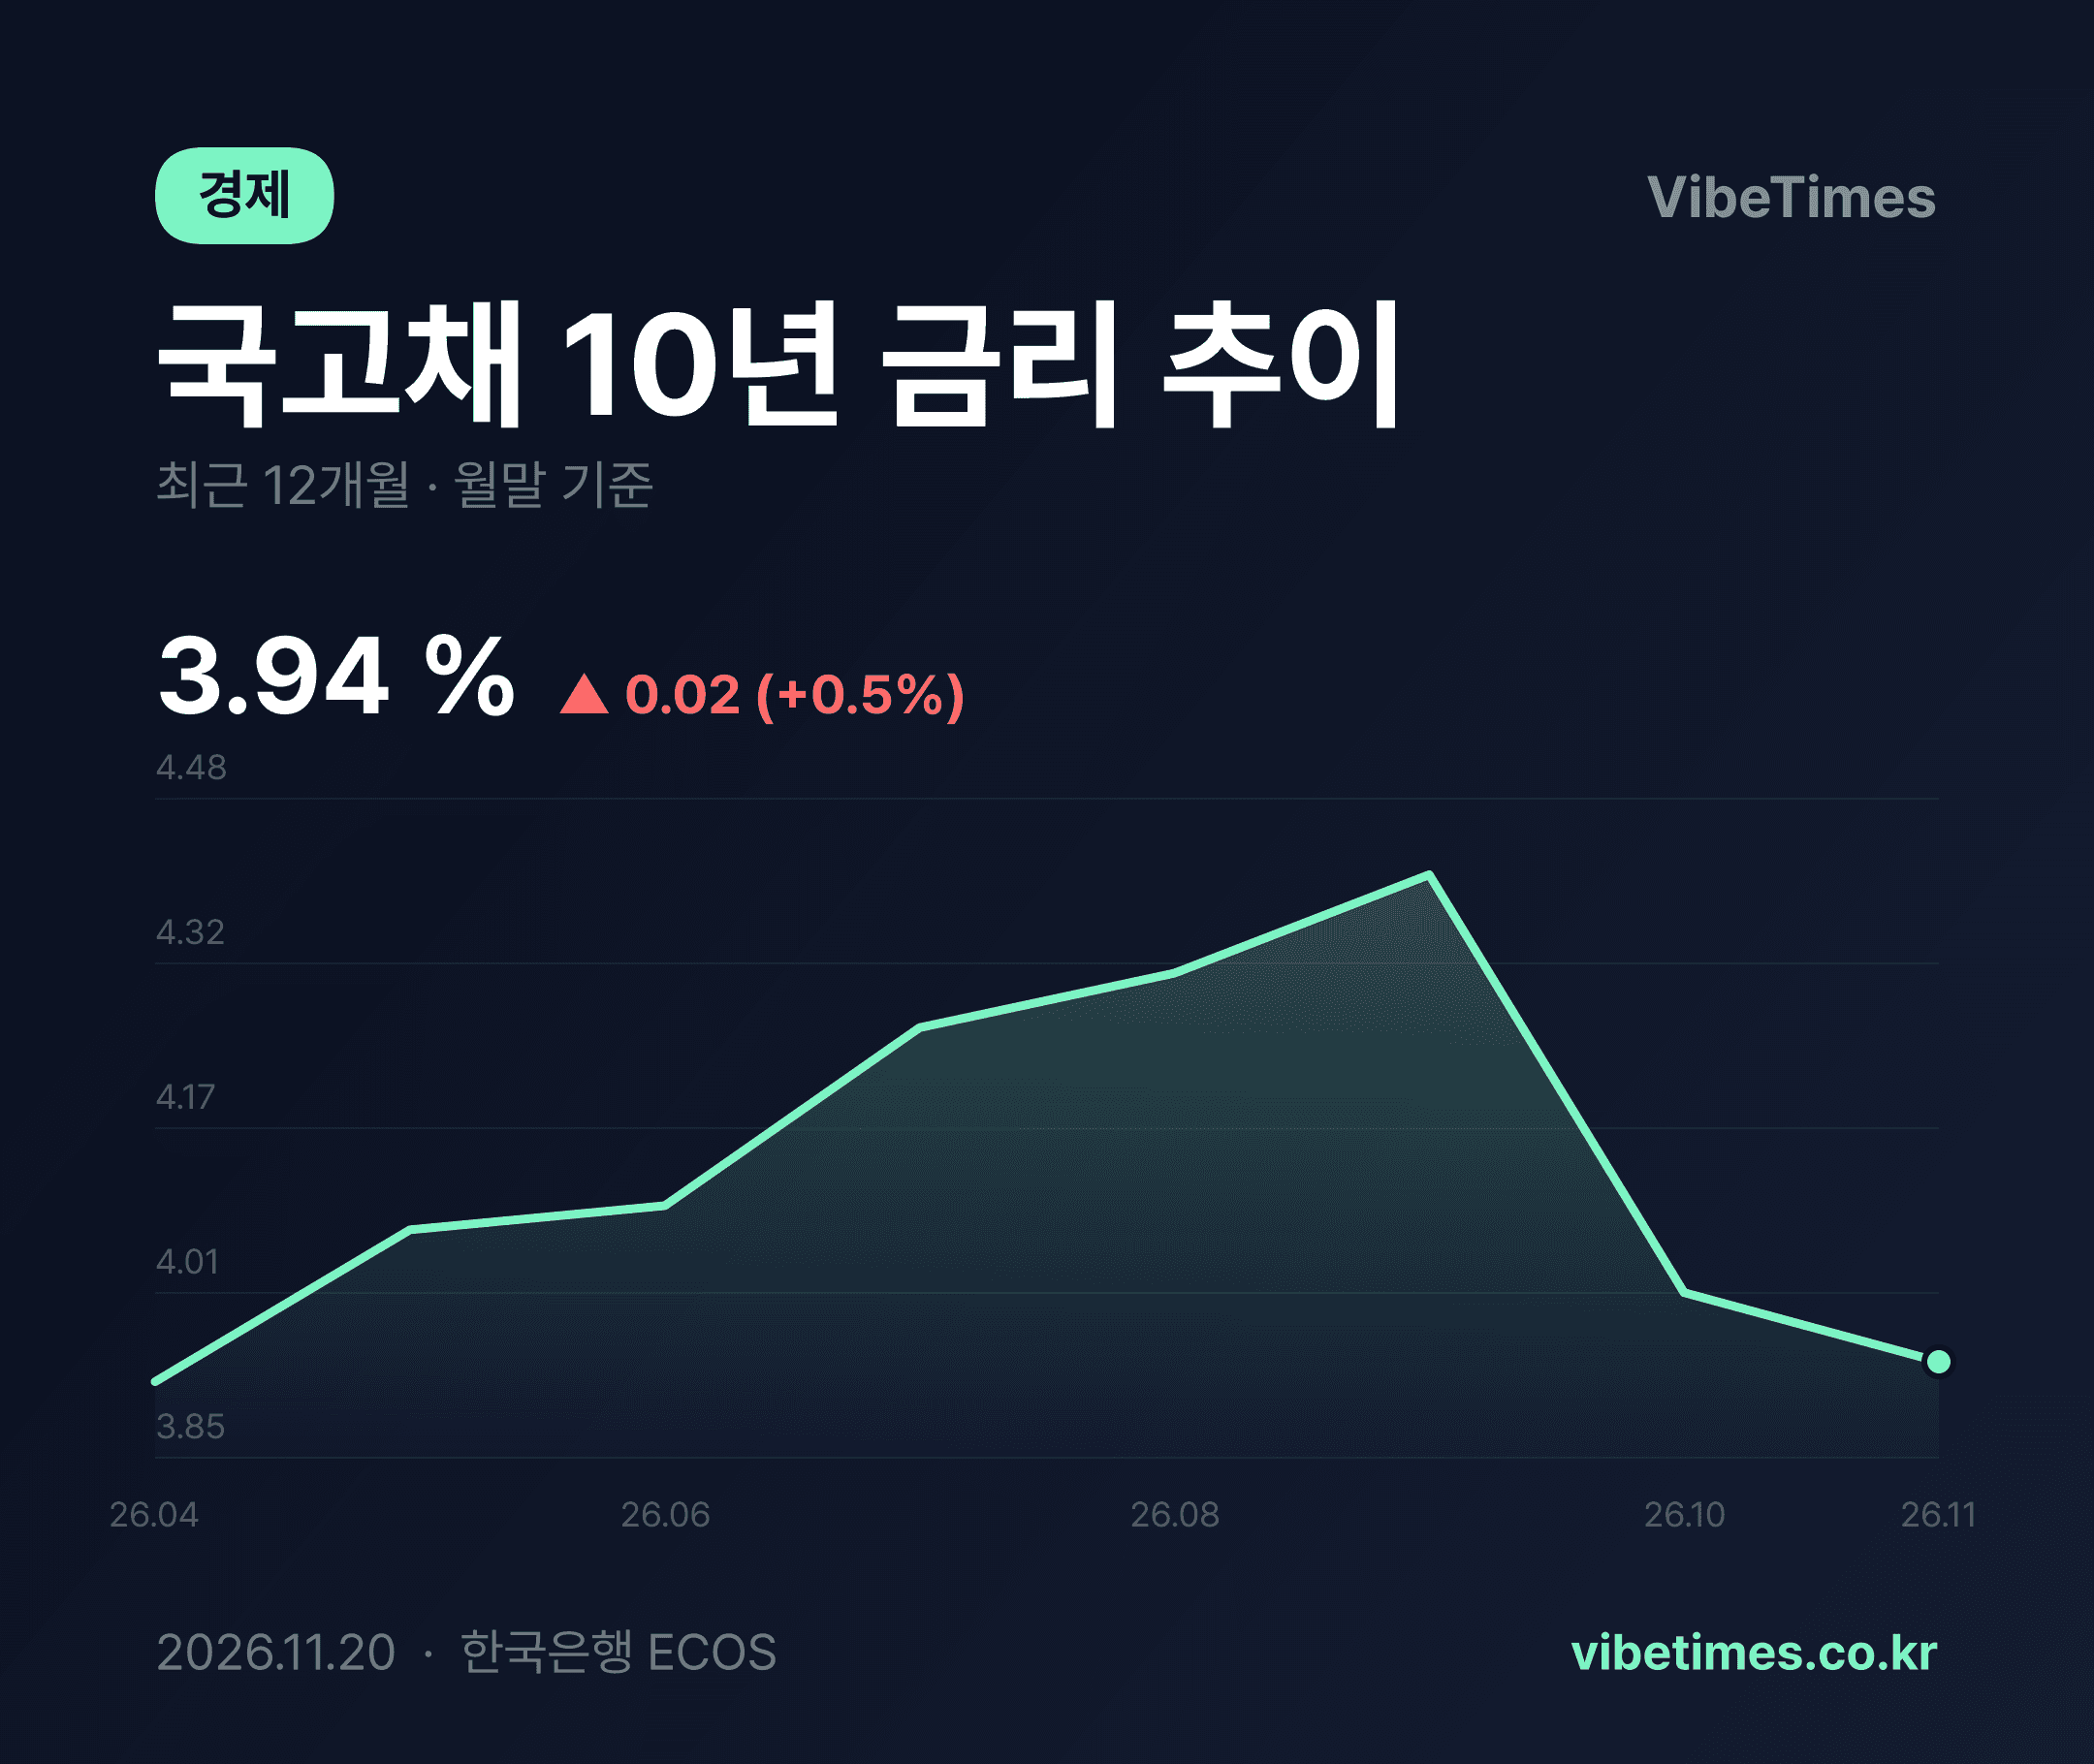
国債10年利回りは、最高値の4.41%を付けた後、2カ月で0.47%ポイント急落し、年初の水準に戻った。
上半期に4%突破、4カ月連続で上昇
2026年4月月末に3.92%だった国債10年利回りは、5月に4.07%、6月に4.09%、7月に4.26%、8月に4.31%、9月に4.41%まで5カ月連続で上昇した。特に5月の1カ月で0.15%ポイント跳ね上がり4%の水準を超えたことが、今回の上昇局面の発端だった。その後、7月には4.26%まで上昇し、再び0.17%ポイントという大幅な上昇が続いた。
国債利回りが上昇すれば、国が資金を借り入れるコストがその分高くなることを意味する。長期金利は市場が見据えるインフレと金融政策の方向、財政負担を総合的に反映する指標であるだけに、9月までの上昇行進は、市場参加者が金利上昇圧力を明確に織り込んだことを示している。
10月に反転し下落
流れは10月に変わった。月末基準で4.01%と0.40%ポイント下落し、11月には再び3.94%まで下がった。2カ月間の累計下落幅は0.47%ポイントで、上半期5カ月間で積み上がった上昇分0.49%ポイントを事実上帳消しにした形だ。その結果、4月末と比較すると変化は+0.02%ポイントにすぎない。8カ月の変動を経て、利回りは元の水準に戻った格好だ。
ただし、緩やかな調整ではない点に注目する必要がある。わずか2カ月で上昇分のすべてが洗い流されたということは、債券市場で資金が再び長期債に急速に流入したことを意味する。債券価格と金利は逆方向に動くため、金利の急落はすなわち長期債の買い圧力が集中したことの証左だ。
投資・市場への示唆
今回の推移が示す核心は、金利が一方向にのみ動くわけではないという点だ。上半期に4.41%をピークとして急反転した流れは、満期の長い債券に投資する際の金利変動性リスクがそれだけ大きいという事実を如実に示している。個人投資家の立場から見れば、9月の高値での買いと4月の安値での売りは、劇的に逆方向の結果をもたらしていた局面だ。
今後の方向性は、4%台への乗り入れと離脱が繰り返されうる境界線で分かれる見通しだ。現在の3.94%は4月の出発点よりわずかに高い水準であり、下落モメンタムが続くか、再び4%の水準を回復するかは、今後発表される物価と金融政策の基調にかかっている。確かなのは、2カ月間の下落傾向が市場心理を債券優位に転換させたという点であり、短期的には金利が再上昇すれば債券型商品の魅力はそれだけ低下するという計算が成り立つ。今後数カ月間、4%の水準をめぐる攻防が市場の流れを左右する見込みだ。