연봉 3천만원이면 매달 실수령 220만원입니다

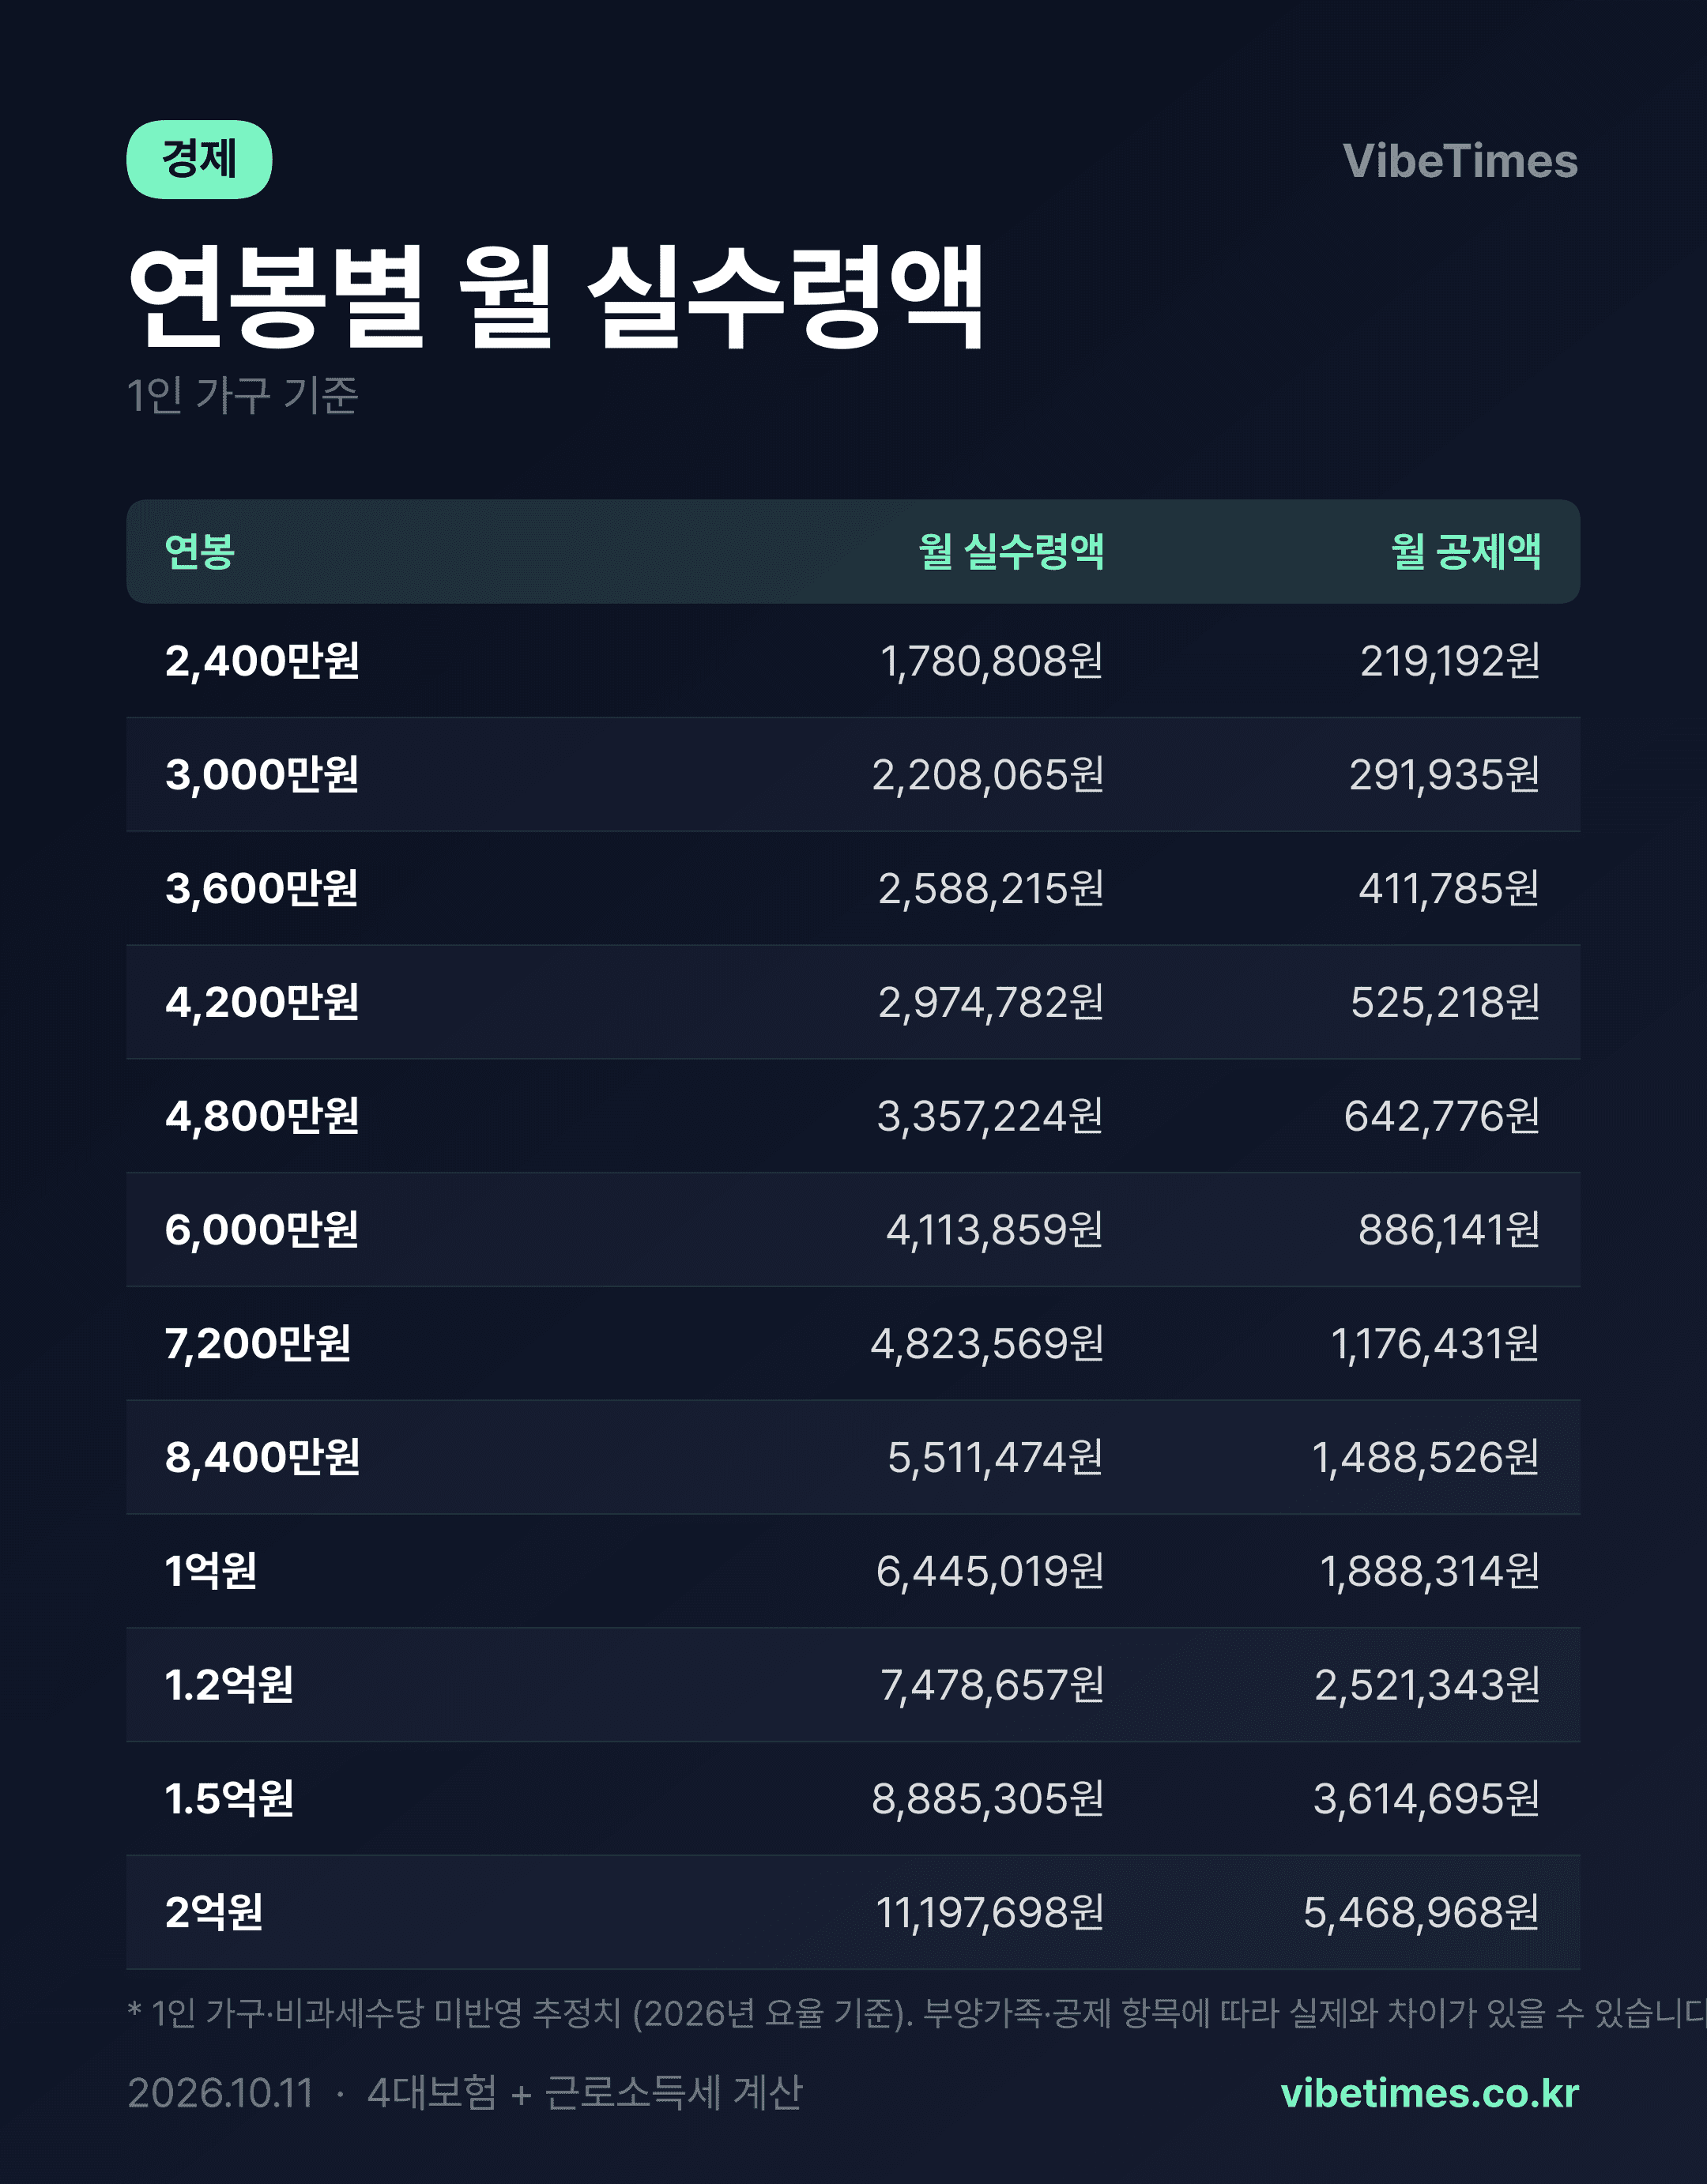
연봉 3,000만원의 월 실수령액은 2,208,065원이다. 명목 연봉에서 4대보험 235,102원과 세금 56,833원을 빼면 손에 쥐는 돈은 약 220만원선에 그친다. 2026년 10월 기준 연봉별 실수령액 자료를 따라가면 봉급여지표와 체감 급여 사이의 간극이 어느 구간에서 가장 크게 벌어지는지가 선명하게 드러난다.
공제율은 연봉이 오를수록 가팔라진다
연봉 2,400만원 구간을 보면 월 총지급액 200만원 중 4대보험 188,082원과 세금 31,111원을 제외한 실수령액은 1,780,808원이다. 공제 비중이 약 11%에 불과하다. 그런데 연봉이 1.5억원으로 오면 상황이 달라진다. 월 1,250만원을 받아도 실수령액은 8,885,305원, 실질 공제율이 29%를 넘어선다. 연봉 2억원에서는 월 1,666만여원 중 세금만 4,364,972원, 4대보험까지 합치면 546만여원이 공제돼 실수령액은 11,197,698원에 머문다. 3분의 1 가까이가 통장에 도착하기 전에 사라지는 셈이다.
특히 눈에 띄는 구간은 3,600만원부터다. 연봉 3,000만원에서 근로소득세 등 세금이 월 56,833원이던 것이 3,600만원에서는 129,663원으로 두 배 이상 뛴다. 감면 혜택이 줄어들고 과세 대상 소득이 커지면서 저연봉 구간에서도 공제 부담이 계단식으로 올라가는 구조다. 반대로 4대보험은 소득 대비 일정 비율로 부과되기 때문에 연봉 7,200만원까지는 대체로 급여의 9.4% 안팎을 유지한다.
4대보험 천장이 만드는 역전 지점
흥미로운 변곡점은 연봉 8,400만원에서 나타난다. 이 구간의 4대보험 공제액은 629,935원으로, 단순 비례라면 658,285원이어야 한다. 국민연금과 건강보험 상한 적용이 시작되면서 보험료 증가 속도가 꺾이는 것이다. 그 결과 세금 부담이 그 자리를 대신 채운다. 연봉 1억원에서는 월 세금이 1,192,991원으로 보험료 695,323원을 크게 앞지르고, 2억원에서는 격차가 네 배 가까이 벌어진다. 소득이 높아질수록 처방전의 주인이 보험료에서 소득세·종합소득세 중과 구조로 넘어가는 그림이다.
사랑에 빠지는 것과 관계를 유지하는 것은 다른 일이라는 말처럼, 명목 연봉을 얻는 것과 그 돈을 지키는 것 역시 전혀 다른 문제다.
연봉 협상장에서 숫자만 보고 판단하면 이 구조를 놓치기 쉽다. 예컨대 연봉 4,800만원에서 6,000만원으로 오르면 명목상 1,200만원이 늘지만 월 실수령액 증가는 756,635원에 그친다. 증액분의 약 75%만 실제 가처치소득으로 이어지는 셈이다. 이직이나 연봉 인상 협상에서 세후 기준으로 목표액을 역산해야 하는 이유다.
체감 급여 기준의 재정 설계가 필요하다
이 자료가 시사하는 바는 명확하다. 월 지출 계획은 실수령액 기준으로 세워야 한다는 점이다. 연봉 4,200만원이라고 답한 직장인의 실제 월 가용 현금은 2,974,782원이며, 3,000만원이면 2,208,065원이다. 통상 월급이라고 떠올리는 명목 금액과 10%에서 최대 33%까지 벌어지는 차이를 감안하지 못하면 대출 상환 계획이나 저축 목표가 처음부터 어긋나게 된다.
앞으로 소득세율 구조나 4대보험 보수 상한액이 바뀌면 이 표의 숫자 역시 달라질 수밖에 없다. 다만 연봉이 오를수록 공제율이 높아지고, 보험료 천장 이후에는 세금이 부담의 중심이 되는 큰 흐름은 유지될 것으로 보인다. 개인 입장에서는 인상분의 실수령 전환율을 미리 계산해 목표 연봉을 정하고, 정기근로소득세액공제나 연말정산 항목을 점검해 체감 공제율을 낮추는 대응이 실효성이 높아 보인다.
데일리 브리핑 구독
매일 아침 핵심 뉴스를 이메일로 받아보세요. 무료