연봉 3000만원이면 월 실수령 220만원이다

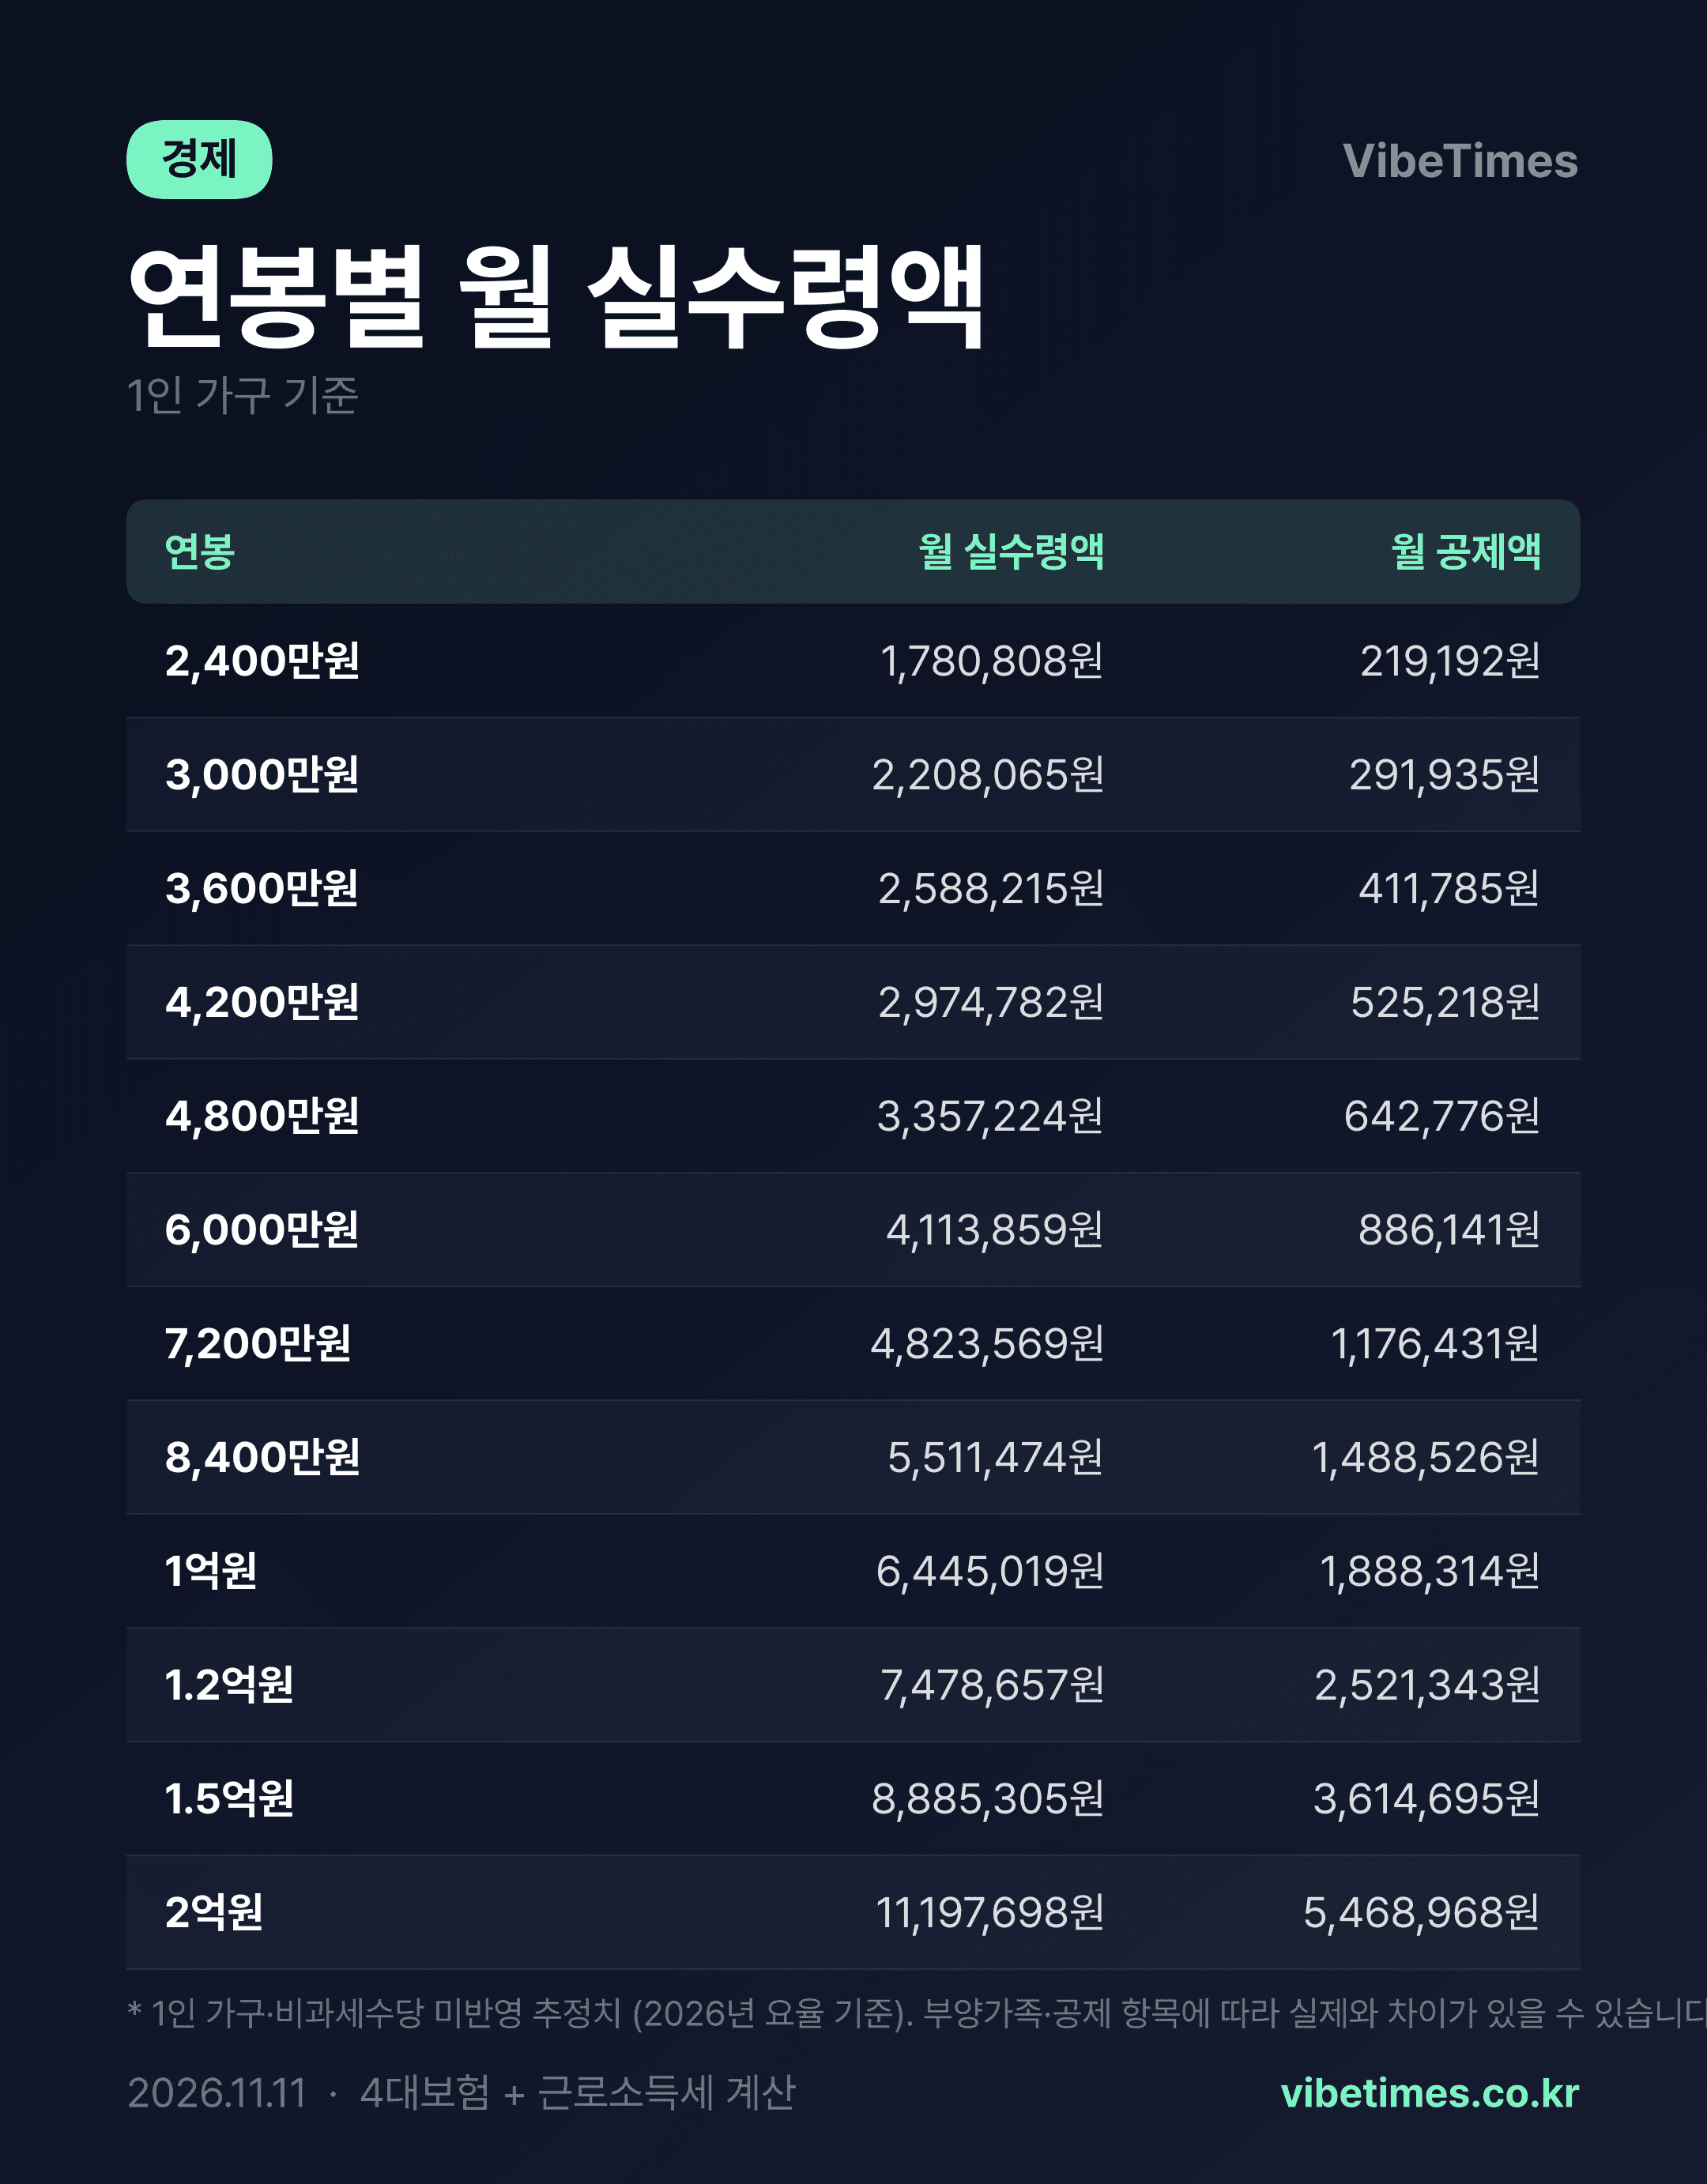
연봉 3,000만원을 받아도 매달 통장에 들어오는 돈은 220만원 남짓이다. 명목 월급 250만원에서 4대보험료 23만5,102원과 소득세 등 세금 5만6,833원이 빠져나가면 실수령액은 2,208,065원이다. 계산해 보면 월급의 약 11.7%가 공제되는 셈이다.
저연봉 구간은 보험료가 세금보다 크다
연봉 2,400만원이라면 상황은 더 뚜렷하다. 월 실수령액은 1,780,808원인데, 이 중 세금은 31,111원에 불과하다. 반면 4대보험료는 188,082원으로 세금의 여섯 배가 넘는다. 소득이 낮은 구간에서는 소득세 부담이 작아 공제의 대부분이 국민연금·건강보험 등 사회보험 요율로 결정된다는 점을 보여준다.
연봉이 오를수록 이 비율이 뒤집힌다. 연봉 6,000만원에서는 월 실수령 4,113,859원에 4대보험 470,204원, 세금 415,938원으로 두 항목의 격차가 5만원대로 좁혀진다. 연봉 8,400만원에 이르면 세금 858,591원이 4대보험 629,935원을 추월한다. 국민연금 상한 기준액에 도달해 보험료 증가세가 완만해지는 대신 소득세는 누진구조에 따라 가파르게 늘어나는 결과다.
연봉 1억원의 실체는 월 644만원
흔히 '연 1억'이라 부르는 소득자의 월 실수령액은 6,445,019원이다. 명목상 월급 833만원에서 매달 약 188만원이 공제된다. 공제율로 환산하면 22.6%에 달한다. 연봉 3,000만원의 공제율 11.7%와 비교하면 두 배 가까운 부담이다.
고소득 구간일수록 이 격차는 벌어진다. 연봉 2억원이면 월 실수령 11,197,698원으로 표면적 월급 1,666만원 대비 32.8%가 깎인다. 세금만 월 436만원이다. 연봉 1.5억원 구간에서도 세금 271만5,036원이 매달 나가며, 실수령 증가폭보다 세금 증가폭이 더 빠르게 커지는 누진세의 특성이 수치로 확인된다.
실수령 기준으로 보는 노동 시장의 시사점
이 같은 공제 구조는 임금 협상이나 구직 활동에서 '세전 연봉'이 아니라 '세후 월급'으로 조건을 따져야 한다는 점을 시사한다. 예컨대 연봉 4,200만원과 4,800만원의 표면 격차는 연 600만원이지만 실수령 기준으로는 월 38만원, 연 459만원 차이다. 퇴직연금·비과세 저축 같은 절세 수단을 활용하지 않으면 격차는 더 좁혀지지 않는다.
저소득 구간에서는 4대보험 부담이 가계 현금흐름의 실질적 압박 요인이라는 점도 짚을 만하다. 연봉 3,600만원 이하에서는 세금보다 보험료가 공제의 대부분을 차지하기 때문에, 보험료율 인상 여부가 실수령액에 직결된다. 반면 고소득 구간은 종합소득세·근로소득세 정책 변화에 훨씬 민감하다.
결국 같은 연봉 인상이라도 구간에 따라 손에 쥐는 금액은 다르다. 연봉 1.2억원에서 1.5억원으로 오르면 표면 인상분은 3,000만원이지만 실수령 증가는 월 140만원 남짓, 연 환산 약 1,687만원에 그친다. 인상액의 절반 가까이가 세금과 보험료로 되돌아가는 셈이다. 연봉 협상대표 명언처럼 모든 숫자는 권한을 가진 존재로서 의심하고 다시 계산해 볼 가치가 있다.
데일리 브리핑 구독
매일 아침 핵심 뉴스를 이메일로 받아보세요. 무료