원달러 환율 세 달 만에 101원 내렸다

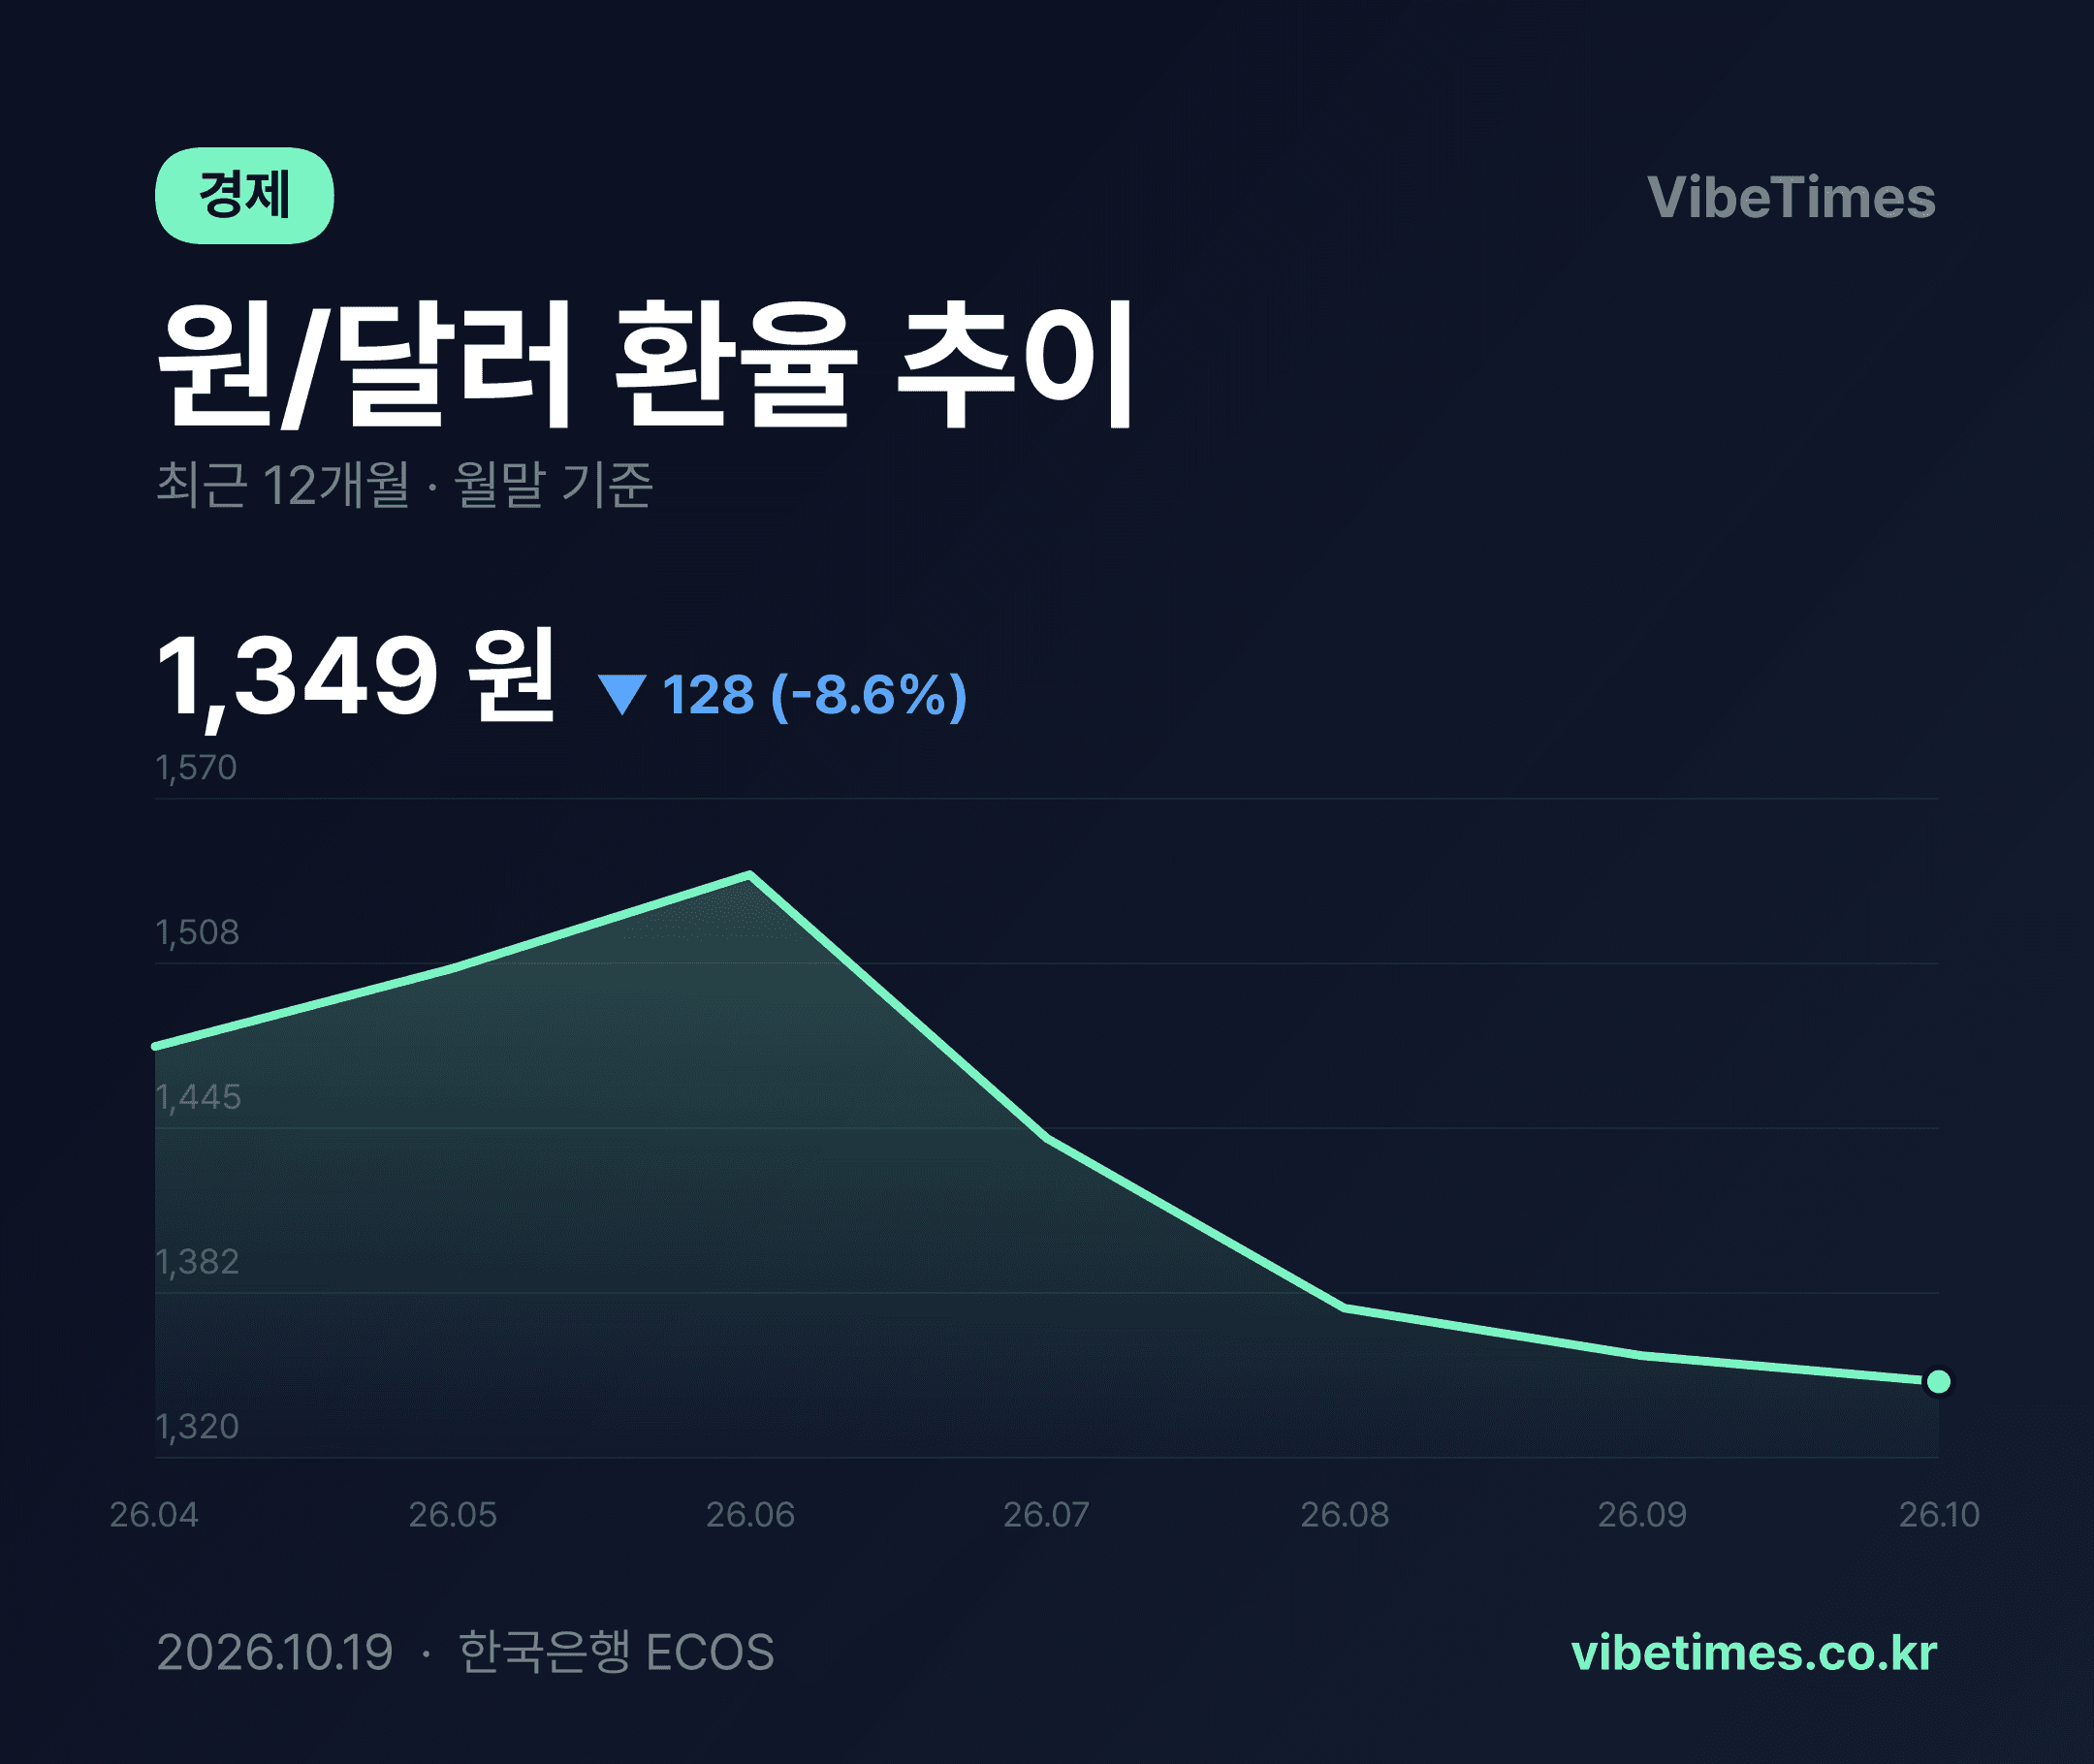
원/달러 환율이 7월 말 1,441원에서 10월 말 1,349원으로 세 달 만에 92원 하락했다.
월말 기준 추이를 보면 하락 폭은 더 크다. 지난 4월 1,476원으로 시작한 환율은 5월 1,506원, 6월 1,542원으로 두 달 연속 오르며 연중 고점을 찍은 뒤 방향을 완전히 바꿨다. 7월 127원 급락한 데 이어 8월 64원, 9월 19원, 10월 9원씩 내리며 하락 폭은 줄었지만 하락 자체는 이어지고 있다. 4월 말 대비로는 총 128원, 비율로는 약 8.7% 내렸다.
1,542원이 고점…7월이 전환점이었다
이번 추이에서 핵심은 6월과 7월의 갈림길이다. 4월에서 6월까지 환율은 두 달 만에 66원 상승하며 1,500원선을 돌파했다. 그러나 7월 단 한 달에 101원이 하락하며 1,441원으로 되돌아갔다. 한 달 낙폭이 직전 두 달 상승 폭을 웃돈 셈이다. 이후 세 달 연속 하락이 이어지면서 하락 추세가 일시적 조정이 아니라 흐름으로 자리 잡았음을 보여준다.
다만 하락 속도는 뚜렷히 늦어지고 있다. 8월 64원에서 9월 19원, 10월 9원으로 낙폭이 축소됐다. 이는 환율이 급속히 안정을 찾았다는 신호로, 1,350원선 부근에서 새로운 균형점을 형성해가는 과정으로 해석된다.
원화 강세의 의미와 시장 영향
환율 하락은 원화 가치가 달러 대비 올랐다는 뜻이다. 6월 말 대비 10월 말 기준으로 약 12.5%의 원화 강세가 진행된 셈이다. 이런 흐름은 수입 기업과 항공·에너지 업종에 비용 부담 완화 요인으로 작용한다. 반면 수출 기업의 달러 표시 매출이 환산될 때 수익성이 눌리는 압력을 받는다. 특히 6월 말 1,542원 수준에서 수주 가격을 정했던 수출업체라면 환차손 부담이 커졌을 가능성이 있다.
투자자 입장에서는 외화 자산의 원화 환산 가치가 줄어드는 효과가 있다. 달러 예금이나 미국 주식형 상품을 보유한 국내 투자자는 환율 효과만 놓고 보면 수익률이 깎였다. 반면 원화로 환전 시점을 늦춰온 해외여행·유학 수요자에게는 6월 대비 달러를 사는 비용이 100원 넘게 줄어든 셈이다.
하락 모멘텀 소진…향후 전망
월별 낙폭이 64원에서 19원, 9원으로 좁혀진 점은 향후 흐름을 가늠하는 중요한 단서다. 이대로라면 하락 추세는 유지되더라도 급락보다는 완만한 하락 또는 횡보로 전환될 가능성이 높아 보인다. 1,350원선이 단기 바닥으로 기능할지, 아니면 추가 하락 여지가 있는지는 향후 미국 금리 흐름과 국내 수출·자금 유입 동향에 달려 있다.
투자 관점에서는 환율 방향에 대한 베팅보다 변동성 관리가 중요한 구간이다. 넉 달째 이어진 원화 강세가 지속할 경우 수출주 밸류에이션 부담과 수입 원가 하락에 따른 내수·에너지 업종 편입 비중 조정을 검토할 시점이다. 반대로 환율이 반등으로 돌아서면 지금까지의 흐름은 그대로 뒤집히므로, 1,340~1,360원 구간의 지지 여부를 확인하는 것이 우선이다.
데일리 브리핑 구독
매일 아침 핵심 뉴스를 이메일로 받아보세요. 무료