為替レート1357ウォン、金利3%の韓国経済が背負う重み

政策金利3.00%と物価上昇率2.8%の間にあるわずか0.2%ポイントの幅こそ、韓国経済が背負っている重みだ。
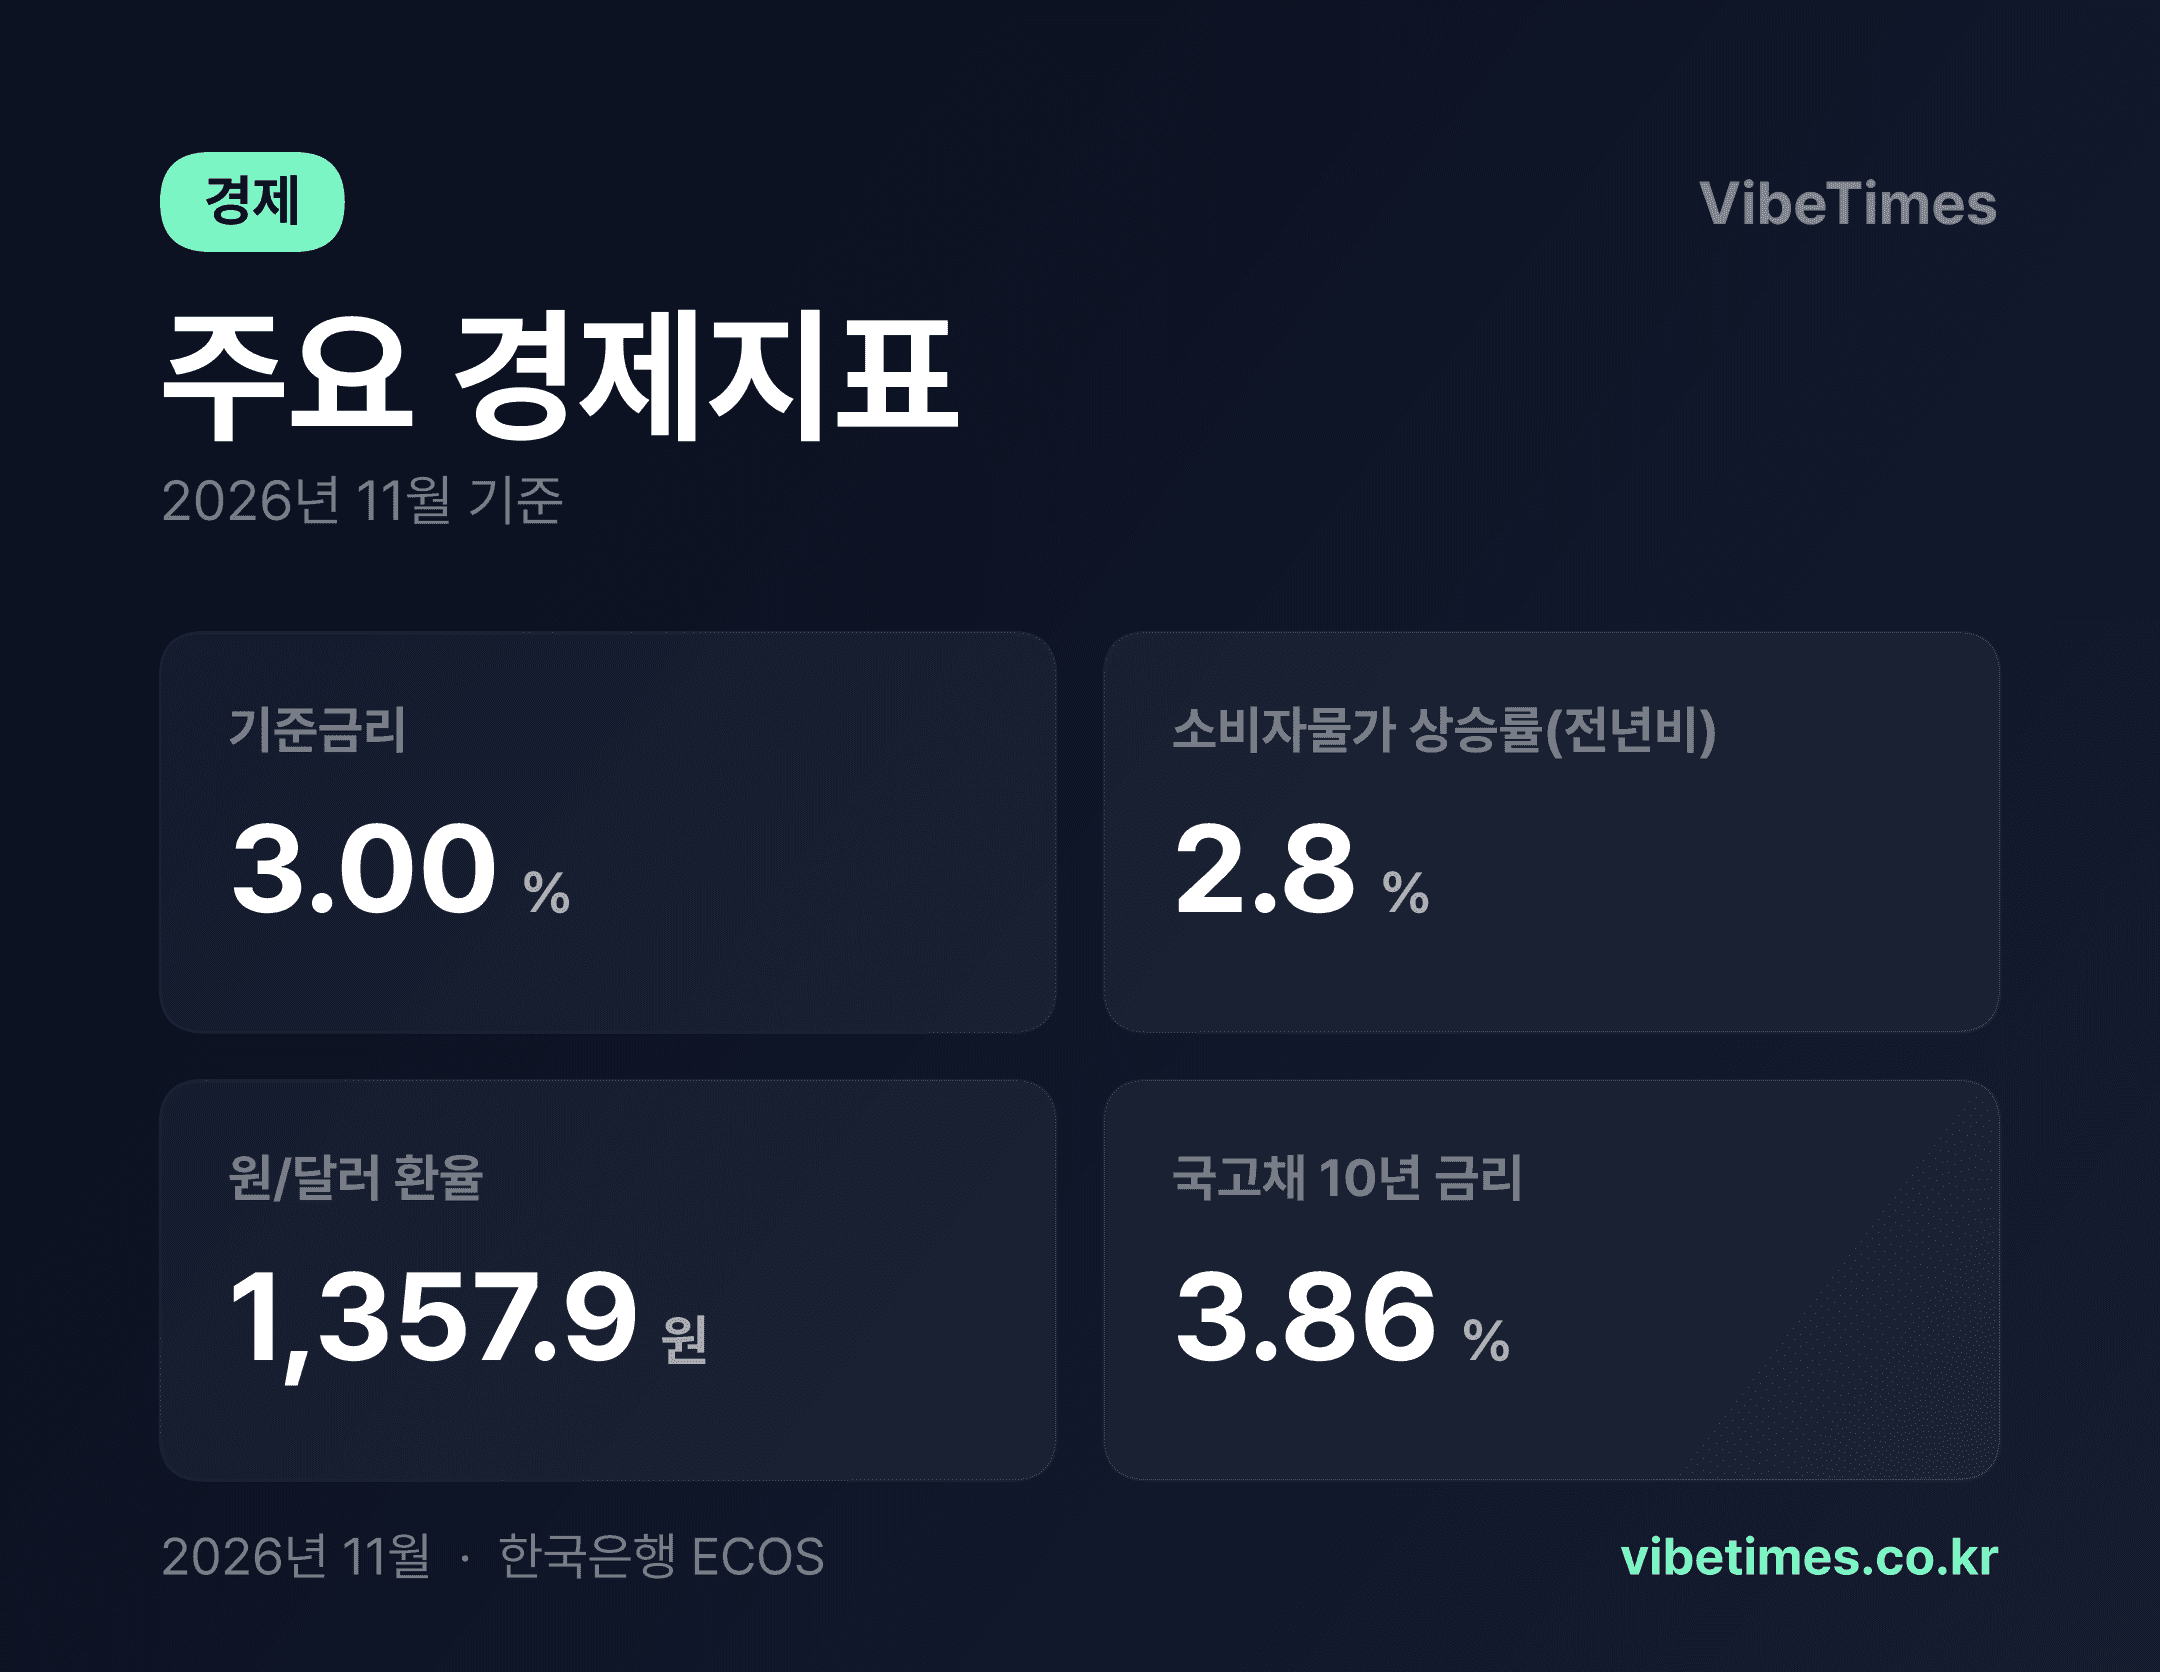
2026年11月10日時点で、韓国銀行の基準金利は3.00%、消費者物価上昇率は前年同月比2.8%と集計された。名目金利から物価上昇率を引いた実質金利は年0.2%水準にすぎない。ウォン/ドル為替レートは1357.9ウォン、国債10年金利は3.86%を記録している。この4つの指標を並べてみると、金融当局が立っている地盤がかなり狭いという実態が浮かび上がる。
金利・物価の格差0.2%ポイントが意味するもの
韓国銀行の基準金利3.00%は、物価上昇率2.8%をわずか0.2%ポイント上回るにすぎない。実質金利がゼロに近いということを意味する。預けても物価上昇を上回るリターンがほぼ得られない状態だ。通常、基準金利の目標である物価安定は、消費者物価上昇率2%前後と定義される。現在の2.8%はこの目標を0.8%ポイント上回る水準だ。
この格差には二つの解釈が可能だ。一つは、利下げの余地が限定的だという判断だ。物価が目標を上回っている間に基準金利を下げれば、インフレ期待が再び持ち上がる可能性がある。もう一つは、金融・家計部門の負担を考慮すれば、現在の3.00%でさえも厳しいかもしれないという見方だ。国債10年金利が基準金利を0.86%ポイント上回る3.86%で形成されているのも、市場が短期金利の低下よりも長期インフレ・財政リスクをより織り込んでいることの証左と読み取れる。
1357ウォンの為替レートが金利政策にかける足かせ
ウォン/ドル為替レート1357.9ウォンは、それ自体が金融政策の制約条件だ。為替レートが高水準で維持されれば輸入物価が上昇し、消費者物価を押し上げる。原油・穀物などを海外から調達する韓国経済の構造上、為替レート1300ウォン台後半は物価管理に対する構造的な負担として作用する。
ここでジレンマが生じる。基準金利を下げればウォン資産の魅力が減り、資金が流出して為替レートはさらに上昇し得る。一方、為替負担を軽減しようと金利を高水準に維持すれば、家計と企業の利息負担が重くなる。米国との金利差も変数だ。韓米金利差が縮小する方向の政策は資本流出と為替上昇を招きかねず、韓国銀行の選択肢は自然と狭まらざるを得ない。
市場に残る三つの示唆
第一に、債券市場だ。国債10年金利3.86%は、基準金利に比べてプレミアムが厚い。物価目標の未達成と財政需要が長期金利に反映された結果とみられる。物価上昇率が2%台半ば以下に下がらない限り、長期金利の下方圧力は限定的な見通しだ。
第二に、株式市場だ。実質金利0.2%という環境は、預金に比べた株式の相対的な魅力を高める。ただし、為替レート1357ウォン台は輸出企業のウォン建て業績には追い風となる一方、原材料輸入の比率が大きい業種にはコスト負担として跳ね返る。指数よりも業種間の格差が拡大する可能性がある。
第三に、為替レート自体だ。1357.9ウォンは、直近数年の変動幅を踏まえれば低くない水準だ。物価上昇率2.8%と組み合わさると、輸入物価の経路を通じてインフレが容易に収まらないことを示唆している。
見通し:狭い道の上での均衡
今後の指標の方向性は、物価と為替が握っている。消費者物価が2%台前半に低下すれば、韓国銀行は基準金利の利下げ幅を拡大する名分を得る。しかし、為替レートが1400ウォン方向に上昇すれば、利下げの時期は後ずれするだろう。国債10年金利3.86%が物語るように、市場はすでに緩やかな利下げ経路を織り込んでおり、期待から外れる方向のショックが襲来すれば、債券・為替市場の変動性は拡大すると予想される。
結局のところ、3.00%の基準金利は、インフレと成長、為替という三つの力の均衡点だ。物価上昇率2.8%が目標圏まで低下するスピードが、次の一手のタイミングを決める見通しだ。