고령인구 20% 돌파 초고령사회 진입

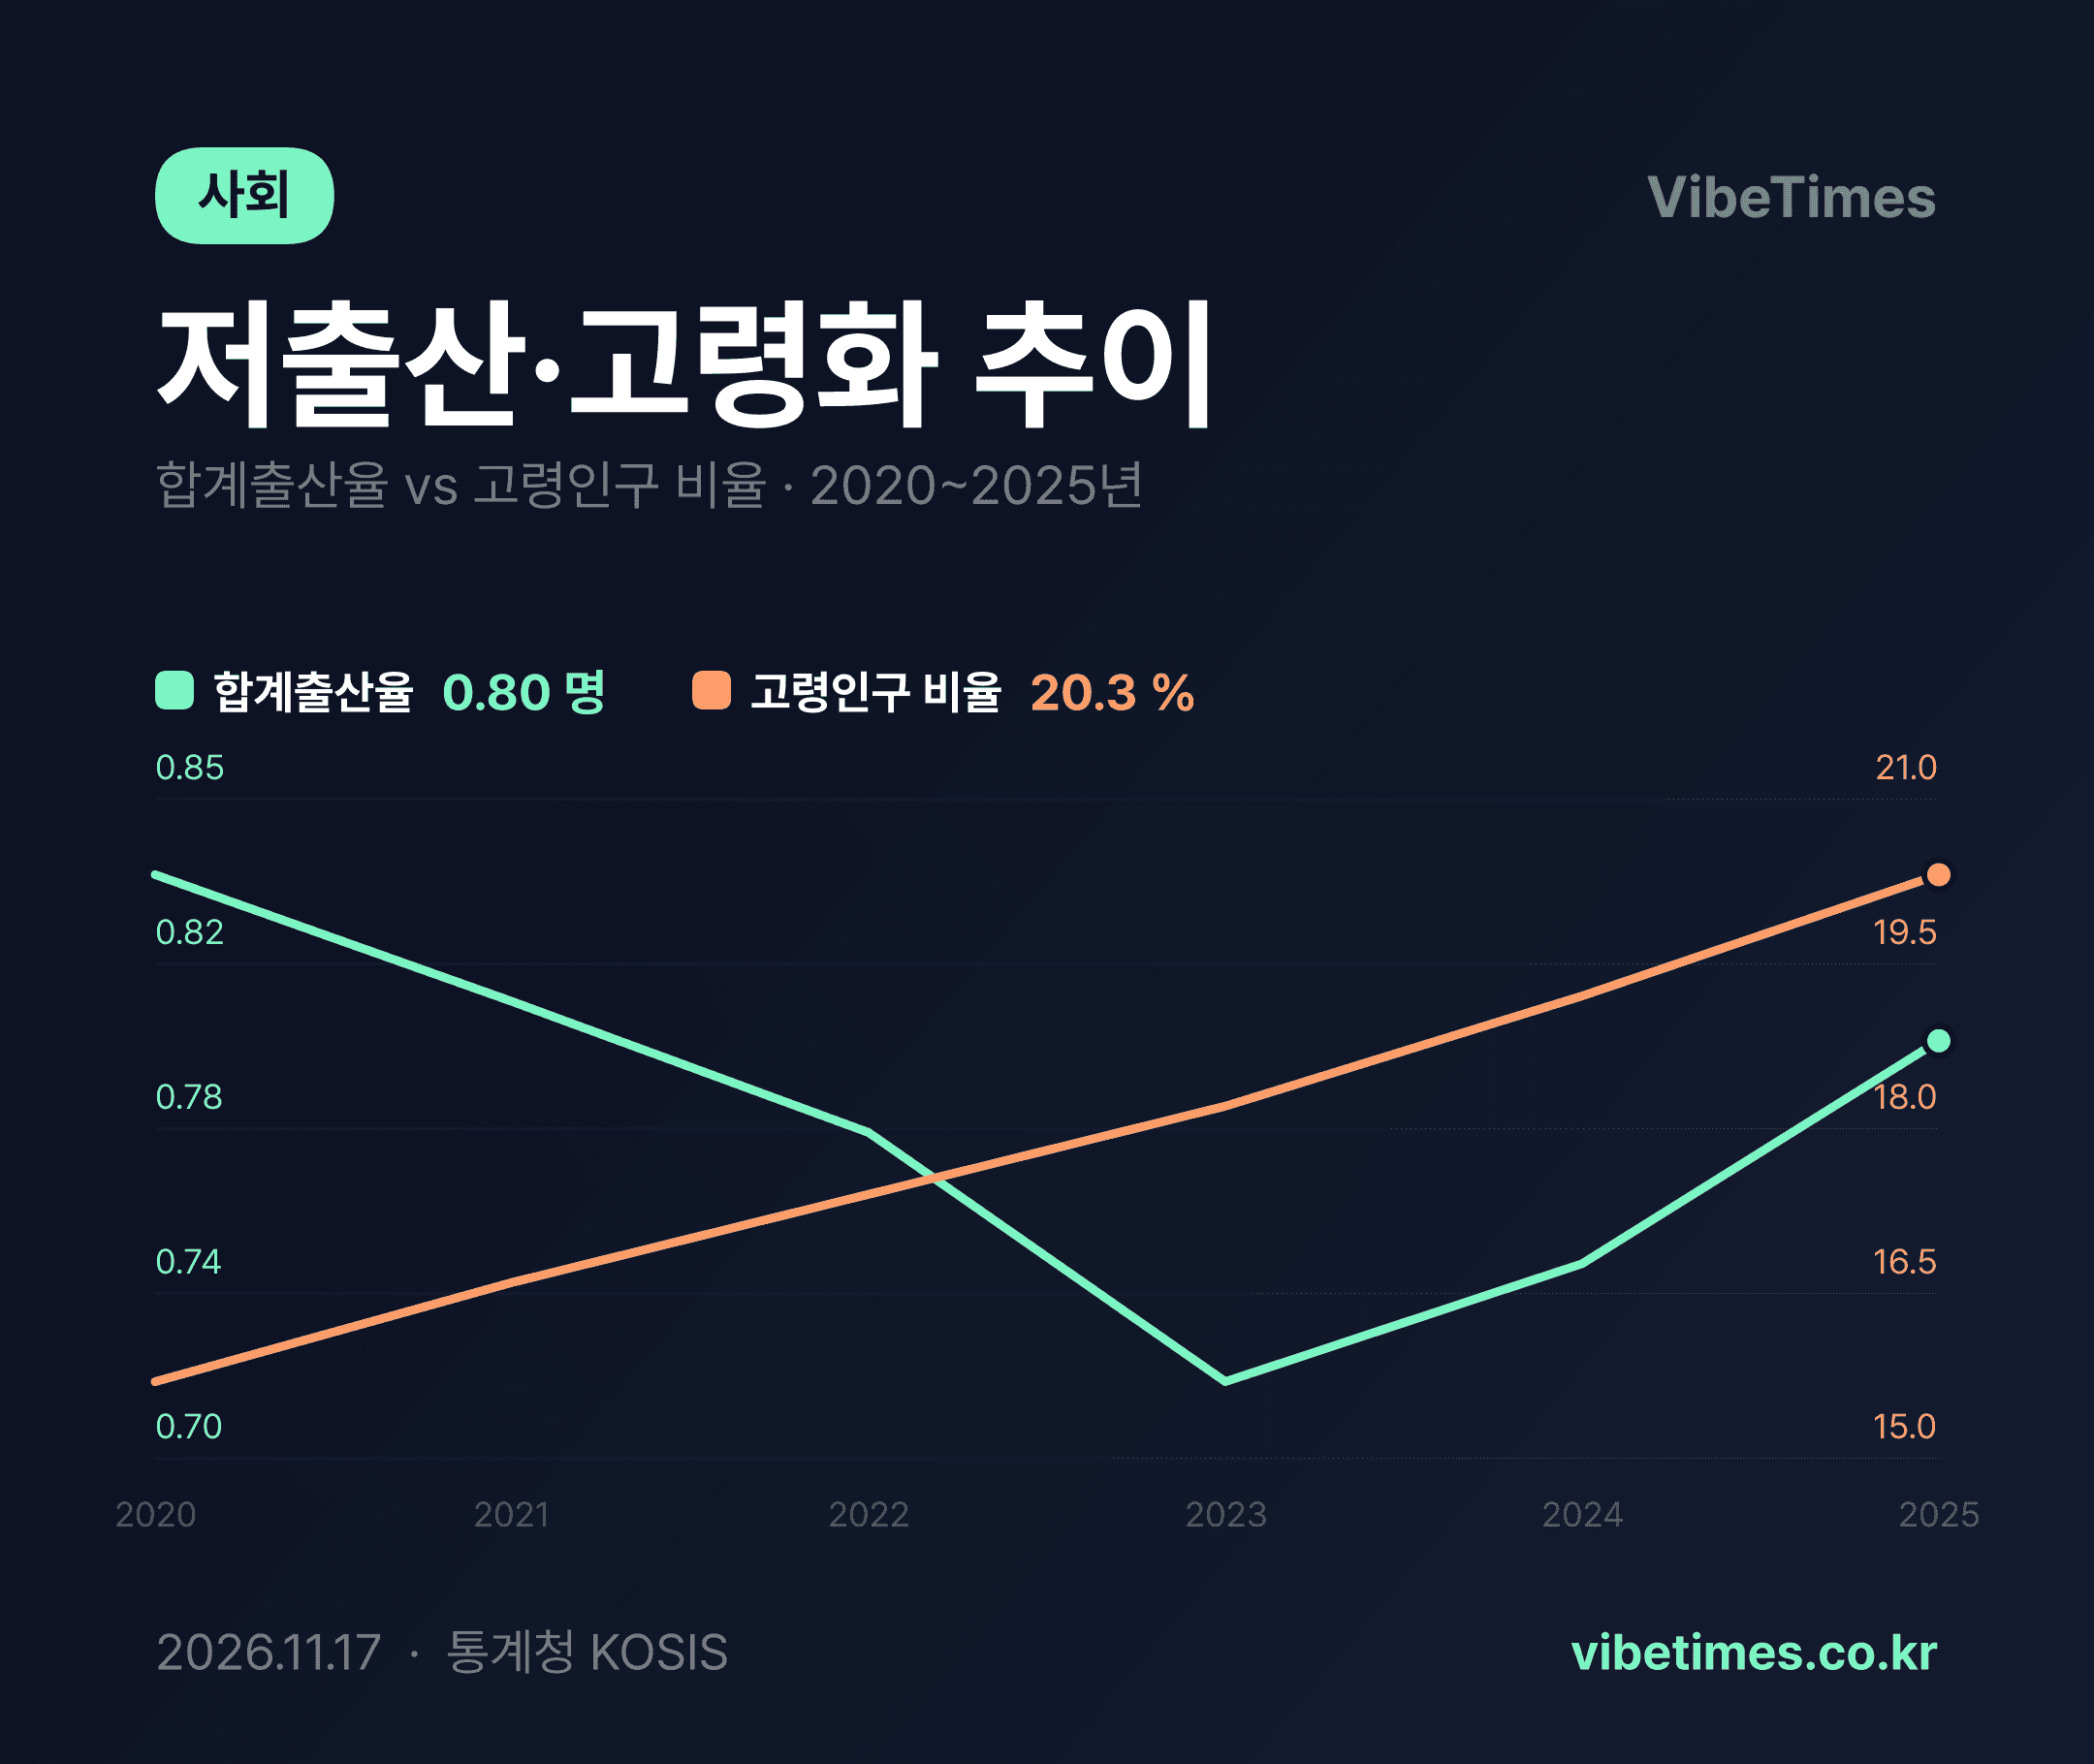
한국이 65세 이상 인구 비율 20%를 넘어서며 명실상부한 초고령사회에 진입했다.
통계청 인구 동향 자료에 따르면 고령인구 비율은 2020년 15.7%에서 2021년 16.6%, 2022년 17.4%, 2023년 18.2%, 2024년 19.2%로 매년 약 1%포인트씩 상승해 왔다. 2025년에는 20.3%를 기록하며 다섯 해 만에 4.6%포인트가 늘었다. 총인구는 51,117,378명(2025년 기준)으로, 이 가운데 고령자가 1천만 명을 웃돌게 된 셈이다.
출산율 반등과 인구 구조의 교차
눈에 띄는 대목은 합계출산율의 흐름이다. 2020년 0.837명이던 출산율은 2021년 0.808명, 2022년 0.778명, 2023년 0.721명까지 하락을 거듭했다. 그러나 2024년 0.748명으로 반등했고 2025년에는 0.799명을 기록하며 2년 연속 상승 국면에 들어섰다. 2023년 저점 대비 0.078명 회복한 수치다.
다만 이 반등이 인구 구조 고령화를 당장 되돌리지는 못한다. 출산율이 0.799명으로 오른다 해도 인구 유지에 필요한 2.1명의 절반에도 미치지 못한다. 저출산이 쌓여온 세대 구조 탓에 향후 수십 년간 생산가능인구는 계속 줄고 고령 비율은 높아질 수밖에 없다. 고령화 속도가 늦춰지는 것과 방향이 바뀌는 것은 별개의 문제라는 뜻이다.
소득 격차가 보여주는 이중 구조
소득 지표도 구조적 특징을 드러낸다. 2026년 2분기 기준 소득 상위 20%, 즉 5분위 가구의 월평균 경상소득은 11,150,363원이다. 월 1천100만원이 넘는 규모로, 하위 소득 계층과의 격차가 가구 소비와 자산 형성에서 양극화로 이어질 가능성을 시사한다.
고령사회 진입과 소득 양극화가 겹치면 경제적 부담은 더 무거워진다. 고령층 가운데 소득이 낮은 계층이 늘어나면 연금·의료·돌봄 재정 수요는 커지는데 납세 기반인 생산가능인구는 오히려 줄어드는 이중 압박이 형성되기 때문이다. 세금과 사회보험료 부담이 상대적으로 younger 세대에 집중될 수밖에 없는 구조다.
시장과 산업에 남는 과제
산업 측면에서는 실버 경제 확장이 불가피하다. 고령인구 20%는 의료·간호·주거·금융 전반에서 수요 지형을 바꾼다. 건강관리, 만성질환 치료, 요양 서비스, 고령자 맞춤 금융상품 시장의 성장 여력이 그만큼 커진다는 계산이다.
노동 시장의 압박도 커질 전망이다. 생산가능인구 감소는 임금 상승 압력과 자동화·로봇 투자 확대로 이어질 것으로 보인다. 기업 입장에서는 인력 부족을 기술로 대체하는 투자가 선택이 아닌 생존 조건이 될 공산이 크다.
재정 정책 역시 발상 전환이 필요하다. 고령 관련 지출이 구조적으로 증가하는 상황에서 세수 기반이 약화되면 재정 지속가능성 리스크가 커진다. 출산율 반등세를 이어가는 동시에 고령인구의 경제활동 참여와 소득 기반을 확대하는 양방향 전략이 향후 정책의 핵심 과제로 제시된다. 2025년 출산율 0.799명이 일시적 반등인지 추세 전환인지는 앞으로 2~3년의 데이터가 판가름할 것이다.
데일리 브리핑 구독
매일 아침 핵심 뉴스를 이메일로 받아보세요. 무료