高齢人口20%突破、出生率0.7人台の韓国

韓国社会が初めて高齢人口の割合20%を超えた。
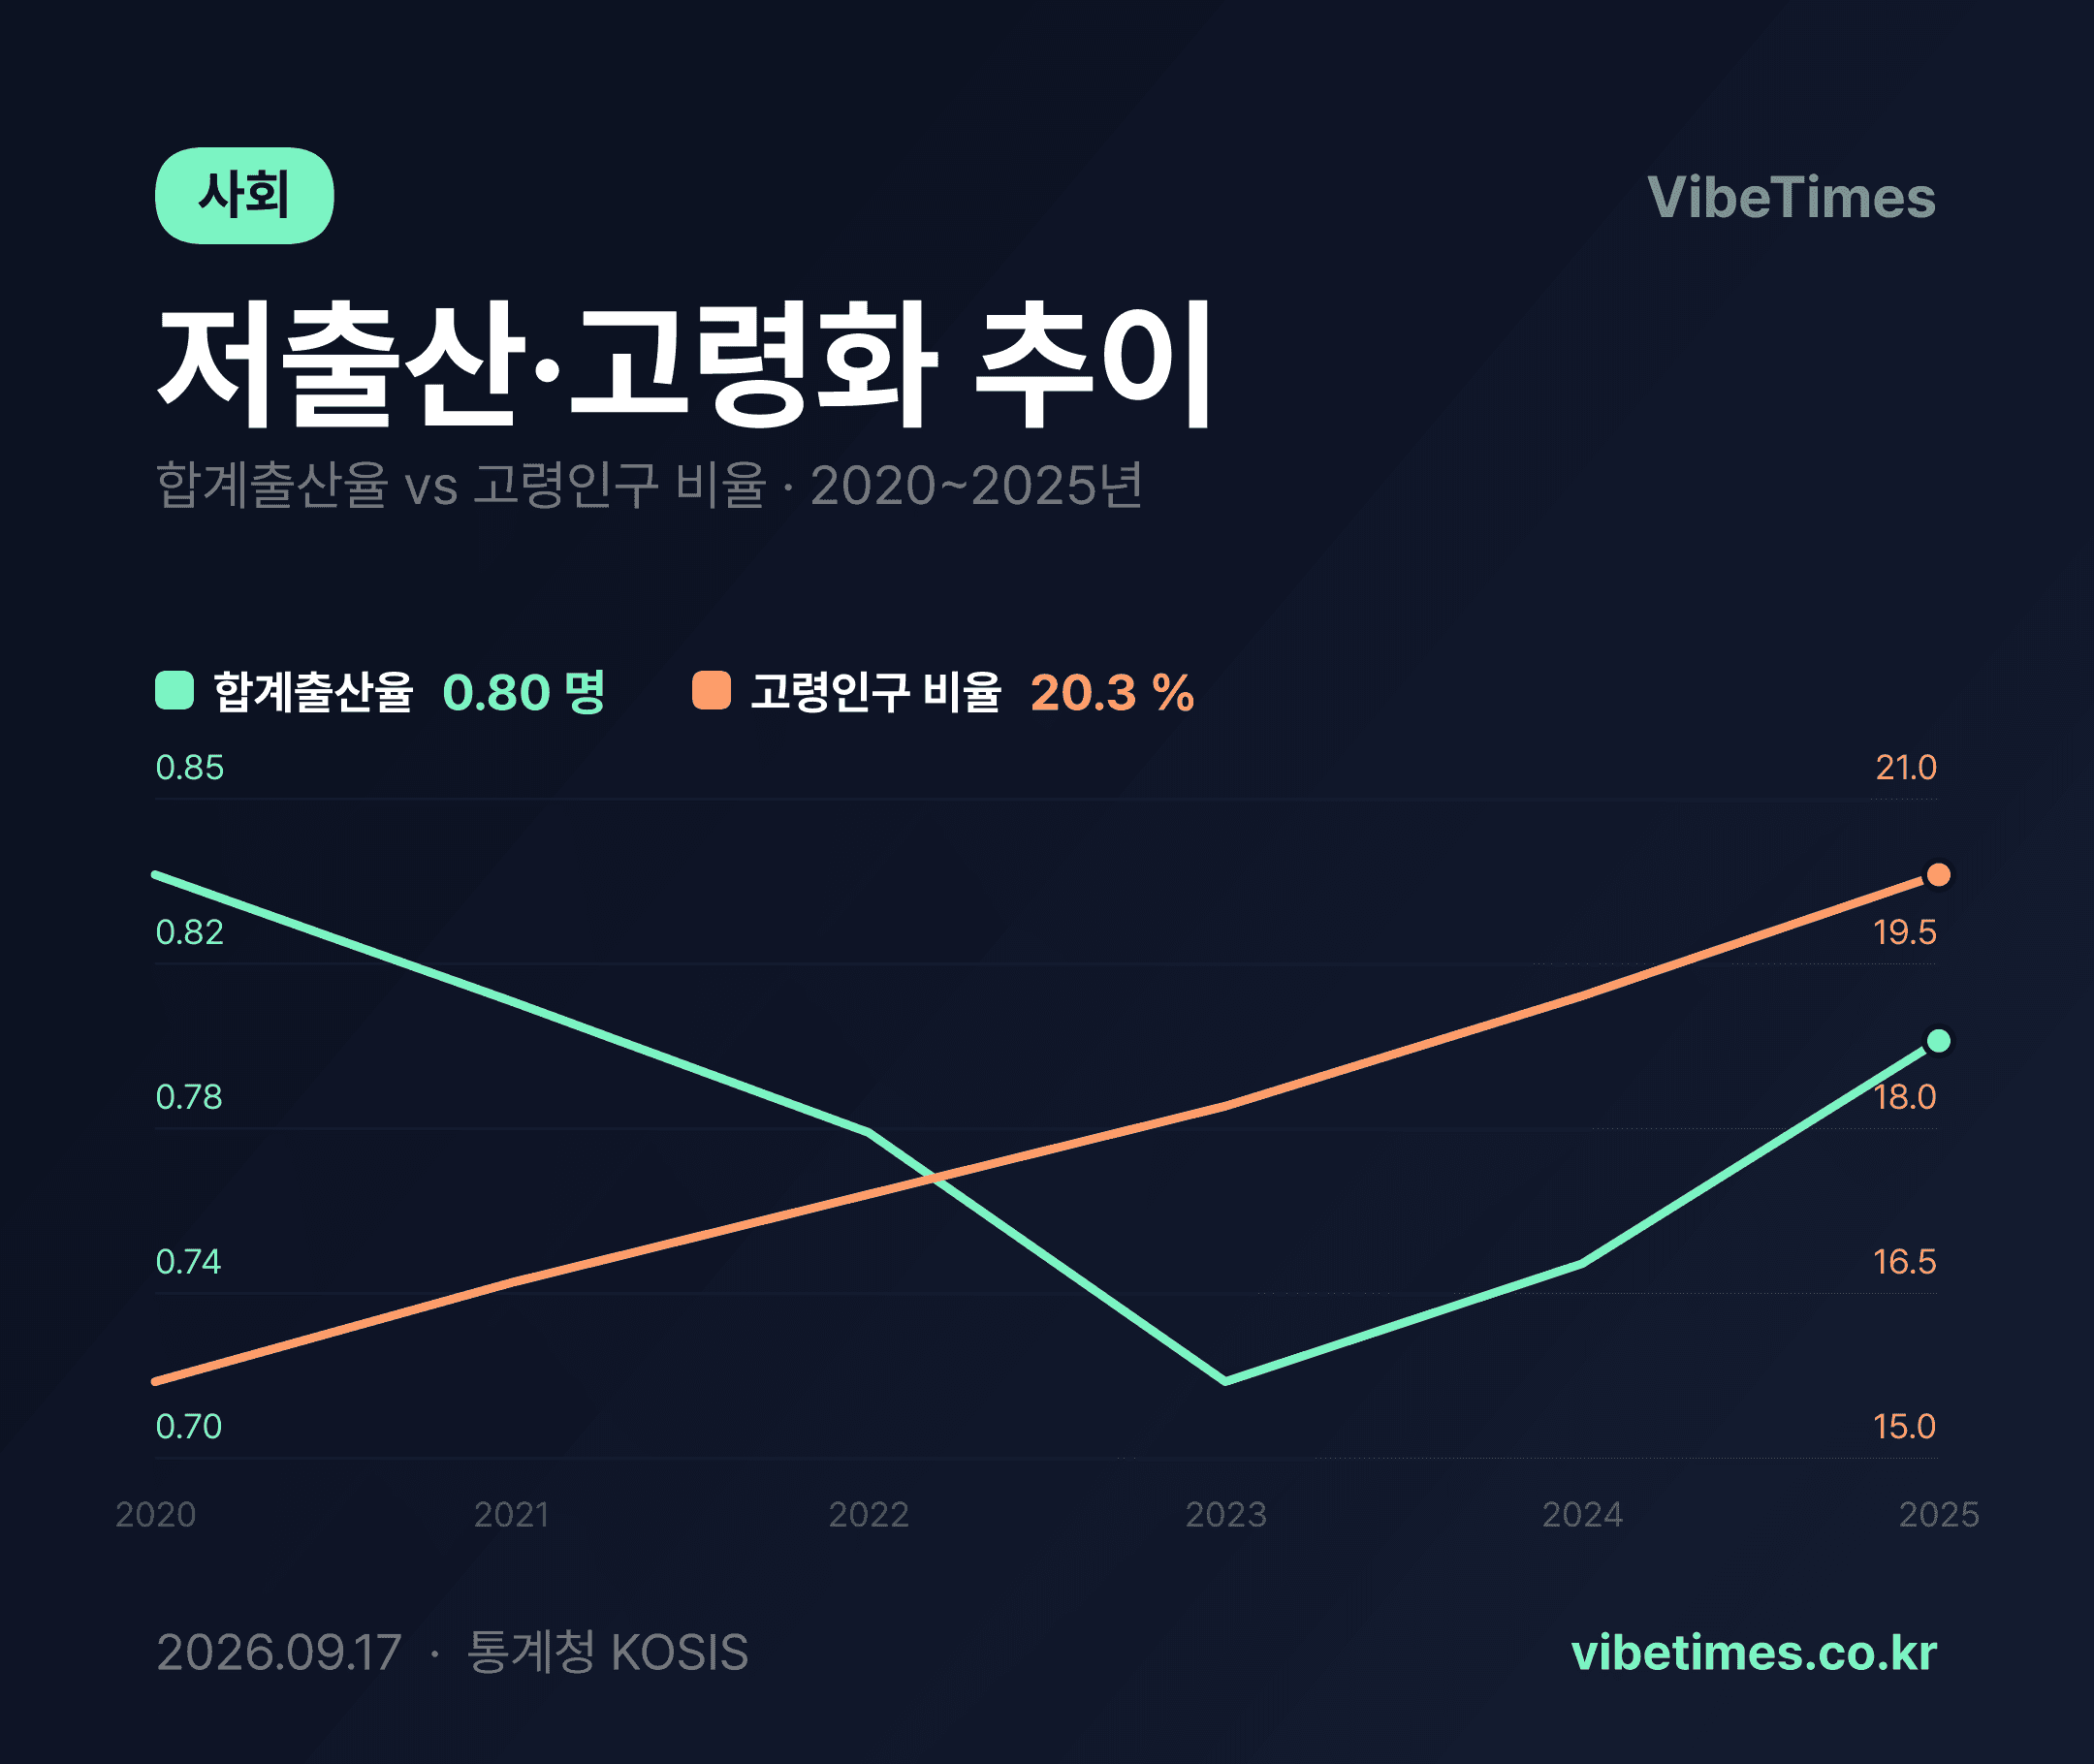
2026年9月時点の統計によると、65歳以上の人口は全人口5,111万7,378人のうち20.3%を占める。超高齢社会入りの公式基準線である20%を超えた形だ。同じ期間、合計特殊出生率は0.7人台から反発する様子を見せており、少子化と高齢化という二つの流れが互いに異なる方向へ動く転換点に立っている。
高齢化スピードが示す経済構造の変化
高齢人口の比率は2020年の15.7%から2025年の20.3%まで、わずか5年間で4.6ポイント上昇した。年平均0.9ポイントずつ増加した計算だ。日本など主要先進国が同水準を超えるまでに要した時間と比べれば、これは圧縮的なスピードだ。生産可能人口が減少する状況下で、老後消費や医療・介護需要は構造的に拡大する。年金と健康保険の財政負担が大きくなる背景となると同時に、シルバー産業・医療・看護サービス市場の成長原動力となるという点で、産業地図も変わるとみられる。
出生率反発の意味とその限界
合計特殊出生率は2023年に0.721人で底を打った後、2024年に0.748人、2025年に0.799人と2年連続で回復した。2020年の0.837人以降続いていた下落傾向に変化が生じた形だ。婚姻件数の増加と、1990年代生まれの人口が適婚期に達したという人口動態上の要因が働いた結果と解釈される。
ただし、0.8人を下回る水準は依然として世界最下位圏だ。人口が減少しないための人口置換水準2.1人の3分の1にすぎない。高齢人口の割合が毎年1%ポイント近く上昇する一方、出生率の上昇幅は年間0.03~0.05人にとどまる。反発傾向が続いたとしても、高齢化の進行スピードを逆転させるには力不足だというのが数字が示す限界だ。
所得格差と家計動向の示唆
所得上位20%に当たる5分位世帯の月平均経常所得は1,115万363円(2026年第2四半期)だ。下位所得層との格差を考慮すれば、上位世帯が消費・投資の余力を主導する構造だ。高齢層の割合が拡大する状況下で、資産所得中心の上位世帯と労働・移転所得中心の退職世帯の間の消費の二極化は、さらに鮮明になる可能性が大きい。企業の立場からは、シルバー消費と高所得層のプレミアム消費という二つの軸に合わせた市場戦略が必要だ。
出生率の反発が持続するかどうかが最初の注目ポイントだ。2025年の0.799人に続き0.8人台への回復が確認されれば、少子化対策の効果と世代交代の効果が重なったものと解釈できる。しかし、高齢人口の比率は今後数年間にわたり年1%ポイント前後の上昇を続け、2030年代半ばに30%突破が予想される流れだ。労働力減少を補う生産性向上と高齢者に配慮した産業構造への転換が、経済成長率を左右する核心的変数となるだろう。数字はすでに方向を示している。