売上高1位のアマゾン、純利益はアップルの3分の2

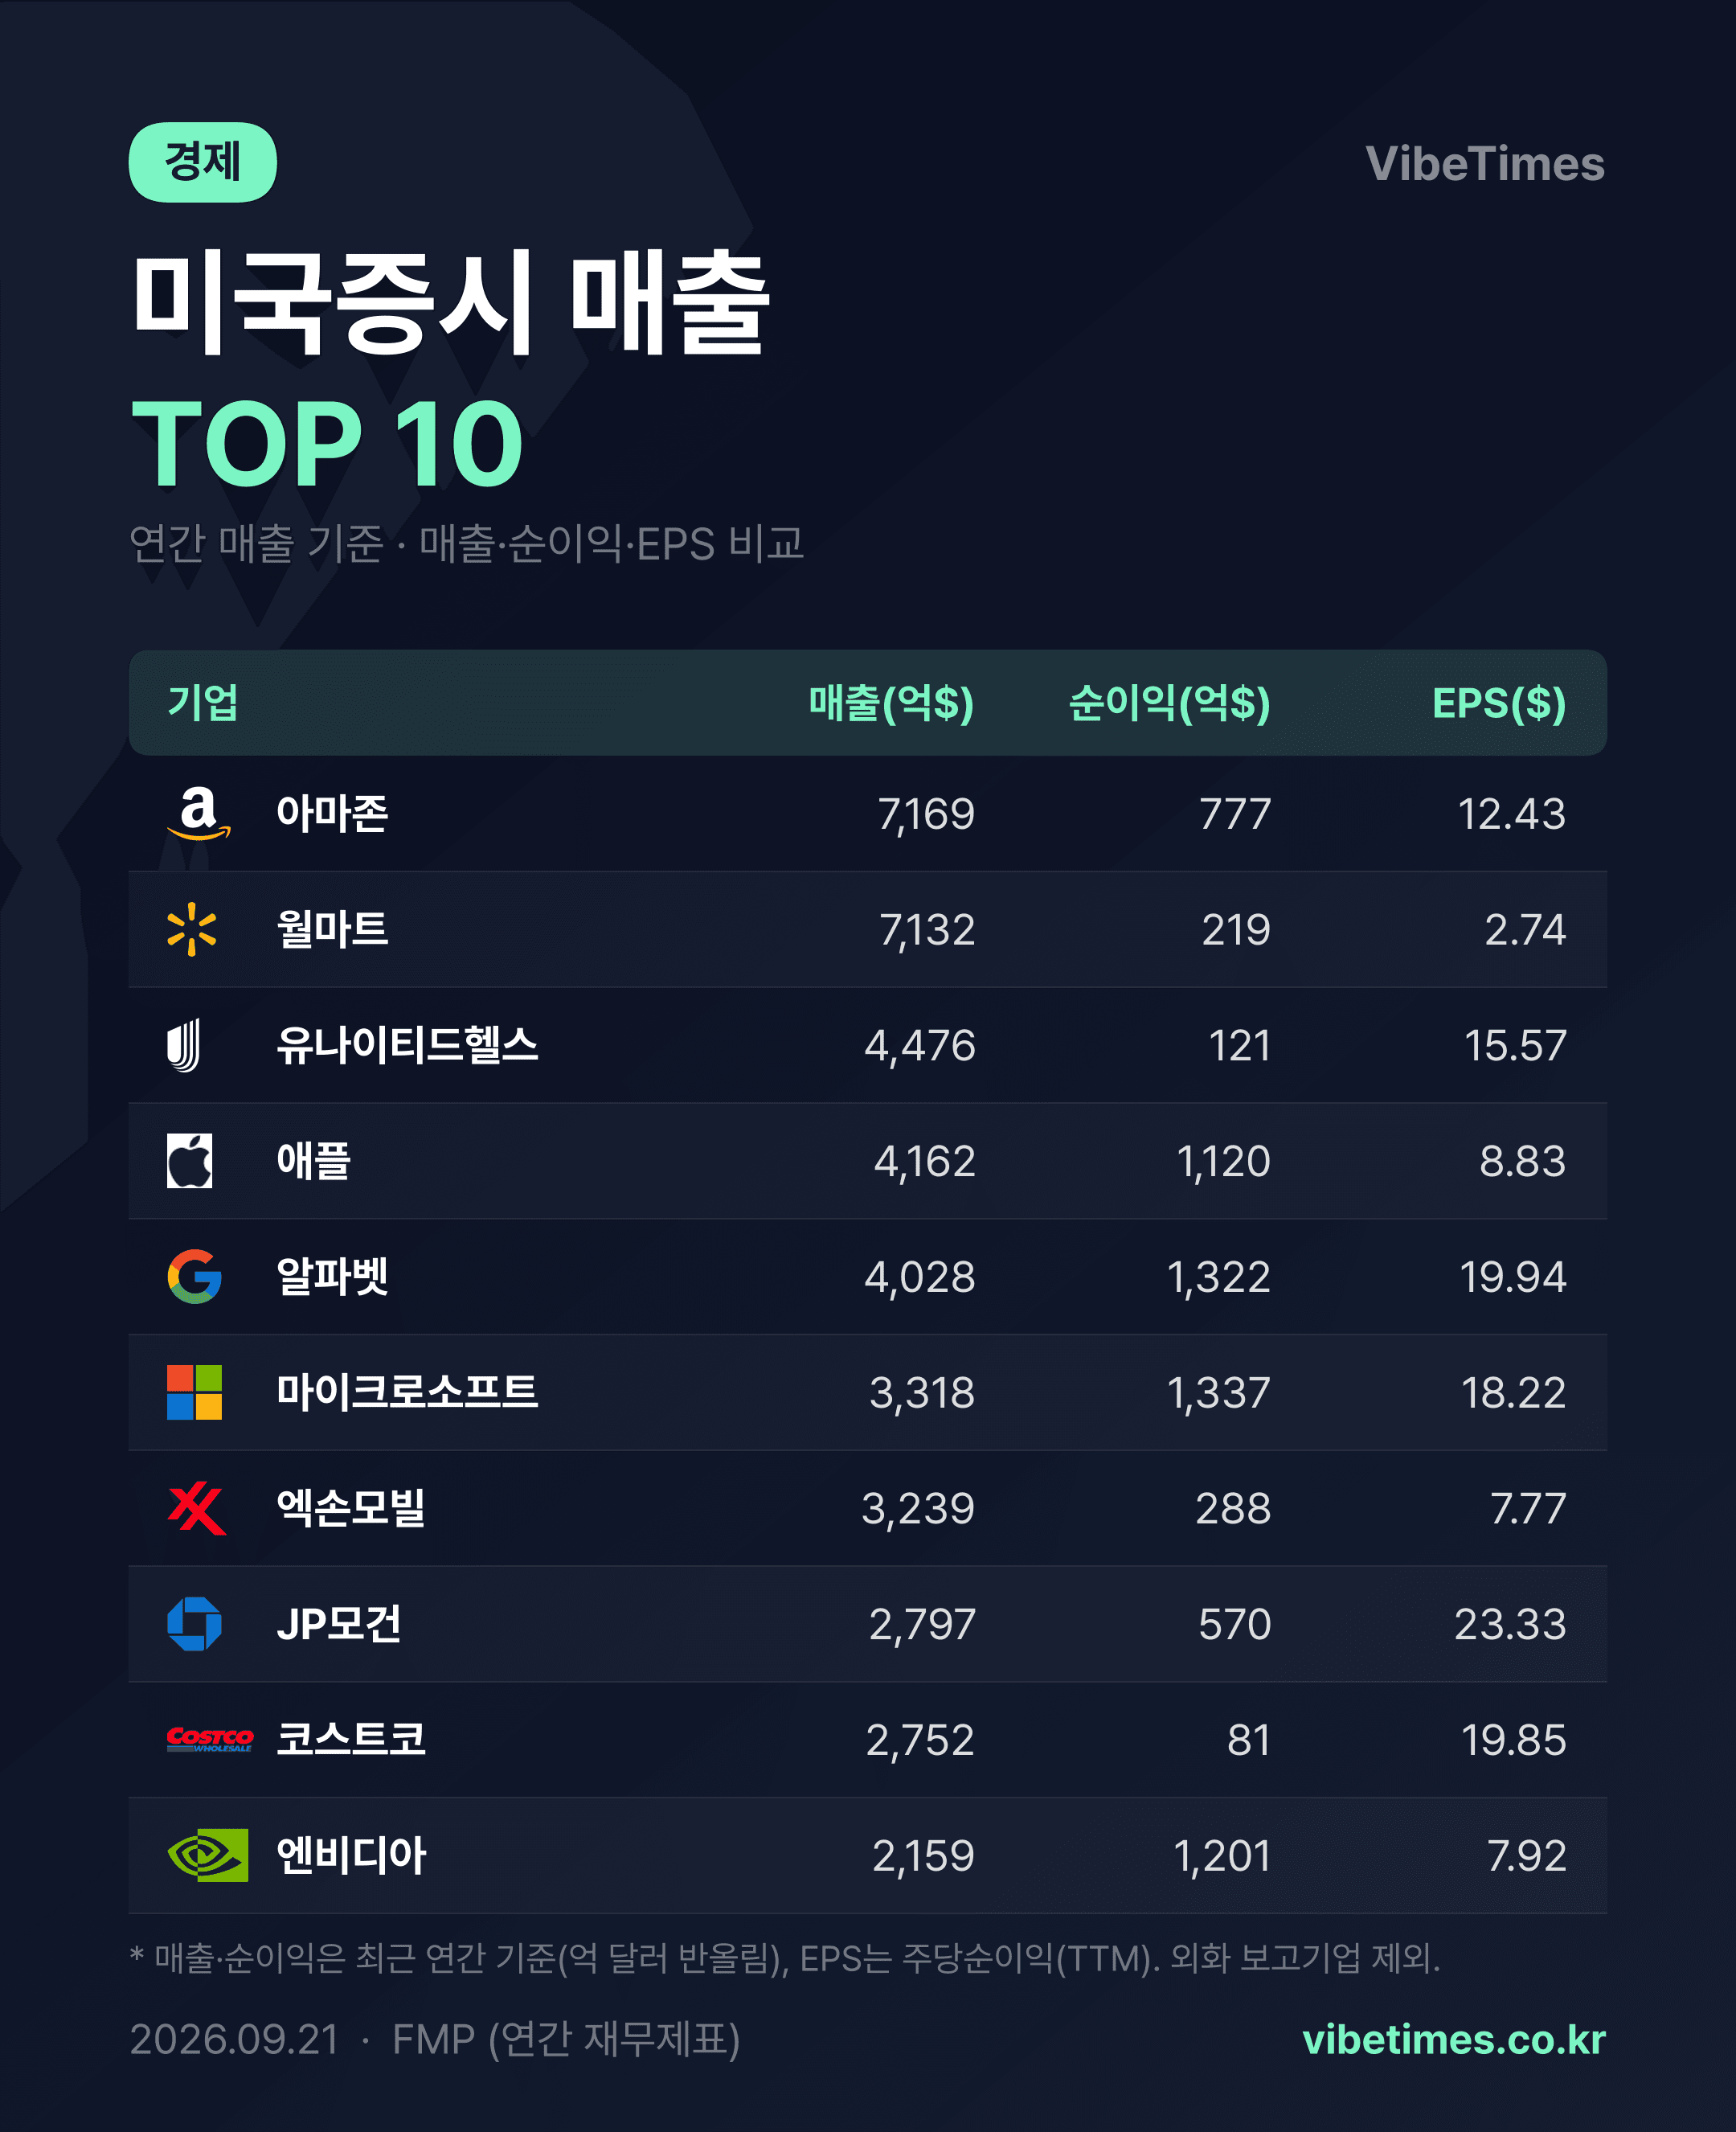
売上高1位のアマゾンの純利益は、4位のアップルの3分の2の水準にとどまった。2026年9月21日時点の米国市場における売上高上位10社の集計を見ると、規模と収益性がどのように異なる方向へ動いているかが明確に表れている。
売上高上位の構図:流通・ヘルスケアが並び、ビッグテックが続く
アマゾンは年間売上高7,169億ドルで1位を記録した。2位のウォルマートが7,132億ドルで、37億ドル差の僅差で追う。両流通大手の売上高規模は事実上同等だ。3位ユナイテッドヘルス(4,476億ドル)からは売上高が4,000億ドル台に下がり、アップル(4,162億ドル)、アルファベット(4,028億ドル)、マイクロソフト(3,318億ドル)が続いた。
10位以内の構成自体に意味がある。流通(アマゾン、ウォルマート、コストコ)、ヘルスケア(ユナイテッドヘルス)、エネルギー(エクソンモービル)、金融(JPモルガン)、そしてビッグテック5社が混在している。米国経済の実物の流れをそのまま反映したリストと言える。
純利益の格差:売上高がそのまま利益ではない
純利益で並べ替えると順位は完全に入れ替わる。マイクロソフトが1,337億ドルで最も多く稼ぎ、アルファベット(1,322億ドル)、エヌビディア(1,201億ドル)、アップル(1,120億ドル)が続く。ビッグテック4社が純利益上位4枠を席巻した。
純利益率で見ると格差はさらに鮮明だ。エヌビディアは売上高2,159億ドルで10位以内では最も小さいが、純利益率は55%を超える。アルファベットとマイクロソフトもそれぞれ32%と40%前後だ。一方、売上高1位と2位のアマゾン(約10.8%)とウォルマート(約3.1%)は、10%半ばと一桁前半にとどまる。流通業の特性上、薄いマージンで大量に売る構造だ。アマゾンは777億ドルの純利益を上げたものの、これは売上高が5,000億ドル以上少ないアップル(1,120億ドル)より30%以上少ない金額だ。
時価総額はこうした収益性の格差を正面から反映している。エヌビディアは売上高10位でありながら、時価総額5兆3,000億ドルで10位以内で最も高く評価されている。アップル(4兆9,200億ドル)、アルファベット(4兆2,500億ドル)、マイクロソフト(3兆7,000億ドル)が続く。一方、ウォルマートの時価総額は8,498億ドルで、アマゾン(2兆7,100億ドル)の3分の1の水準だ。市場は売上高の規模ではなく、利益創出力に価値を見出していることの証左だ。
株価に織り込まれた期待:EPSから見た過小評価・過大評価
1株当たり純利益(EPS)は、1株が稼ぎ出す利益を意味する。JPモルガンが23.33ドルで最も高く、ユナイテッドヘルス(15.57ドル)、アルファベット(19.94ドル)が続く。時価総額をEPSで割って概算の株価収益率(PER)を計算すると、企業ごとの評価水準が見えてくる。ユナイテッドヘルスは時価総額3,368億ドルに対しEPSが15.57ドルで、実績に比べ相対的に低い価格で取引されている姿だ。エヌビディアは売上高規模に比べ圧倒的な利益率に支えられているが、時価総額が売上高の2倍を超えており、市場が今後の成長まで先取りして価値を付けていることを示している。
市場は利益の大きさだけでなく、利益の質と持続可能性を見ている。ウォルター・ウィンチェルの言葉どおり、成功は後ずさりしがちだという戒めが常に付きまとうように、現在の高い評価が利益の成長につながるかどうかが焦点だ。
投資への示唆と展望
今回の集計で投資家が注目すべき点は2つある。まず、売上高上位と利益上位の不一致だ。数量を支配する流通・ヘルスケア企業と、利益を支配するビッグテックの役割分担が明確になりつつある。次に、エヌビディア型の収益構造の特異性だ。売上高2,159億ドルで純利益1,201億ドルを生み出す構造は、半導体設計の独占に基づくものであり、このようなマージンが持続するのは容易ではないだろう。
今後の注目点は、アマゾンの利益率改善の可否だ。ウェブサービス(AWS)など高マージン事業の比重が大きくなるほど、売上高1位企業の業績が利益ランキングでも上がる可能性がある。逆に、ビッグテックの高いバリュエーションが実績で証明されなければ、時価総額ランキングの再編もあり得る。売上高が示す規模と利益が示す質、この2つの軸を併せて読み解いてこそ、米国市場の現状を正確に判断できる。