コムキャストが大型優良株の低PERランキングで1位に

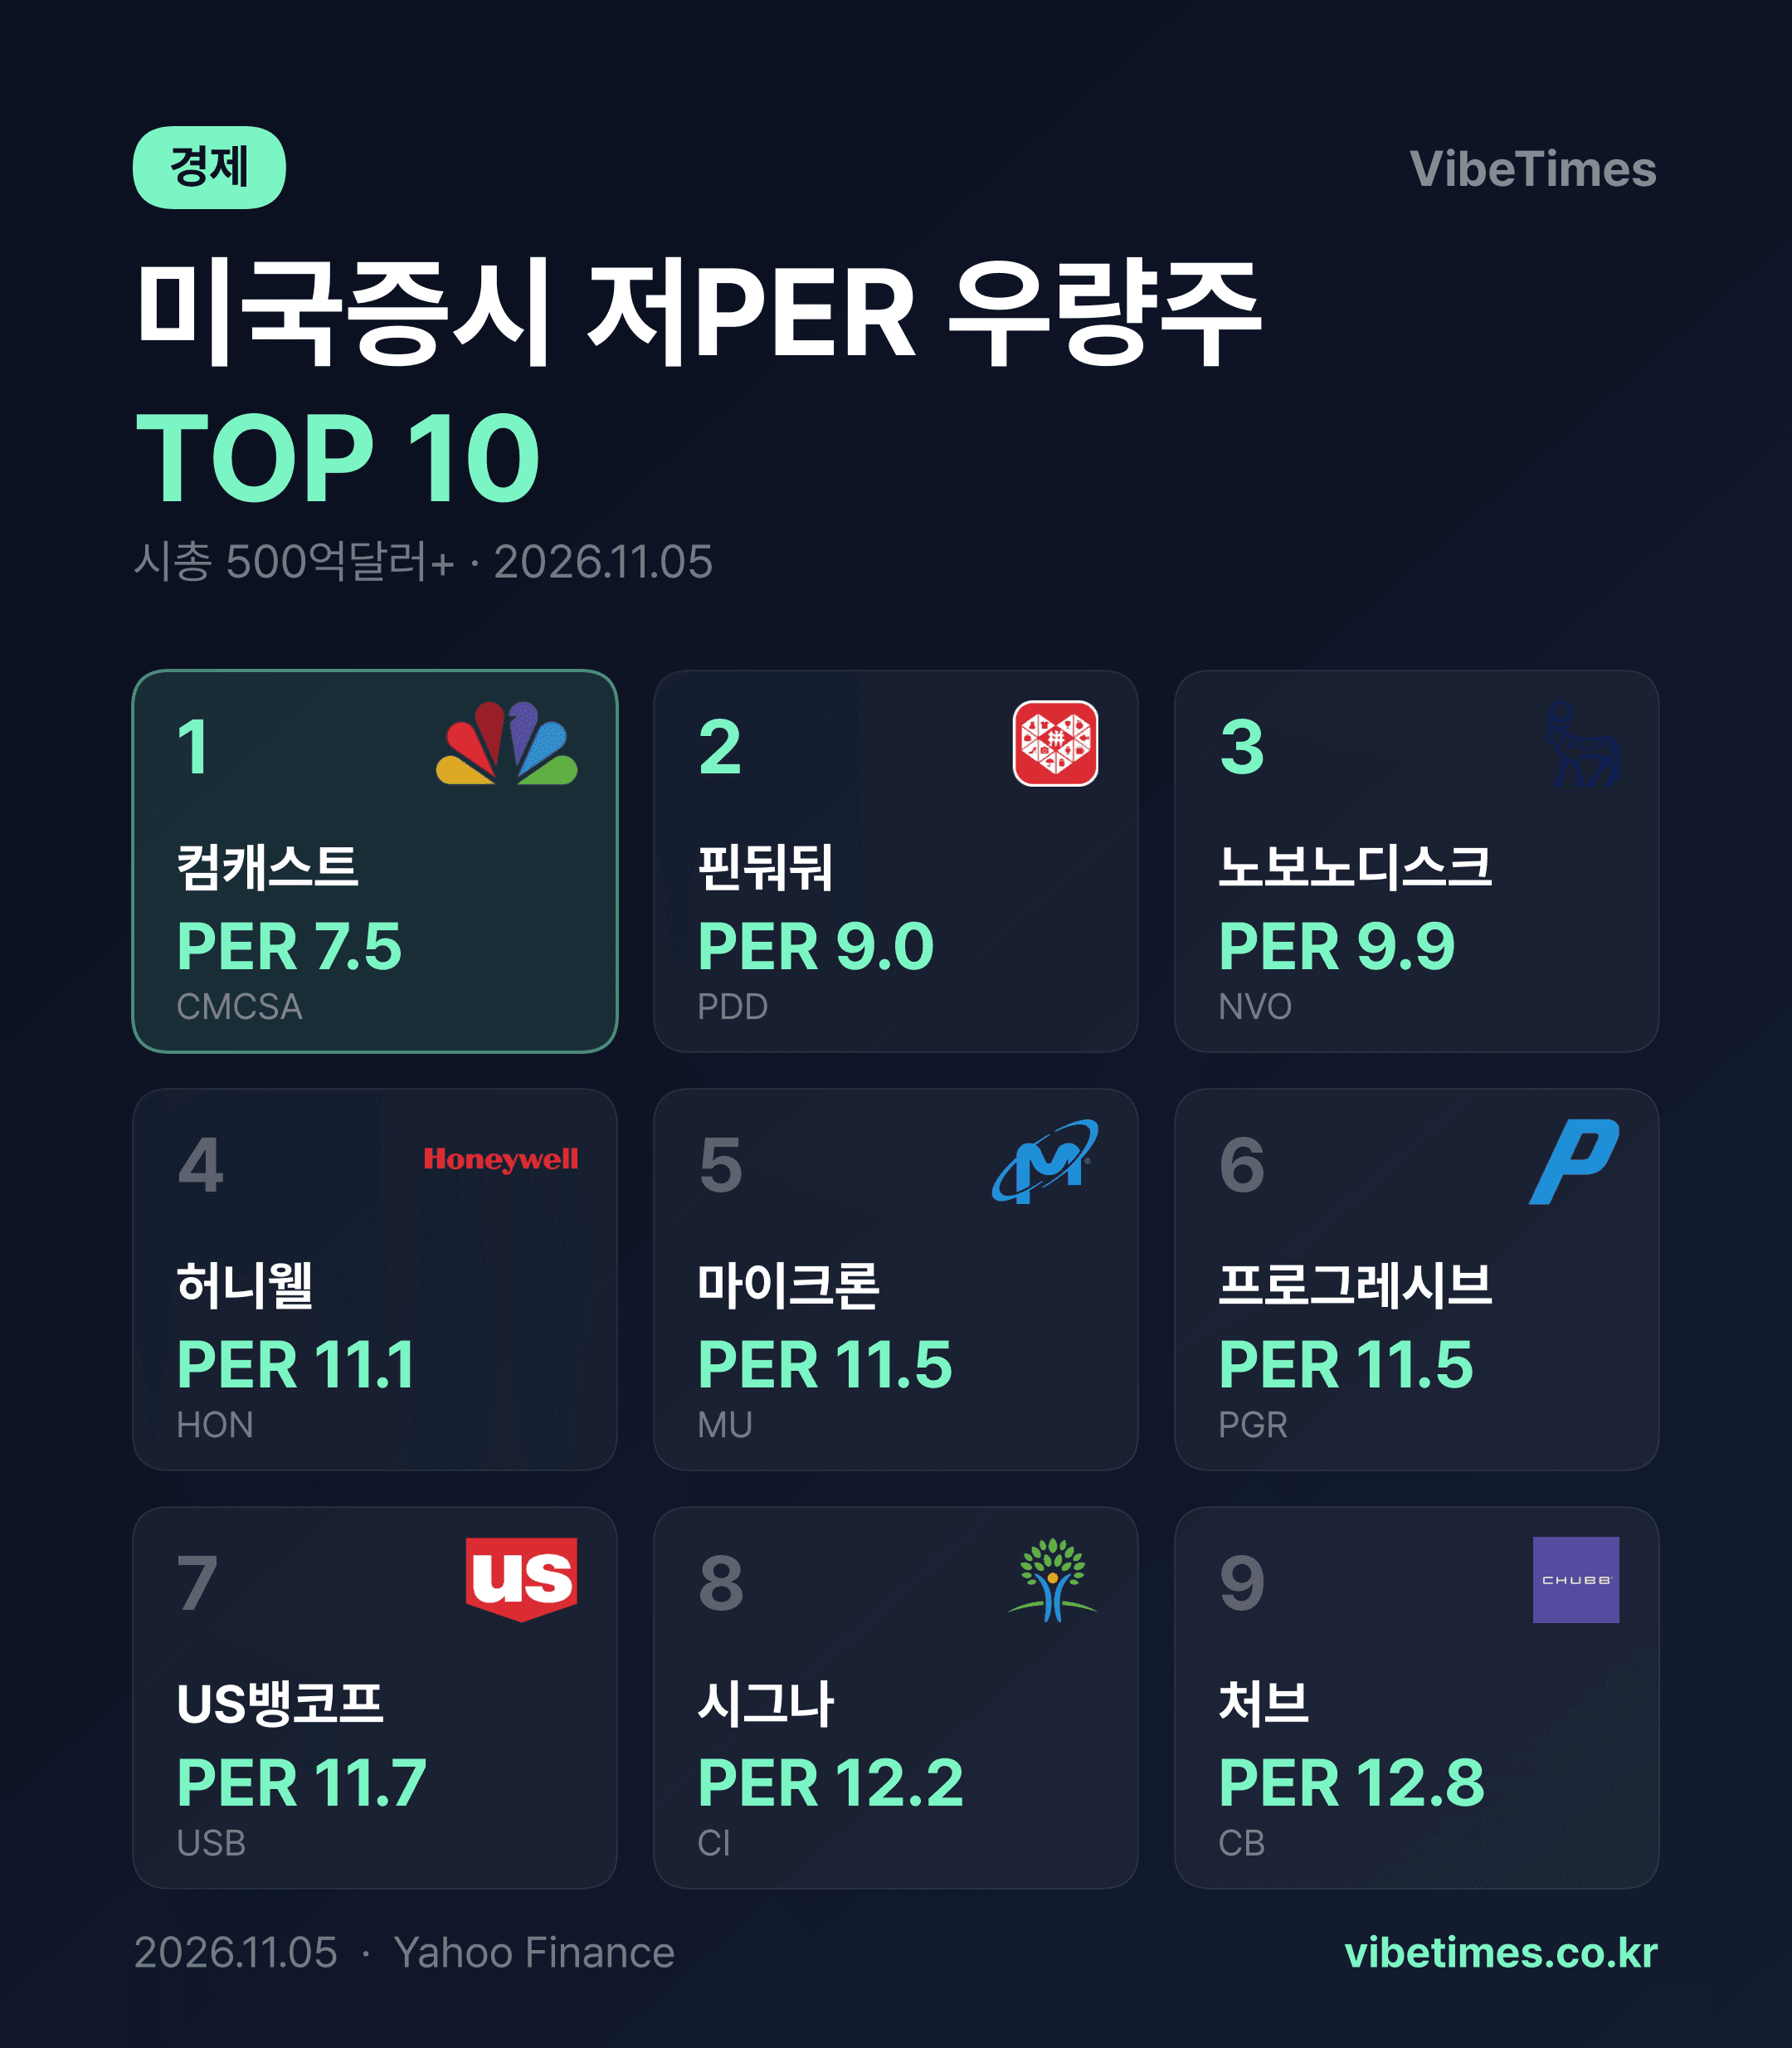
コムキャストが大型優良株の低PERランキングの頂点に立った。2026年11月5日基準、米国市場の大型株の中で株価収益率(PER)が最も低い銘柄はコムキャストで、PERは7.5倍を記録した。ニーチェは「事実はなく、解釈のみがある」と言ったが、低PERランキングに限れば数字が明確に物語っている。市場がこれらの企業の利益に対して株価をどう評価しているかを示す指標だからだ。
上位陣の構成が語るもの
ランキング上位には異色の組み合わせが並んでいる。1位のコムキャスト(PER 7.5倍、時価総額841億ドル)をはじめ、2位の拼多多(9.0倍、1,141億ドル)、3位のノボノルディスク(9.9倍、1,772億ドル)がトップ3を構成する。ケーブル・通信、中国電子商取引、グローバル製薬という異なる業種が、低PER上位にそろって名を連ねたことになる。
この構成には共通点がある。3社とも市場が成長の減速や構造的リスクを株価に織り込んだ状態にあることだ。コムキャストは従来型ケーブルTV契約者数の減少、拼多多は中国の消費低迷と競争激化、ノボノルディスクは肥満治療薬市場の競争構造の変化という、それぞれの負担を抱えている。PERが低いということは、それだけ市場が将来の利益について保守的な期待水準を置いていることを意味すると解される。
金融株の躍進が目を引く
ランキングを下に見ていくと、金融・保険セクターの存在感が際立つ。4位のハネウェル(11.1倍)と5位のマイクロン(11.5倍)の後は、事実上金融株が続く。プログレッシブ(11.5倍)、USバンコープ(11.7倍)、シグナ(12.2倍)、チャブ(12.8倍)、そして10位のゴールドマン・サックス(12.9倍)まで、5つの金融関連銘柄が上位10位内に位置した。
これは、金融株が利益を上げながらも株価が利益の成長スピードに追いつかなかったというシグナルと読み取れる。銀行・保険業種は伝統的に市場全体の平均より低いPERで取引される傾向があるが、ゴールドマン・サックスが2,585億ドルの時価総額で10位圏内で最も大きな規模でありながら12.9倍で取引されている点は、依然として割り引かれた評価だという解釈も可能だ。
マイクロンの位置が異色だ
注目すべき存在はマイクロンだ。半導体企業の特性上、業績のサイクルが大きく株価の変動性も高いが、時価総額9,675億ドルでランキング内の圧倒的1位でありながら、PERは11.5倍にとどまった。利益の規模が株価を上回り、ランキングに名を連ねたことになる。半導体好況期の利益がどれだけ続くかを市場が確信できなければ、こうした数値が出るとの見方だ。
騰落率データも参考になる。上位10銘柄の日次騰落率が-0.02%から0.03%の間に集中しており、発表時点基準で特段の株価変動はなかった。低PER自体がすでに市場に十分反映された安定した評価状態であることの証左だ。
低PERは好機か、罠か
投資の観点から、このランキングは両刃の剣だ。PER 7~13倍の水準は市場全体の平均を大きく下回るため、利益が維持されるという前提の下で魅力的な買いの水準と見ることができる。実際、コムキャストとノボノルディスクは安定したキャッシュフロー創出能力を備えた企業という評価を受けてきた。
ただし、低PERがすぐに割安評価を意味するわけではない。市場が成長の停滞やリスク要因を先に織り込んだ結果である可能性があるからだ。上位銘柄たちの共通の課題は、市場の低い期待水準を超える利益の流れを証明することだ。その証明が続けばこのランキングは割安株発見のリストとなり、そうでなければ低いPERもまた一つのバリュートラップに終わる見通しだ。