물가 2.9%인데 기준금리는 3%로 굳어든다

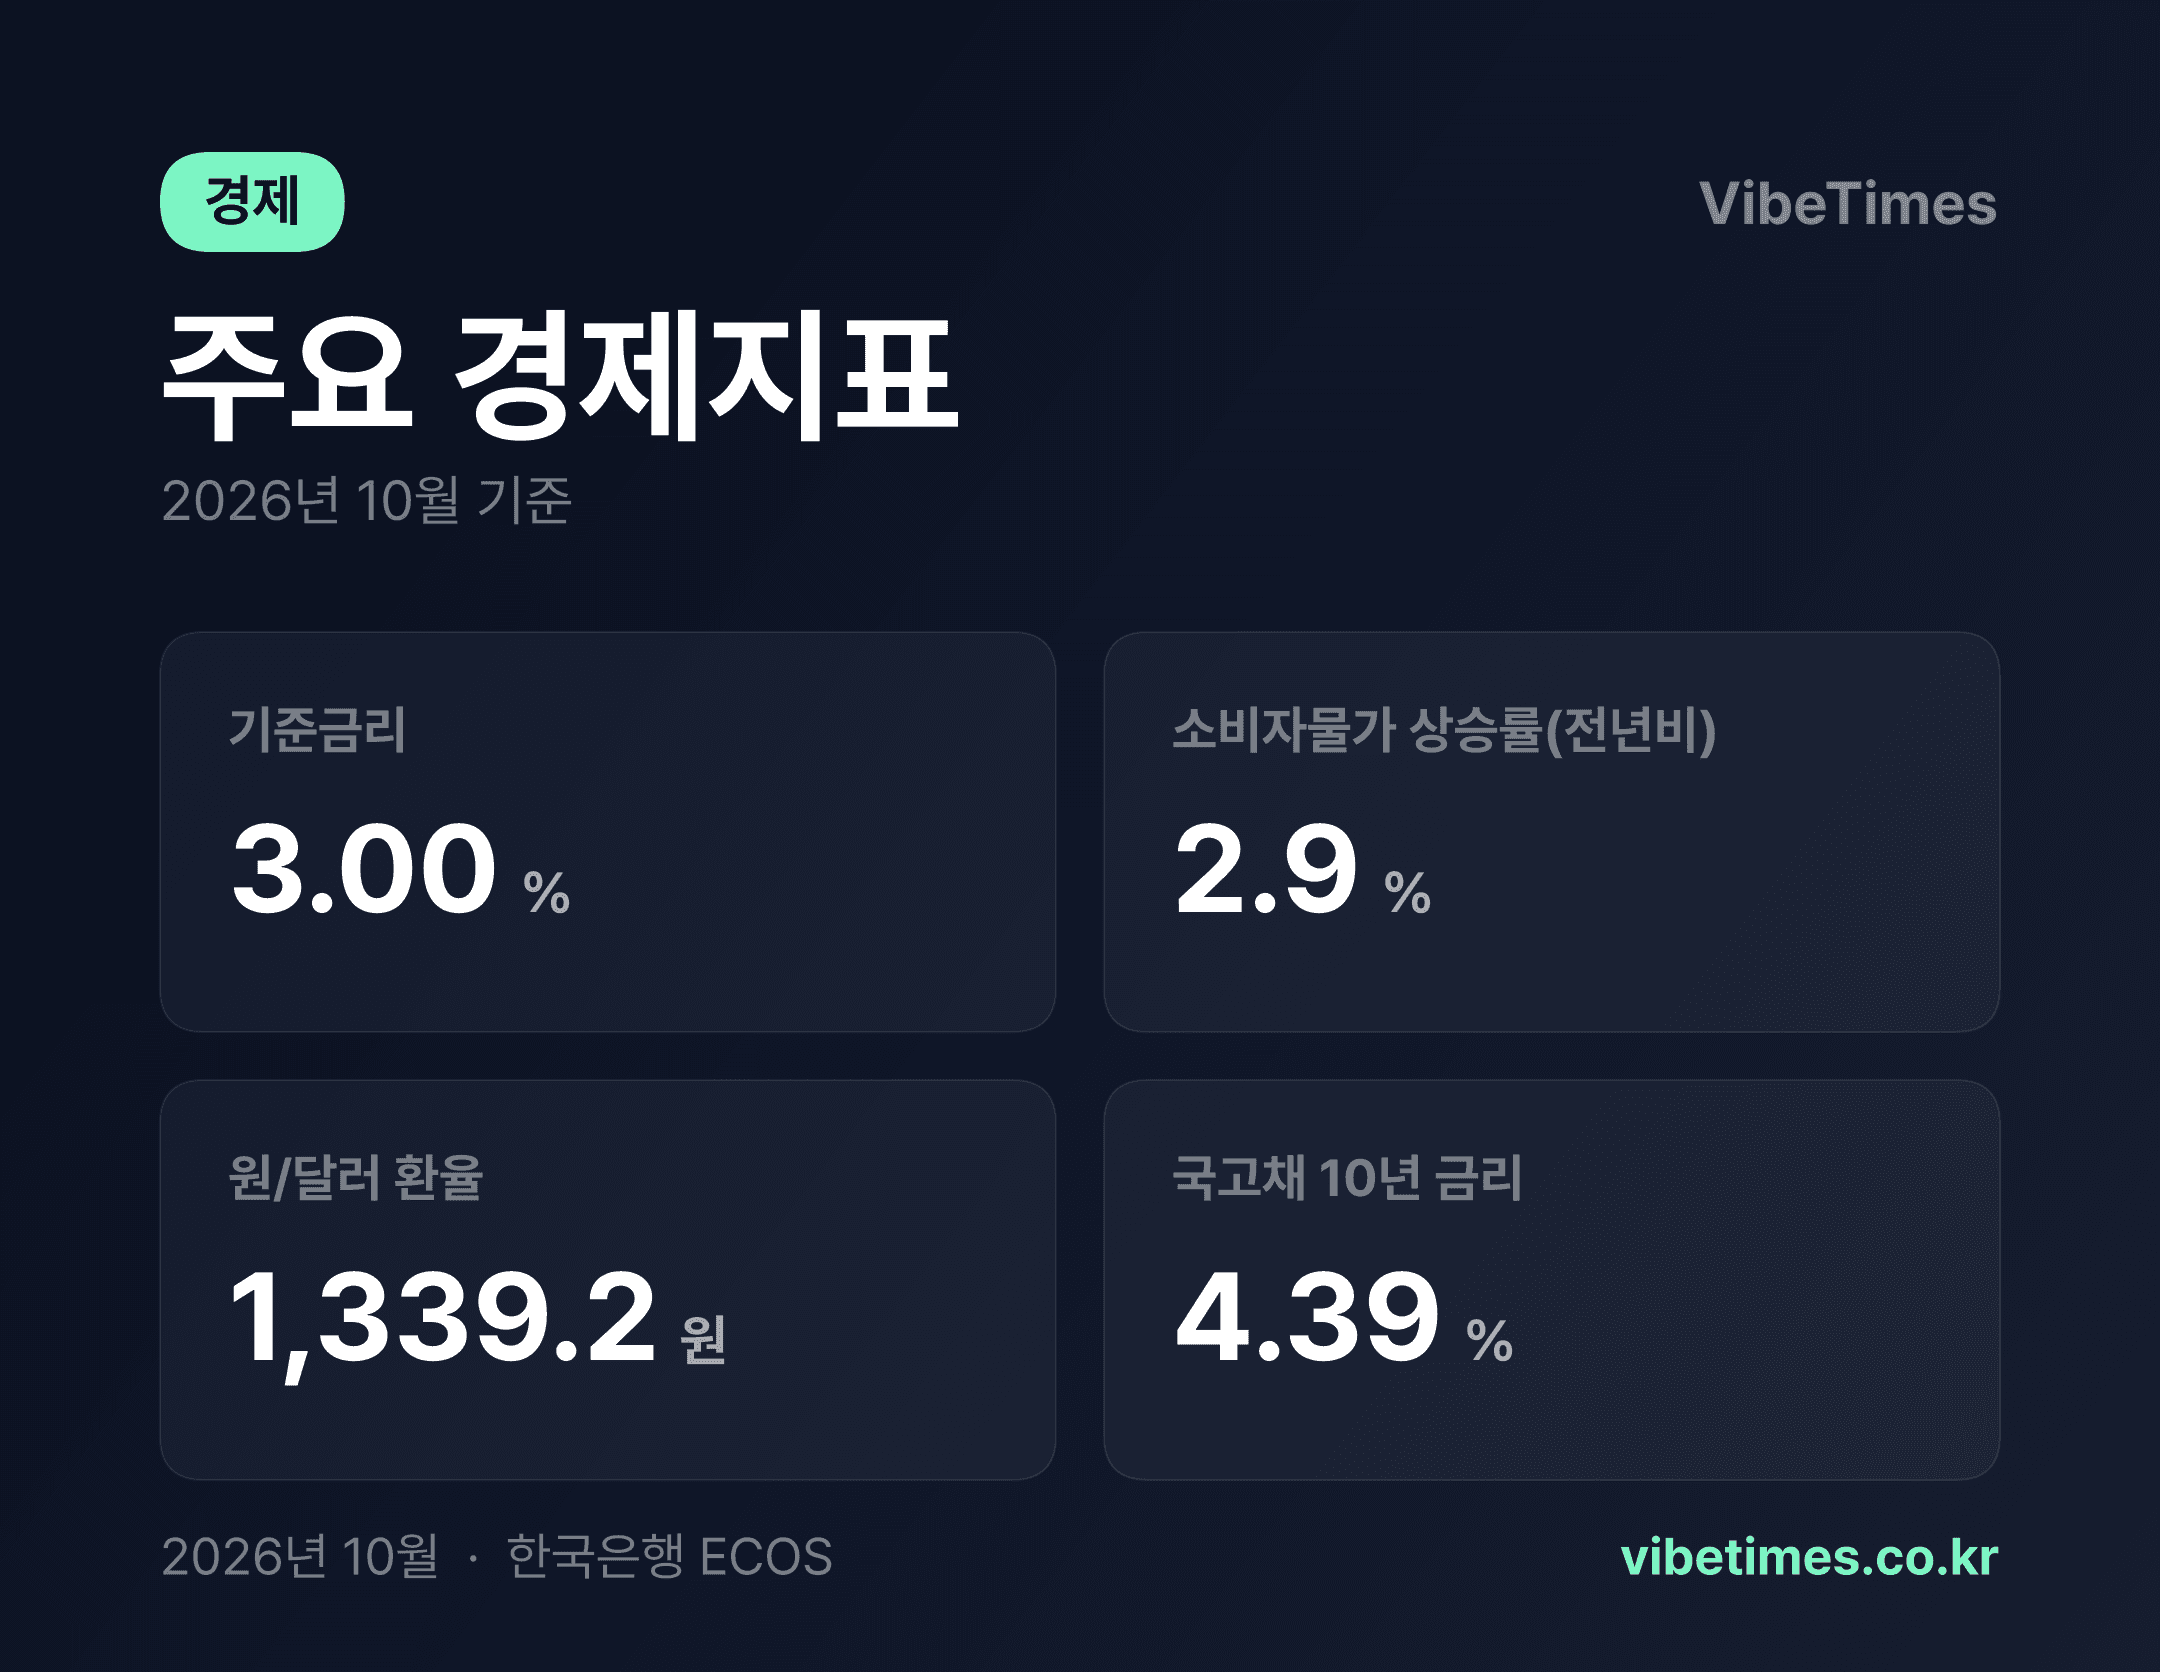
물가 2.9%에 금리 3.00%, 실질금리는 사실상 0 근처다.
한국은행 기준금리 3.00%, 소비자물가 상승률 2.9%, 원/달러 환율 1339.2원, 국고채 10년 금리 4.39% — 2026년 10월 10일 기준 주요 거시지표를 한 줄로 세우면 이렇다. 물가와 정책금리가 거의 붙어 있다는 점이 이번 지표 배치의 핵심이다. 명목금리에서 물가상승률을 뺀 실질금리가 0.1%포인트에 불과하다는 뜻이다. 돈을 맡아도 사실상 이자 수익이 없다는 신호다.
금리·물가 균형이 말해주는 것
기준금리 3.00%는 물가상승률 2.9%와 겹치는 수준이다. 통상 중앙은행은 물가를 목표치인 2% 안팎으로 잡을 때 금리를 내리는 데 주저하지 않는다. 그런데 물가가 2.9%로 여전히 목표보다 0.9%포인트 높다 보니, 한국은행이 금리를 더 내리기 어려운 국면이 이어지고 있다고 읽힌다.
소비자물가가 전년 동월 대비 3% 문턱 아래에서 멈춰 있다는 점도 주목할 만하다. 3%를 넘으면 '고물가 인식'이 확산되기 쉽고, 2%대 후반이면 둔화 흐름으로 해석될 여지가 있다. 2.9%는 그 경계선 바로 아래다. 급등도 급락도 아닌, 끈적한 인플레이션이라는 해석이 가능하다.
시장금리는 정책금리보다 1.39%포인트 높다
국고채 10년 금리 4.39%는 기준금리보다 1.39%포인트나 높다. 장기 시장금리가 정책금리를 크게 웃돈다는 것은 투자자들이 앞으로도 높은 금리 환경이 이어질 것으로 보고 있다는 뜻이다. 채권을 파는 입장에서는 이 정도 프리미엄을 요구해야 물가와 환율 리스크를 감당할 수 있다고 판단하는 셈이다.
원/달러 환율 1339.2원도 이 구조를 뒷받침한다. 환율이 1300원대 후반에 머물면 수입물가 상승 압력이 커지고, 이는 다시 국내 물가에 술렁임을 준다. 금리를 내리면 원화 가치가 더 빠질 수 있다는 부담이 한국은행의 발목을 잡는 요인으로 작동한다. 금융시장 참여자들이 10년물 금리를 4%대 중반에 형성해 놓은 것은 이런 환율·물가의 이중 제약을 반영한 결과로 보인다.
소비자와 투자자에게 남는 시사점
실질금리가 0에 가까운 환경에서 예금만으로 자산을 지키기는 어렵다. 물가가 2.9% 오르는 동안 금리 수익은 3.00%에 그치기 때문이다. 세금을 감안하면 실질 구매력은 사실상 제자리걸음이거나 소폭 감소다.
반면 기업과 가계 대출자 입장에서는 금리가 더 내려가기를 기대하기 어려운 국면이다. 장기금리 4.39%는 주택담보대출과 회사채 발판이 되는 금리이므로, 조달 비용 부담이 당분간 완화되기 어렵다는 신호로 읽힌다.
향후 변수와 전망
향후 방향은 물가가 2.9%에서 어느 쪽으로 꺾이느냐에 달려 있다. 물가가 2%대 중반으로 내려앉으면 실질금리가 자연스럽게 양(+)으로 벌어지고, 한국은행은 금리 인하 여지를 확보하게 된다. 반대로 환율이 1350원을 넘어서며 수입물가를 밀어 올리면 금리 인하는 더욱 멀어진다.
요컨대 현재의 숫자들은 '인플레이션과의 장기전'을 보여준다. 급한 조정 국면은 아니지만, 시장은 이미 4%대 장기금리로 앞날의 높은 비용을 값을 매겨 두었다. 물가가 목표치로 돌아가는 속도가 향후 몇 개월간 가장 중요한 변수가 될 것이다.
데일리 브리핑 구독
매일 아침 핵심 뉴스를 이메일로 받아보세요. 무료