投資リポート、半導体急落相場でも累積収益率+49%を達成

半導体急落の中でも+49%…AIバリュー投資ポートフォリオの押し目買い検証
フィラデルフィア半導体指数が4.89%暴落しナスダックまで引きずり下ろす中、国内市場もコスピ2%台、コスダック4%台の下落でスタートした。油価はブレント基準で4%台の急騰となりインフレ負担が再燃し、金やビットコインまでもが沈静化した「リスク回避型調整」局面である。しかし、こうした逆風の中でもAIバリュー投資ポートフォリオは累積収益率+49.23%を記録し、総資産1万4,923ドルを維持している。暴落相場での防御力と割安銘柄の発掘が生んだ成果だ。
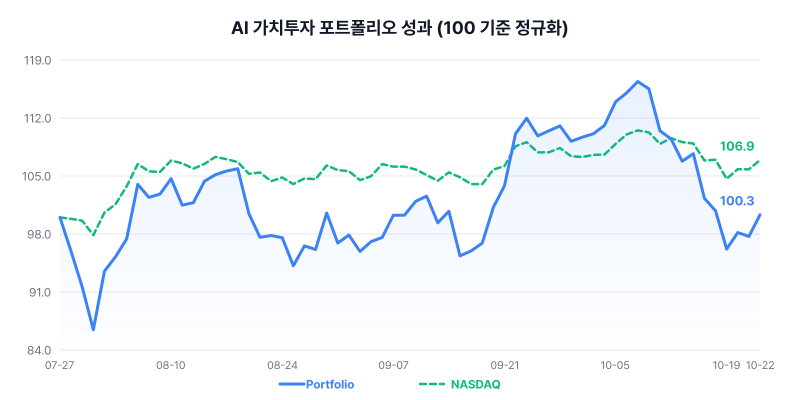
調整局面でも、資産曲線は右肩上がり
直近5日間の資産推移を見ると、このポートフォリオは10月16日の1万4,995ドルを出発点に、19日には1万4,308ドルまで押し込まれたが、21〜22日の2日連続で反発し高値を回復した。市場全体が揺れ動く中でも、半導体中心の銘柄群のバリュエーション的魅力が下落幅を埋めた形だ。ただし現金残高がゼロのオールイン状態であるため、変動性拡大局面では指数以上の動きを強いられる可能性がある点は引き続き懸念材料として残る。
保有銘柄の診断:「安い理由がない」銘柄たちが支える
ポートフォリオの中核は依然として半導体だ。エヌビディアは利益成長速度に比べ株価が大きく割り引かれた水準にあり、成長に対するバリュエーションを示すPEGが0.27に過ぎず、調整は好機と読み取れる。マイクロンは株価が900ドルを超えたものの、利益規模を考慮すれば本質指標は12倍前後ににとどまり、メモリースーパーサイクルの恩恵がまだ価格に十分反映されていないとの判断が可能だ。ブロードコムもPEG0.33で成長比の負担が低い。一方、インテルは依然として赤字を計上しており、投資ロジックが回復期待に依存している点、ナスダック3倍レバレッジのTQQQは現在価格が取得価格を下回っているだけに変動管理が課題となる。
| 銘柄 | 数量 | 取得価格 | 現在価格 | PER |
|---|---|---|---|---|
| ブロードコム | 5.67株 | $326.03 | $337.80 | 43.1 |
| AMD | 7.17株 | $198.62 | $552.72 | 141.0 |
| アマゾン | 1.95株 | $208.39 | $262.37 | 21.1 |
| インテル | 2.80株 | $104.56 | $92.96 | - |
| メタ | 0.55株 | $653.56 | $697.52 | 23.8 |
| SOXL | 13.92株 | $71.22 | $103.24 | - |
| TQQQ | 1.13株 | $76.34 | $72.61 | - |
| エヌビディア | 25.26株 | $184.21 | $221.97 | 28.1 |
| マイクロン | 0.83株 | $972.67 | $913.67 | 12.3 |
売買の検証:暴落相場での分割買いと構成比率の再編
直近取引の核心は「エヌビディアの利益確定とマイクロンへの資金移動」だ。16日にエヌビディアの一部を売却して単一銘柄比率38%まで膨らんだ過熱を解消し、その資金でPEG0.16の極端な割安水準にあったマイクロンを追加購入した。マイクロンについては、HBM4供給価格の引き上げとメモリーサイクルの持続を根拠に、9月と10月の2回にわたり分割買いを進めたもので、急落日をむしろ低価格確保の好機と捉えた典型的なバリュー投資型のアプローチである。同時に、半導体指数急落時に損失が3倍に拡大するレバレッジETFの比率を縮小し、ポートフォリオの体質を個別優良株中心に整えた。
| 日付 | 区分 | 銘柄 | 数量 | 価格 |
|---|---|---|---|---|
| 2026-10-16 | 買い | マイクロン | 0.31株 | $931.24 |
| 2026-10-16 | 売り | エヌビディア | 1.33株 | $217.23 |
| 2026-10-09 | 買い | マイクロン | 0.11株 | $1,035.84 |
| 2026-10-09 | 売り | TQQQ | 0.06株 | $80.23 |
| 2026-10-09 | 売り | SOXL | 0.73株 | $142.52 |
| 2026-09-18 | 買い | マイクロン | 0.19株 | $977.50 |
| 2026-09-18 | 売り | SOXL | 0.77株 | $114.82 |
| 2026-08-28 | 売り | SOXL | 0.81株 | $123.05 |
展望:変動は拡大するが、ロジックは有効
VIXが19ラインまで上昇し恐怖感が再燃、ナスダック100先物も2%台の下落を記録しており、アジア市場序盤の売り圧力は続く可能性が高い。ただし米10年債利回りが5%手前で反転した点は、グロース株のバリュエーションにとっては一服材料となる。油価急騰に伴うインフレ再燃の有無が今後の最大変数だが、HBM中心のメモリー好況という根本ロジックは揺らいでいない。調整は十分な根拠を持つ銘柄にとって依然として好機であるというこのポートフォリオの原則が、次の局面でも有効かどうか、注目される。
※本リポートはAIバリュー投資ポートフォリオの模擬運用内容を分析したものであり、投資勧誘ではありません。実際の投資はご自身の判断と責任において行われるべきです。
ポートフォリオの詳細な内容を知りたい方は?
下部のニュースレター購読により、毎日詳細な投資リポートをお受け取りいただけます。