미국 국채금리 오르면 우리 대출금리도 따라 오른다

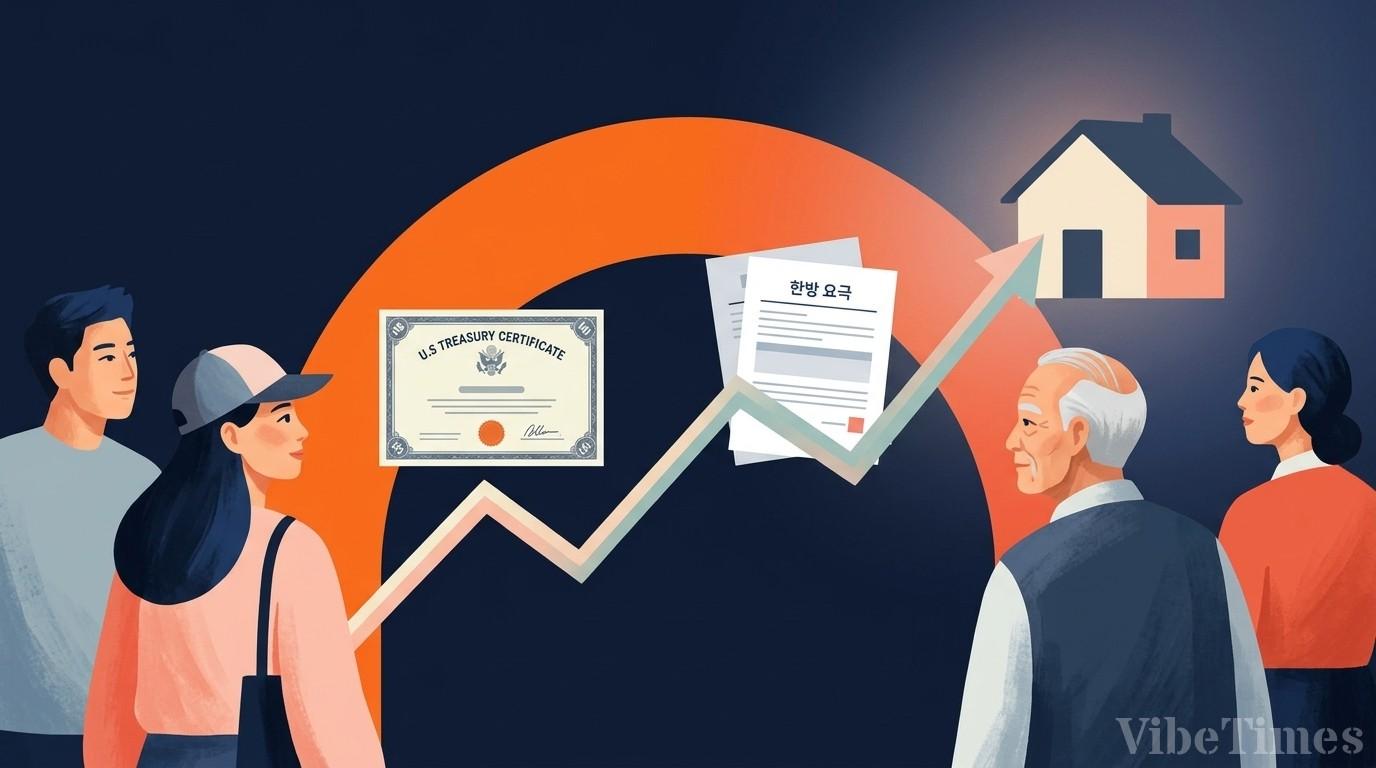
대출 만기(갚는 기한)가 다가온 기업과 주택담보대출 이자를 내는 가계가 곧바로 영향을 받는다. 그래서 경제 뉴스마다 미국 국채금리가 자주 등장하는 것이다.
안전자산 수익률이 글로벌 금리의 기준
연방준비제도(미국의 중앙은행 역할을 하는 통화정책 기구)가
연준(연방준비제도의 약칭)의
외국인 투자자에게는 환차손도 문제다. 국내 주가가 올라도 원화 가치가 더 크게 떨어지면 달러 환산 수익은 줄어든다. 원화 약세는 주식 매도 압력으로 작용할 수 있지만, 기업 실적과 주가 수준도 함께 고려되므로 환율만으로 외국인 매매를 설명할 수는 없다. 대출 시장의 압력은 더 직접적이다. 미국 국채금리 상승이 국내 국채와 은행채 금리에 반영되면 대출금리에도 상승 압력이 생긴다. 변동금리 대출은 금리 조정 시점에, 고정금리 대출은 만기나 차환 시점에 부담이 커질 수 있다. 차입 의존도가 높은 부동산 프로젝트파이낸싱 사업과 자금 여력이 부족한 중소기업이 특히 취약하며, 가계의 이자 지출이 늘면 소비 위축으로 이어질 수 있다.
데일리 브리핑 구독
매일 아침 핵심 뉴스를 이메일로 받아보세요. 무료