マイクロソフト、純利益1337億ドルで米国1位に

マイクロソフトが純利益1337億ドルで米国企業の中で1位に上がった。
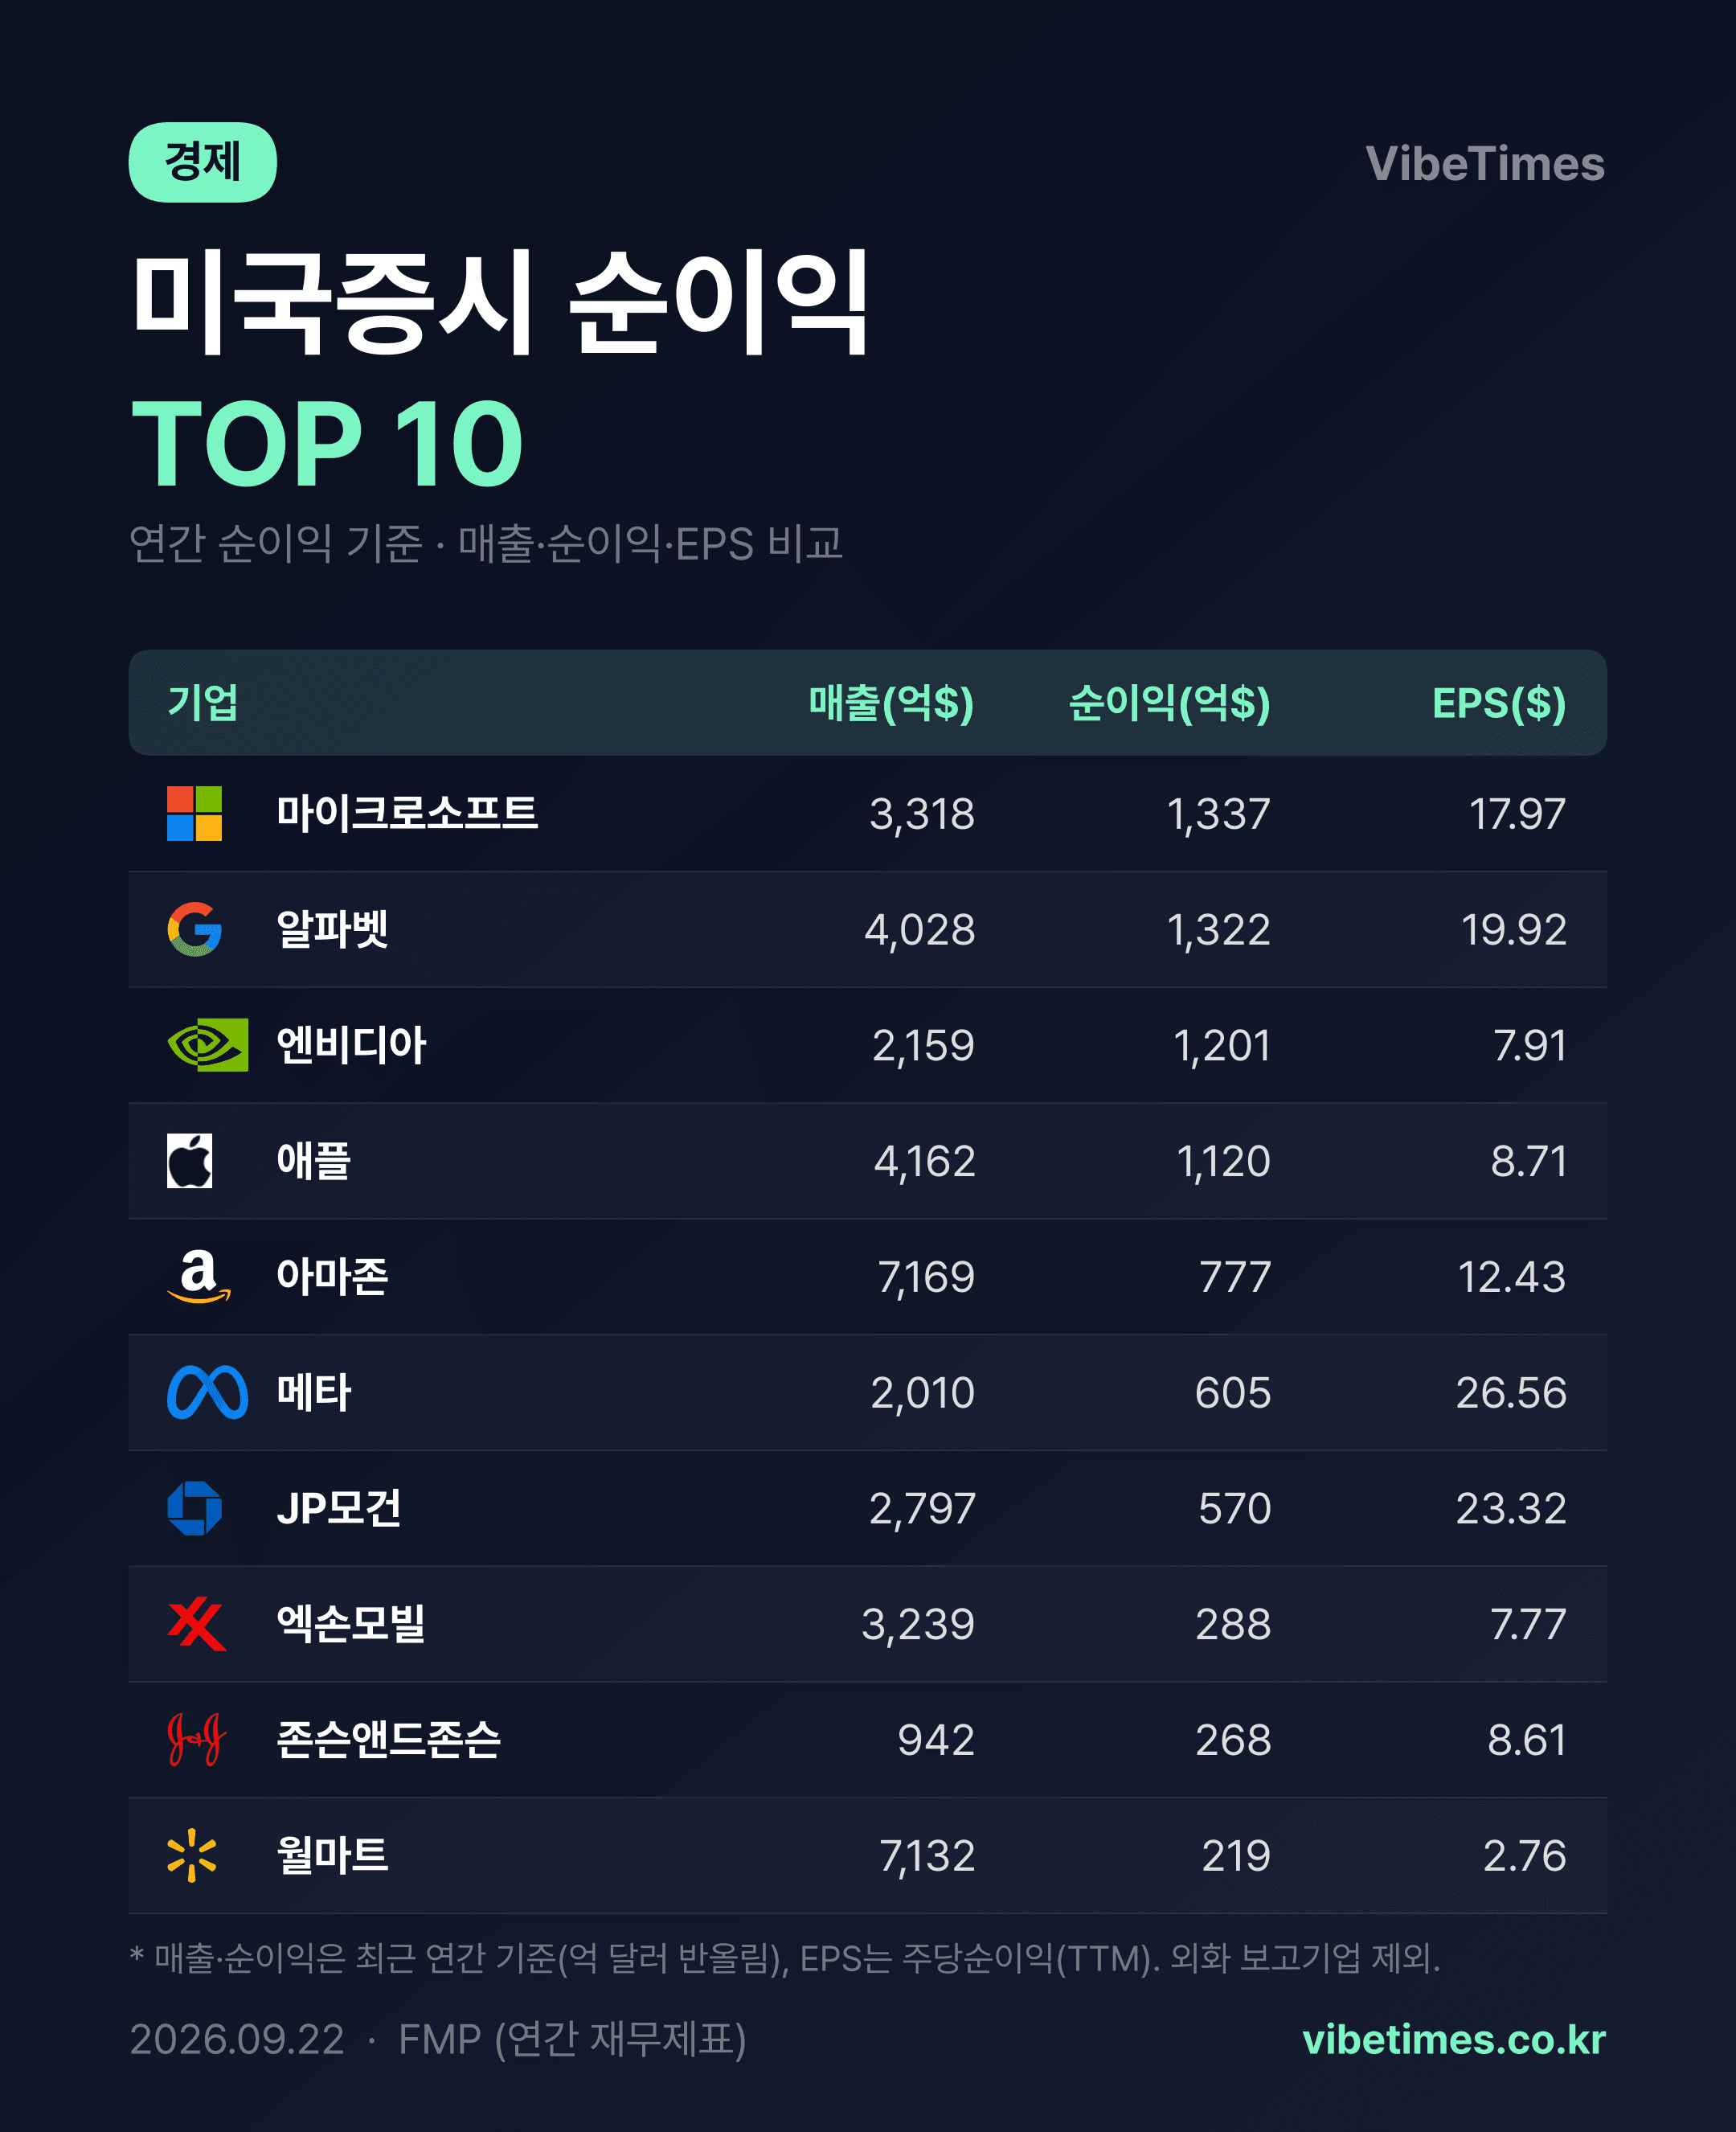
2026年9月22日時点の米国市場における純利益上位10社の集計を見ると、テクノロジー株が6つの座を占め、収益性の主導権を握っている。順位圏全体を貫く流れはシンプルだ。売上規模よりも利益創出力が市場の序列を書き換えているという点だ。
マイクロソフトの逆転 アルファベットを抑えた15億ドルの差
マイクロソフトは売上3318億ドルで純利益1337億ドルを記録した。純利益率に換算すると40%を超える。アルファベットは売上4028億ドルでマイクロソフトより710億ドル多く稼いだが、純利益は1322億ドルにとどまり、15億ドル差で2位に留まった。売上は2倍近く上げながらも、利益効率では押されたことを意味する。
1株当たり純利益(EPS)はアルファベットが19.92ドルで、マイクロソフトの17.97ドルを上回る。これは自社株買いと発行済株式数の縮小が1株当たり利益を押し上げる効果をもたらした結果だ。ただし、絶対的な利益規模ではマイクロソフトが優位を維持した。
エヌビディアの異質なプロファイル 低い売上・高い利益
純利益3位のエヌビディアの構造は注目に値する。売上2159億ドルはアマゾンの3分の1水準だが、純利益は1201億ドルでアマゾン(777億ドル)を大きく上回る。売上に対する純利益率が55%を超え、上位10社の中で最も高い。人工知能(AI)半導体の独占的地位が維持される限り、このような超高収益構造は容易に崩れない見込みだ。
時価総額の順位は純利益の順位とは異なる展開を見せる。エヌビディアは時価総額5兆3700億ドルで10位圏で唯一5兆ドルを超え、アップル(4兆9100億ドル)、アルファベット(4兆2700億ドル)が続く。マイクロソフトの時価総額3兆6700億ドルは、利益1位に比べると相対的に低い水準だ。市場がエヌビディアの成長速度により高い価値を付けているという解釈が可能だ。
プラットフォームと流通の収益性格差
アマゾンとウォルマートの対比は、2つのビジネスモデルの本質を示している。売上だけを見ると、アマゾン7169億ドル、ウォルマート7132億ドルで10位圏の最上位に位置する。ところが純利益はアマゾン777億ドル、ウォルマート219億ドルと3倍以上の開きがある。ウォルマートの純利益率はわずか3%だ。多くの商品を販売する流通業の特性上、利益が薄くなりやすいことを数字で確認させている。
伝統産業の順位圏入りも注目に値する。エクソンモービルは売上3239億ドルを記録しながらも純利益は288億ドルにとどまり、8位となった。ジョンソン・エンド・ジョンソンは売上942億ドルで10位圏最低だが、28.4%の利益率で製薬業の高い収益性を証明した。金融の代表株であるJPモルガンは純利益570億ドルで、テクノロジー企業の中で7位を確保した。
投資への示唆 利益の序列はそのまま株価の序列ではない
メタは純利益605億ドル、純利益率30%を超える堅固な収益構造を備えているが、時価総額は1兆7000億ドルで順位圏の最下位だ。すでに作り上げた利益ではなく、今後稼ぐ利益に市場が価値を付けるという原則が数字に表れた事例だ。
ピーター・リンチは、株式で儲ける本当の鍵は怖くなって売り飛ばさないことだと述べた。この順位表が示唆する内容も大きくは変わらない。純利益上位6社をテクノロジー企業が総なめにした現在の構造は一時的な現象ではなく、AIとクラウドによって利益が再編された新しい定着状態である可能性が高い。ただし、時価総額と利益順位の乖離は、特定銘柄への期待感が実績を先取りしているというシグナルでもある。利益の確認速度が株価に追いつくかを見極めることが、残された課題といえそうだ。