物価は2.9%なのに基準金利は3%のまま足踏み

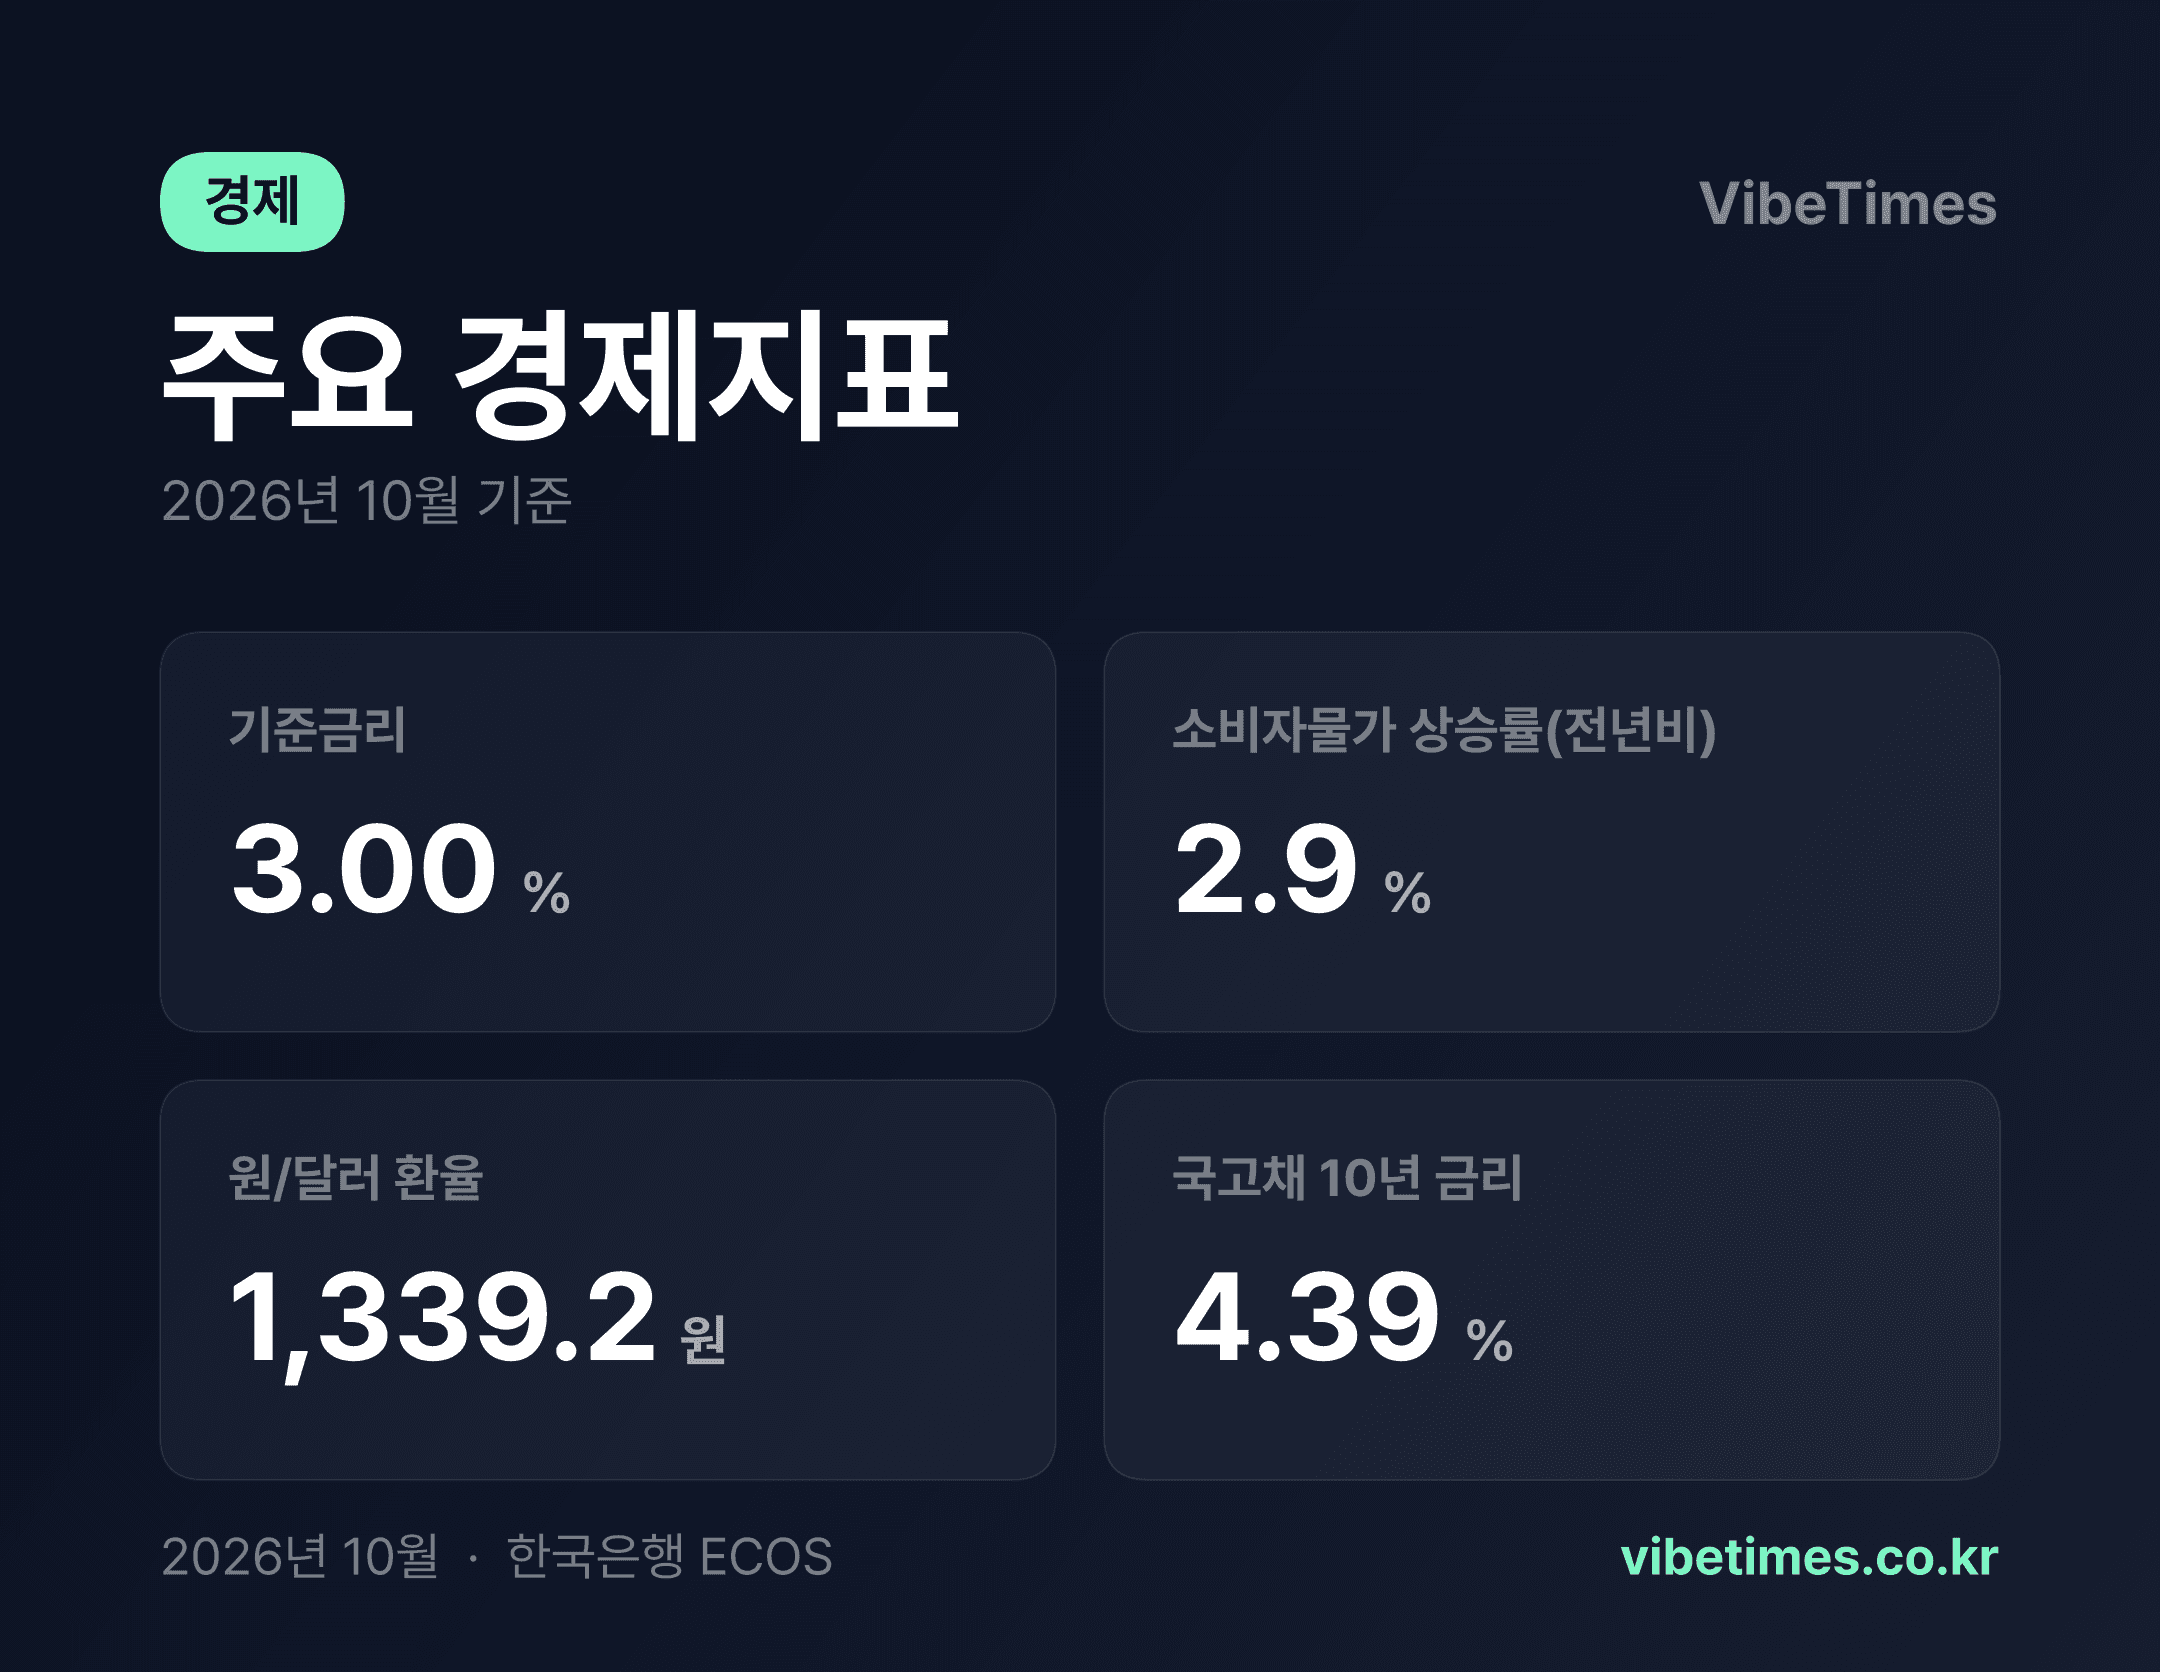
物価上昇率2.9%に対し金利は3.00%で、実質金利は事実上ゼロ近傍にある。
韓国銀行の基準金利3.00%、消費者物価上昇率2.9%、ウォン/ドル為替レート1339.2ウォン、国債(10年)金利4.39%――2026年10月10日時点の主要マクロ指標を一行に並べると、こうなる。物価と政策金利がほぼ張り付いている点が、今回の指標並びの核心だ。名目金利から物価上昇率を差し引いた実質金利がわずか0.1%ポイントしかないことを意味する。預けても事実上利息収入がないことを示すシグナルだ。
金利・物価の均衡が語るもの
基準金利3.00%は、物価上昇率2.9%と重なる水準だ。通常、中央銀行は物価を目標とする2%前後に抑えられれば金利引き下げに躊躇しない。ところが物価が2.9%と依然として目標を0.9%ポイント上回っているため、韓国銀行が金利をさらに引き下げにくい局面が続いていると読み取れる。
消費者物価が前年同月比で3%の節目を下回ったまま止まっている点も注目に値する。3%を超えれば「高物価認識」が広がりやすく、2%台後半であれば鈍化基調と解釈される余地がある。2.9%はその境界線の直下だ。急騰でも急落でもない、粘着質なインフレとの解釈が可能だ。
市場金利は政策金利を1.39%ポイント上回る
国債(10年)金利4.39%は、基準金利を1.39%ポイントも上回る。長期市場金利が政策金利を大幅に上回っているということは、投資家が今後も高い金利環境が続くと見ていることを意味する。債券を売る側としては、これだけのプレミアムを要求しなければ物価と為替のリスクに耐えられないと判断しているわけだ。
ウォン/ドル為替レート1339.2ウォンもこの構造を裏付ける。為替が1300ウォン台後半に留まれば輸入物価の上昇圧力が強まり、それが再び国内物価に波乱を及ぼす。金利を下げればウォン価値がさらに下落しかねないという負担が、韓国銀行の足を引っ張る要因として作用する。金融市場の参加者が10年物金利を4%台半ばに形成しているのは、こうした為替・物価の二重の制約を反映した結果と見られる。
消費者と投資家への示唆
実質金利がゼロに近い環境では、預金だけで資産を守るのは難しい。物価が2.9%上昇する一方で、金利収入は3.00%にとどまるためだ。税金を考慮すれば、実質購買力は事実上足踏みか、わずかに減少している。
一方、企業や家計の借入者の立場からは、金利がさらに下がることを期待しにくい局面だ。長期金利4.39%は住宅ローンや社債の基礎となる金利であり、調達コスト負担が当面緩和されにくいというシグナルとして読み取れる。
今後の変数と見通し
今後の方向性は、物価が2.9%からどちらへ折れるかにかかっている。物価が2%台半ばまで落ち着けば、実質金利は自然とプラスに拡大し、韓国銀行は金利引き下げの余地を確保することになる。逆に為替が1350ウォンを超えて輸入物価を押し上げれば、金利引き下げはさらに遠のく。
要するに、現在の数字は「インフレとの長期戦」を示している。慌ただしい調整局面ではないが、市場はすでに4%台の長期金利によって、先行きの高いコストに値付けを済ませている。物価が目標値に戻るスピードが、今後数カ月で最も重要な変数となるだろう。