米国債金利が上がれば韓国の貸出金利も上昇する

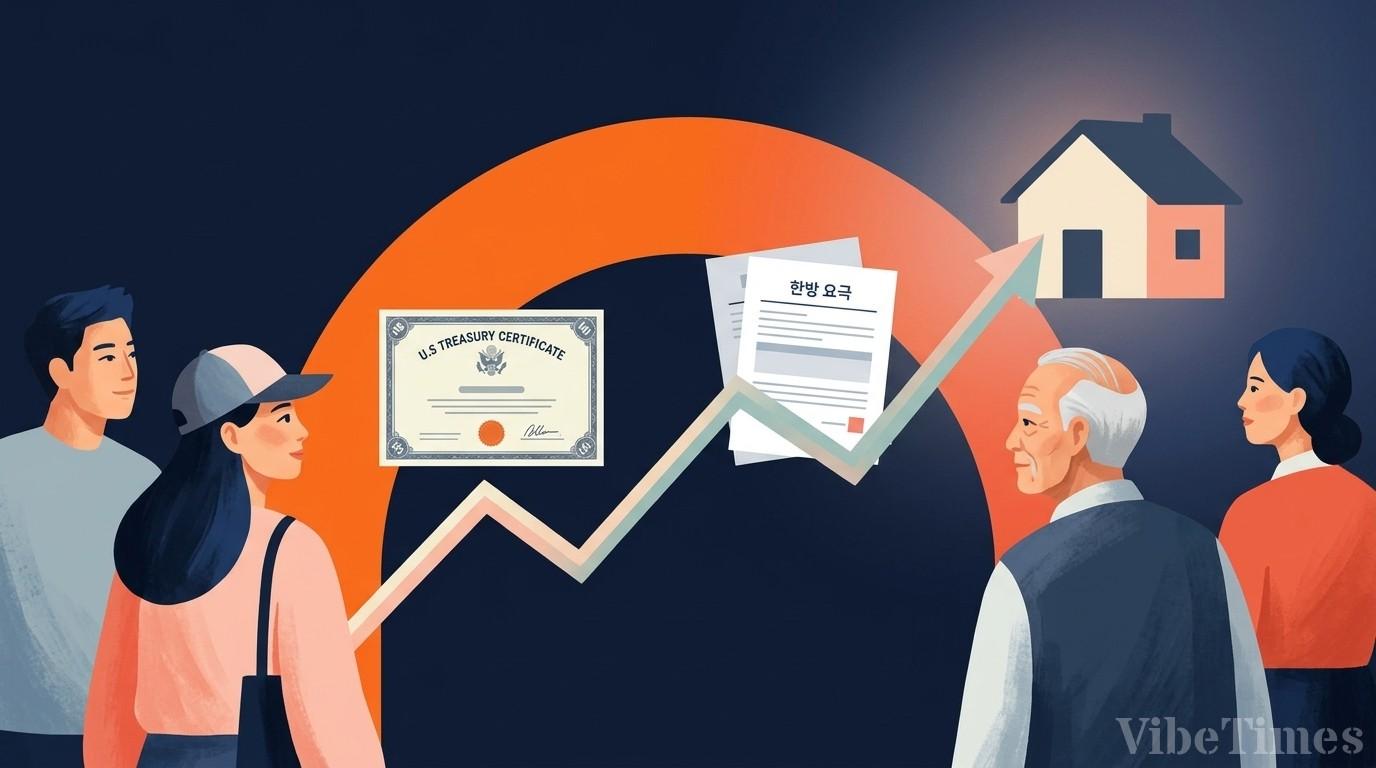
米10年国債金利(米政府が資金を借り入れる際に設定する10年物の金利)が上昇すると、韓国銀行が基準金利を引き上げなくても、国内の貸出金利がこれに追随して上昇する可能性がある。米国で資金を調達する銀行の資金調達コストが共に上昇するためだ。貸出期限(返済期限)が近づく企業や、住宅担保ローンの利息を支払う家計が直ちに影響を受ける。そのため、経済ニュースには米国債金利が頻繁に登場するのである。
米国債は国際金融市場で代表的な安全資産として扱われる。その利回りは、各国の債券金利や企業の資金調達コスト、株式と不動産の価値を評価する基準となる。
金利上昇の背景もそれぞれ異なる。インフレが容易に収まらず、連邦準備制度(FRB)が高い基準金利を長期間維持すると見込まれる場合、長期国債金利が上昇し得る。財政赤字を埋めるための国債発行の拡大や、投資家の高い利回り要求も同じ方向に作用する。
為替の経路についても区別して見る必要がある。FRBの引き締め観測を背景に金利が上昇すれば、ドル資産の魅力が高まり、ドル高圧力が生じる。しかし、米国の財政や政策への信頼が揺らいだことが原因であれば、国債金利が上昇してもドルは弱含む可能性がある。
負担が重くなるのは、米金利上昇とドル高が重なる場合である。米国債の利回りが上昇すれば、新興国資産の投資魅力が相対的に低下し、資金流出が発生し得る。自国通貨まで下落すれば、ドル建て債務の返済に必要な自国通貨が増え、変動金利で借り入れた企業や期限延長(リファイナンス)を迫られる企業には利息負担もさらに加わる。実際に1994年には、米国の利上げがメキシコの債務問題や政治不安に重なり、通貨危機の一因となった。また2013年には、FRBの量的緩和縮小の可能性だけで長期金利が急騰し、いわゆる「テーパリング・タンtrum」が起きた。
外国投資家にとっては為替差損も問題となる。国内株価が上昇しても、ウォン安がより大きく進めばドル建てのリターンは減少する。ウォン安は株式売却圧力として働く可能性があるが、企業の業績や株価水準も共に考慮されるため、為替レートだけで外国人投資家の売買を説明することはできない。
貸出市場への圧力はより直接的である。米国債金利の上昇が国内国債や銀行債の金利に反映されれば、貸出金利にも上昇圧力がかかる。変動金利ローンは金利見直しの時点で、固定金利ローンは満期や借り換えの時点で負担が拡大する可能性がある。借入依存度が高い不動産プロジェクトファイナンス事業や資金余力が不足する中小企業が特に脆弱であり、家計の利息支出が増えれば消費の低迷につながり得る。