年収3000万ウォンなら毎月の手取りは220万ウォンです

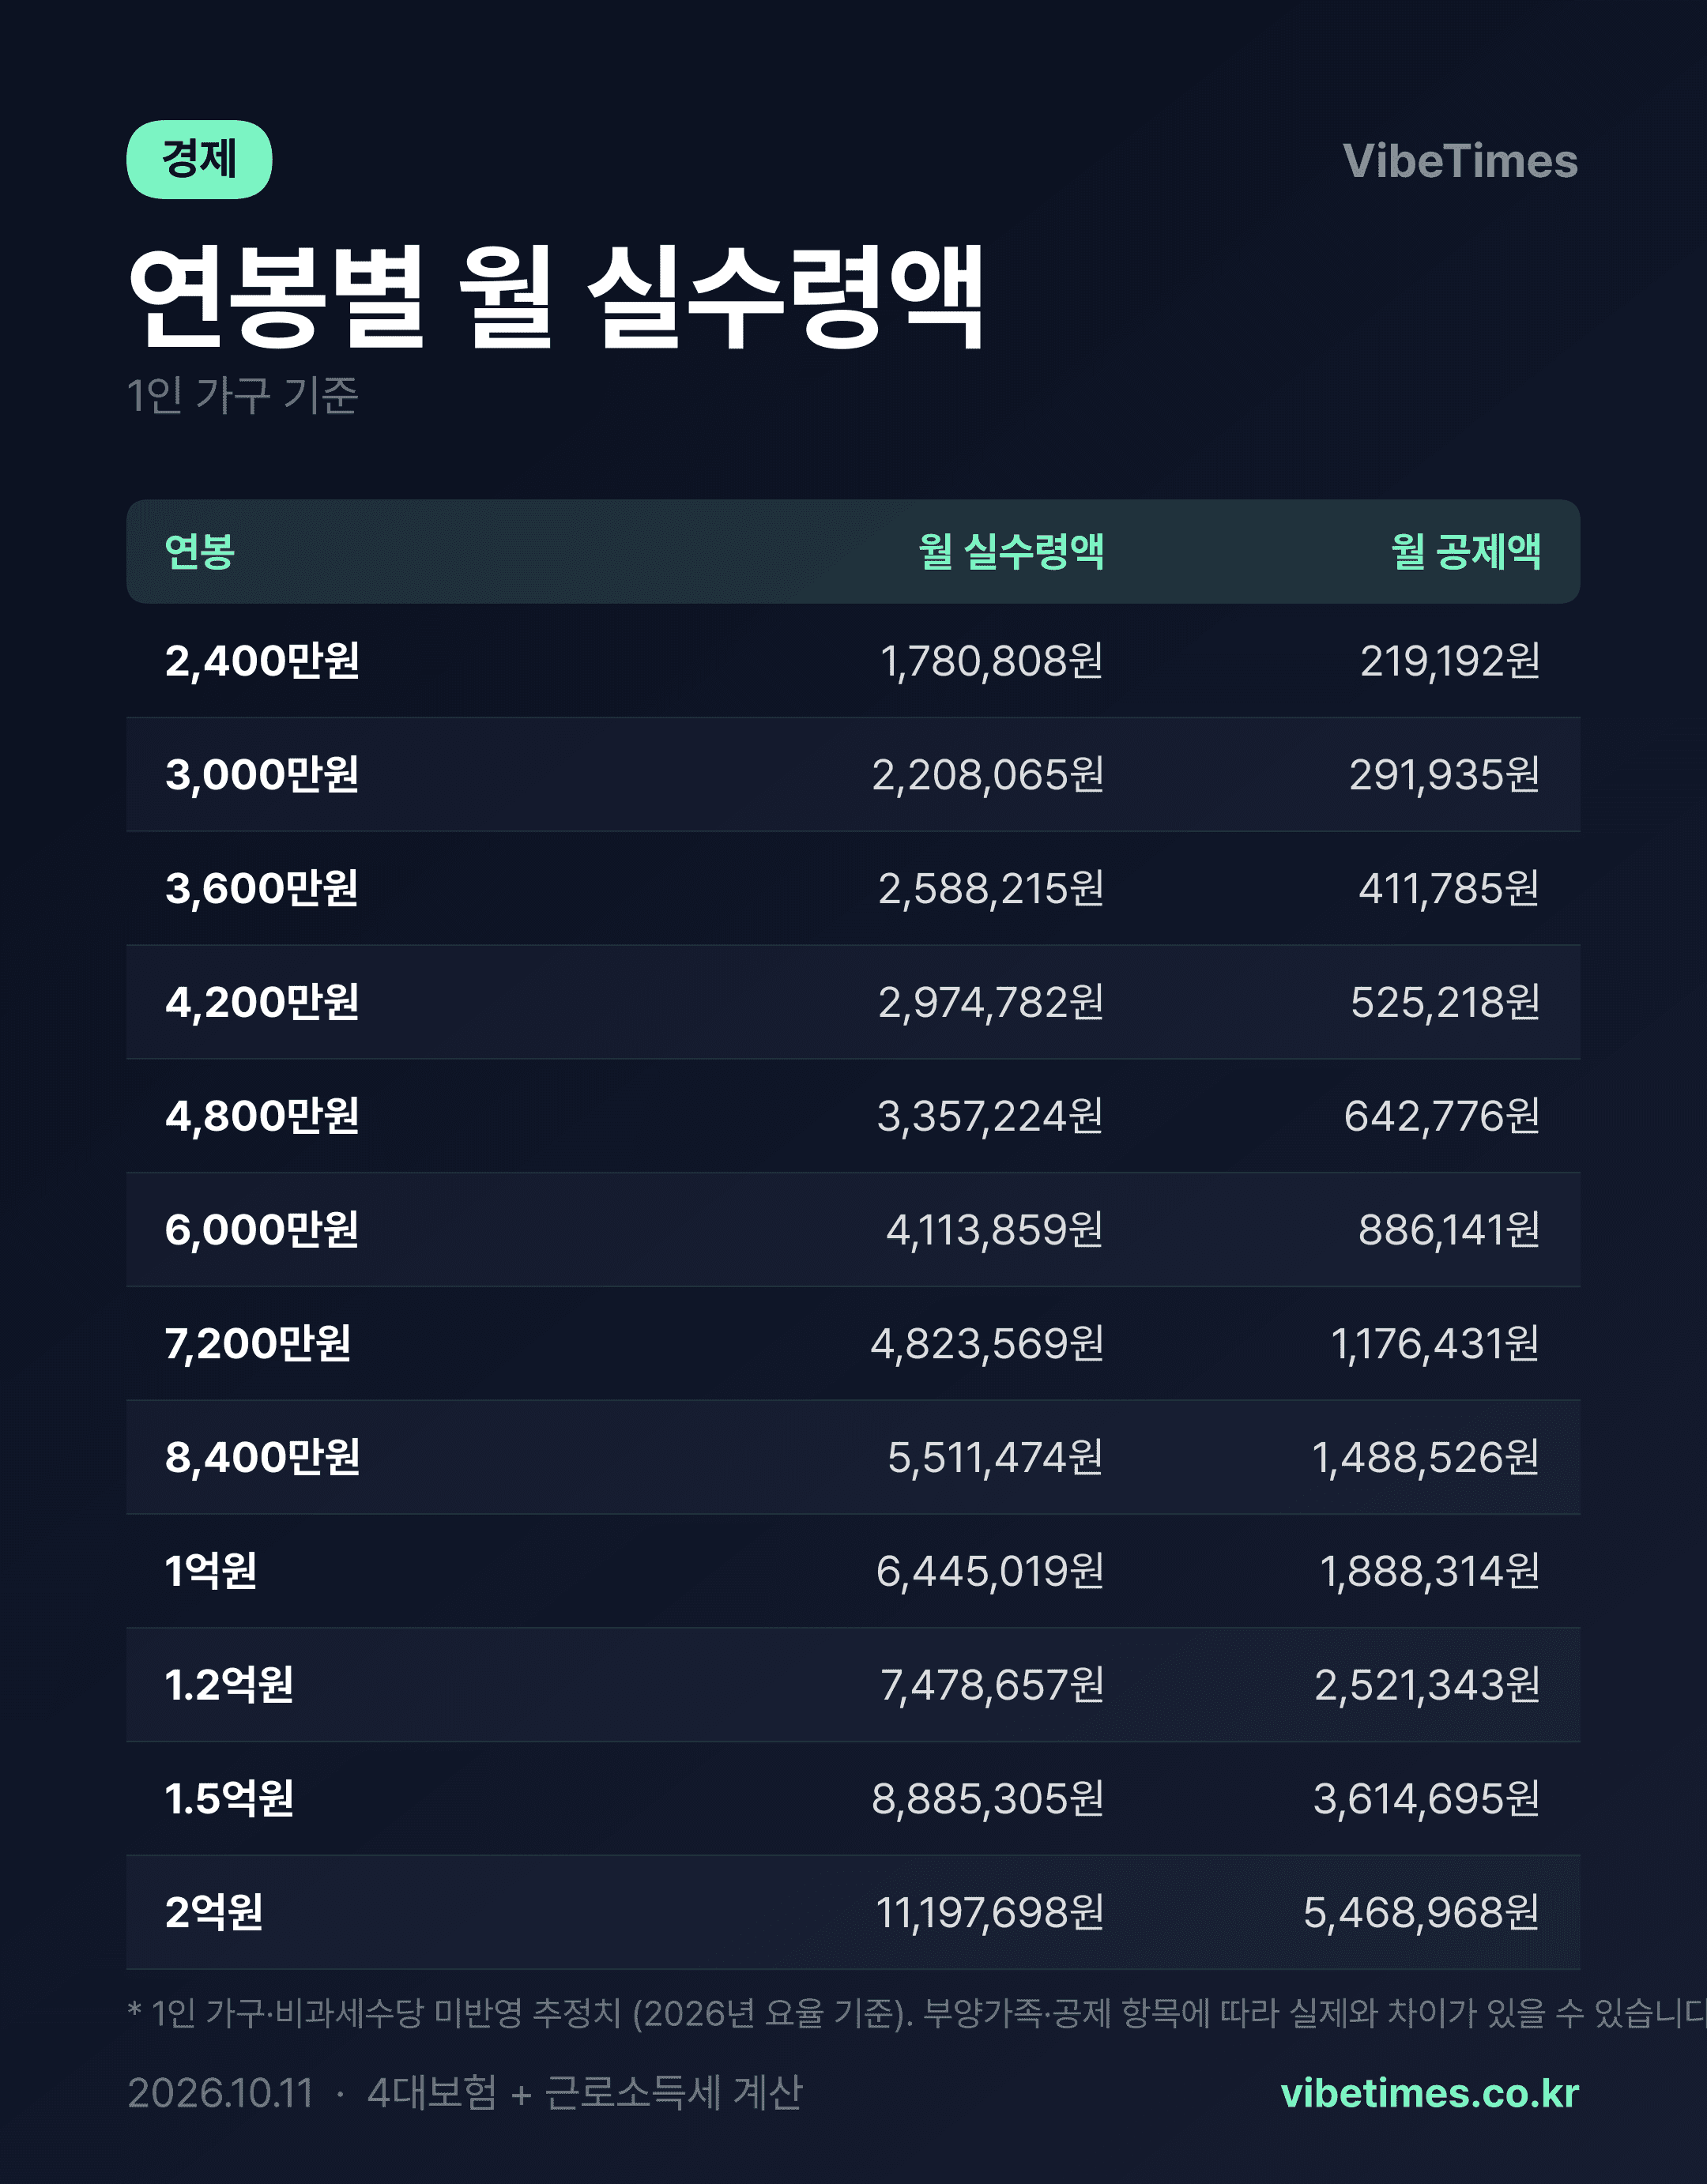
年収3000万ウォンの月間手取り額は220万8065ウォンだ。名目年収から4大保険23万5102ウォンと税金5万6833ウォンを差し引くと、手元に残るお金は約220万ウォン台にとどまる。2026年10月時点の年収別手取り額のデータをたどると、給与指標と実感する給与との乖離がどの所得帯で最も大きく開くかが明確に浮かび上がる。
控除率は年収が上がるほど急勾配になる
年収2400万ウォンの帯を見ると、月間総支給額200万ウォンのうち、4大保険18万8082ウォンと税金3万1111ウォンを除いた手取り額は178万808ウォンだ。控除の割合は約11%に過ぎない。ところが年収が1億5000万ウォンに上がると状況は変わる。月1250万ウォンを受給しても手取り額は888万5305ウォンで、実質控除率は29%を超える。年収2億ウォンでは月1666万ウォン余りのうち税金だけでも436万4972ウォン、4大保険を合わせると546万ウォン余りが控除され、手取り額は1119万7698ウォンにとどまる。3分の1近くが口座に着金する前に消える計算だ。
特に目立つのは3600万ウォンからだ。年収3000万ウォンでは勤労所得税などの税金が月5万6833ウォンだったのが、3600万ウォンでは12万9663ウォンと2倍以上に跳ね上がる。減税メリットが減り、課税対象所得が大きくなることで、低年収帯でも控除負担が階段状に上昇する構造だ。一方、4大保険は所得に対する一定割合で課されるため、年収7200万ウォンまではおおむね給与の9.4%前後を維持する。
4大保険の上限が生み出す逆転ポイント
興味深い変曲点は年収8400万ウォンで現れる。この帯の4大保険控除額は62万9935ウォンで、単純比例なら65万8285ウォンとなるはずだ。国民年金と健康保険の上限適用が始まることで、保険料の増加スピードが鈍るのだ。その結果、税金負担がその分を埋める。年収1億ウォンでは月間税額が119万2991ウォンとなり、保険料69万5323ウォンを大きく上回り、2億ウォンでは差は4倍近くに開く。所得が高くなるほど負担の主役が保険料から所得税・総所得重課の構造へと移っていく構図だ。
恋に落ちることと関係を維持することは別物だという言葉と同じように、名目年収を得ることとそのお金を守ることはまったく別の問題だ。
年収交渉の場で数字だけを見て判断すると、この構造を見落としやすい。例えば年収4800万ウォンから6000万ウォンに上がると、名目上は1200万ウォン増えるが、月間手取り額の増加は75万6635ウォンにとどまる。増額分の約75%だけが実際の可処分所得につながる計算だ。転職や年収アップ交渉で税引後ベースで目標額を逆算すべき理由だ。
実感する給与ベースの資金設計が必要だ
このデータが示唆することは明確だ。月々の支出計画は手取り額ベースで立てるべきだという点だ。年収4200万ウォンと答えた会社員の実際の月間利用可能現金は297万4782ウォンで、3000万ウォンなら220万8065ウォンだ。一般的に月給としてイメージされる名目額との差は10%から最大33%に及ぶ。この差を織り込めないと、ローン返済計画や貯蓄目標が当初から狂ってしまう。
今後、所得税率の構造や4大保険の報酬上限額が変われば、この表の数値も変わらざるを得ない。ただし、年収が上がるほど控除率が高くなり、保険料の上限を超えると税金が負担の中心になるという大きな流れは維持される見込みだ。個人としては、増額分の手取り転換率をあらかじめ計算して目標年収を決め、定期勤労所得税額控除や年末精算の項目を点検して実感する控除率を下げる対応が有効性が高いと見られる。