国債10年金利、4カ月ぶりに3.92%から4.26%へ急上昇

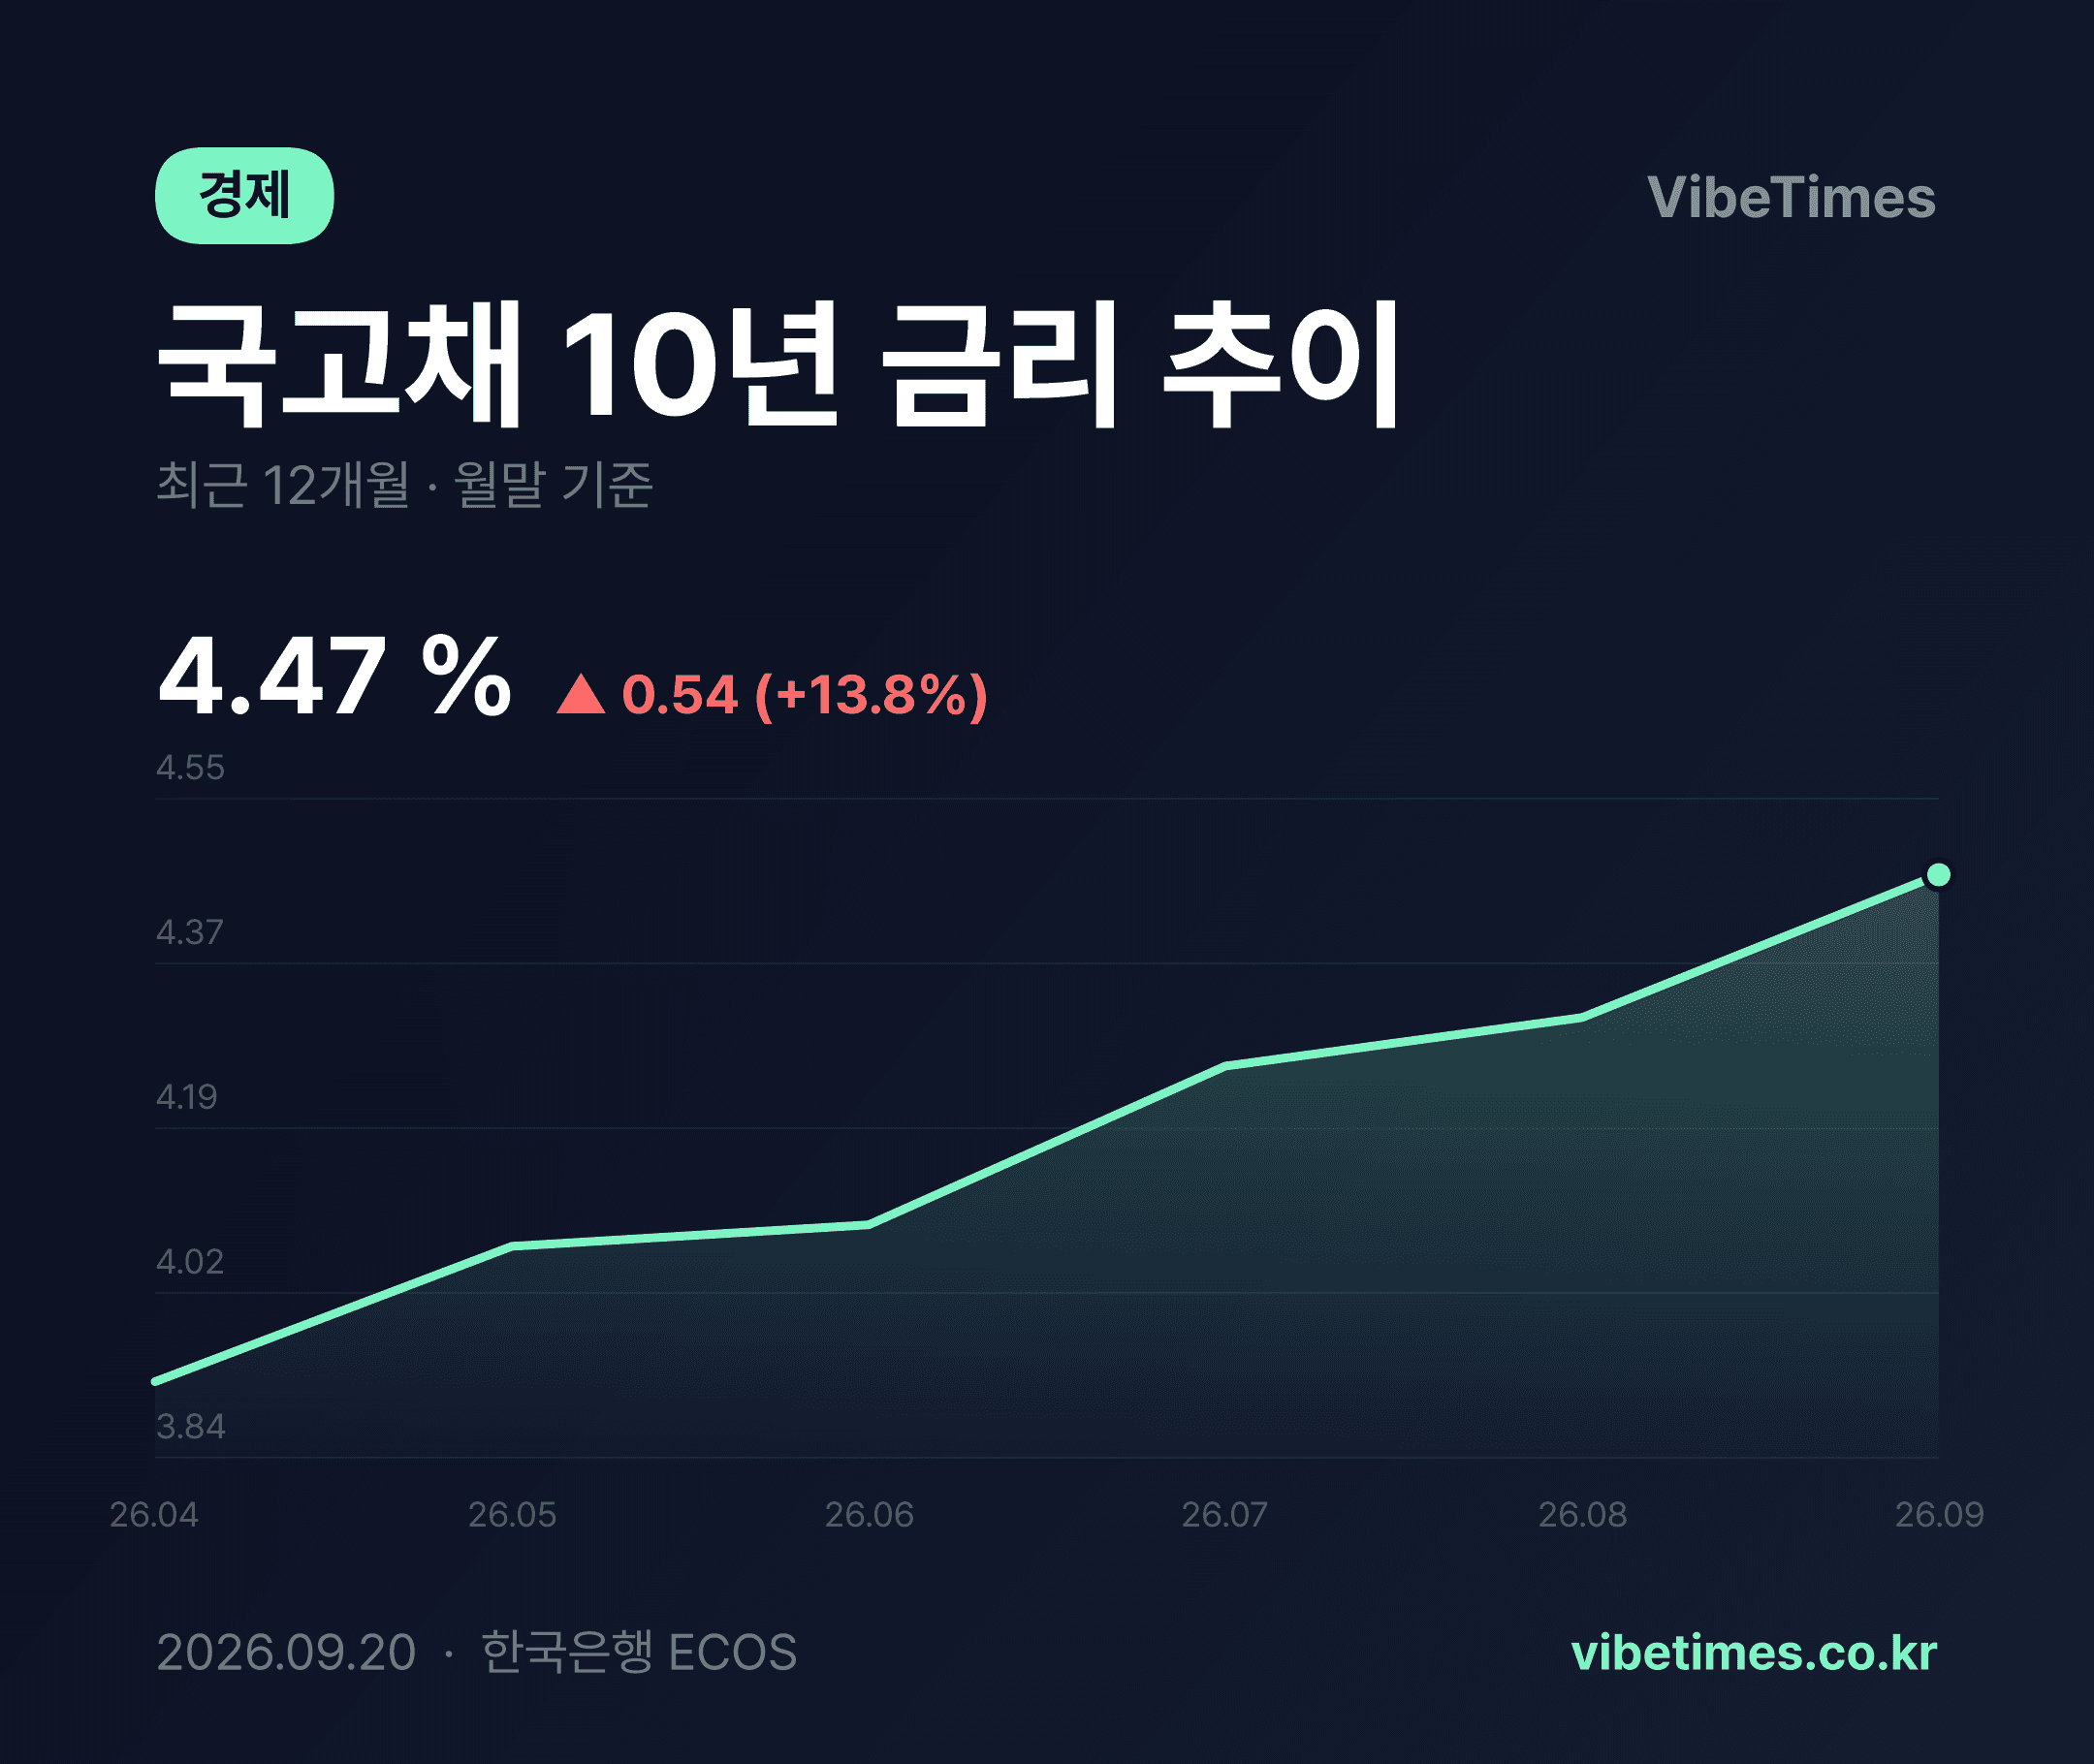
国債10年金利が5カ月ぶりに0.55%ポイント上昇した。
月末時点の推移を見ると、4月に3.92%でスタートした10年物金利は、5月4.07%、6月4.09%、7月4.26%、8月4.31%を経て、9月には4.47%まで上昇した。4%台半ばへの突入である。6カ月間の変動幅は+0.54%ポイントで、年率換算のシナリオで見れば急速なペースだ。特に7月の1カ月だけで0.17%ポイント跳ね上がり、上昇幅の半分近くが集中した点が今回の推移の核心である。
なぜ金利が上昇し続けるのか
国債金利は、政府が資金を借り入れる際に支払う利率である。この金利が上昇するということは、市場が国債を買い控えたり、より高いリターンを要求したりしていることを意味する。4月から9月まで5カ月連続で上昇基調が続いたという点から、一時的な変動ではなく構造的な流れとして読み取れる。
上昇の幅も注目に値する。4月から5月にかけて0.15%ポイント、6月から7月にかけて0.17%ポイントと、二度の大幅なジャンプが現れた。一方、5月と6月の間は0.02%ポイントにとどまった。つまり、緩やかな上昇と急騰が交互に現れる階段状の上昇である。これは、物価や金融政策関連の特定の時点のショックが繰り返し市場に織り込まれた可能性を示している。
市場への影響
長期金利上昇の直接的な影響は、貸出金利と企業の資金調達コストである。10年物国債金利は、住宅ローンや社債発行金利の基準となる指標だ。3.92%から4.47%への上昇は、家計と企業が負担すべき利息負担がその分重くなったことを意味する。
債券価格は金利と逆方向に動く。金利が0.54%ポイント上昇する間に、既存の国債を保有していた投資家は評価損を計上した可能性が高い。債券型ファンドや銀行の有価証券評価損益にも負担として作用しただろう。一方、新たに債券に投入される資金にとっては、4%台半ばの金利は相対的に魅力的な利回り水準となり得る。
9月現在の4.47%という数字自体がメッセージだ。直近6カ月間で上昇幅がむしろ拡大する傾向、すなわち8月に対する9月の上昇分が0.16%ポイントに達しているという点は、金利上昇圧力がまだ衰えていないことを示唆する。このペースが維持されれば、年内に4.5%を突破する可能性も排除できない。
ただし、金利は常に期待の反映である。すでに5カ月連続の上昇により、市場の悲観的な見通しがかなりの程度価格に織り込まれたという解釈も可能だ。投資家の立場からは、急騰した金利水準自体をリスク要因としてのみ見るのではなく、高い利回りで参入する機会と捉えるべきかを判断する時期が来ている。上昇基調の持続可否を判断する材料は、今後発表される物価と金融政策の方向性だろう。