영끌로 주담대 꿰차고 5년 뒤 청구서 맞은 차주들

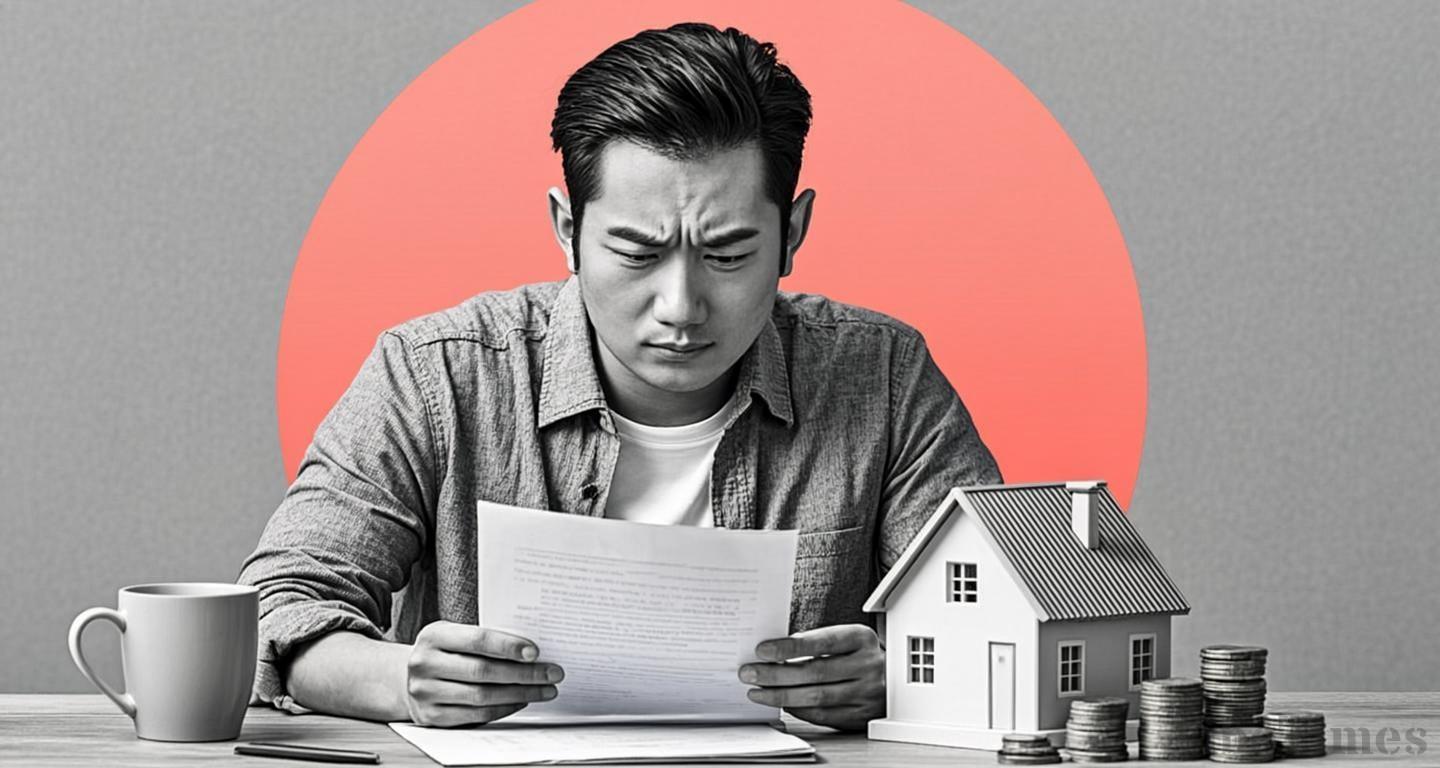
2021년 '영끌'(영혼까지 끌어모아 대출받는 것)로 집을 산 사람들이 이제 대출 이자가 다시 계산되는 시점을 맞아 이자 부담이 커지고 있다. 금융당국 자료에 따르면 올해 마지막 3개월 동안 이자율이 바뀌는 주택담보대출(집을 담보로 받는 대출) 규모는 약 165조원으로, 직전 3개월보다 21조원가량 많다.
이억원 금융위원장은 이날 국회 정무위원회 국정감사에서 4분기 금리 조정을 앞둔 주담대 규모에 대해 "165조원 정도"라고 밝혔다. 고정금리 기간이 5년인 2021년 혼합형·주기형 주담대 가운데 일부가 올해 고정 기간이 끝나면서 금리가 다시 정해진다. 금리 재산정은 곧바로 원리금 상환 부담으로 이어진다.
월 29만원씩 늘어나는 상환액
부담이 얼마나 커지는지는 시장 금리 추이가 보여준다. 한국은행 금융기관 가중평균금리 통계에 따르면 올해 8월 신규 취급액 기준 주담대 평균금리는 연 4.66%로 전년 동월보다 0.70%포인트(p) 상승했다. 2021년 8월 연 2.88%와 비교하면 5년 새 1.78%p 뛴 수준이다.
남은 대출 원금 3억원에 잔여 만기 25년인 원리금균등상환 대출의 금리가 연 2.88%에서 4.66%로 오르면 월 상환액은 약 140만원에서 170만원으로 29만원가량 늘어난다. 연간으로 환산하면 349만원의 추가 부담이다. 한은 금융통화위원회는 22일 통화정책방향 결정회의에서 기준금리를 연 3.00%로 동결했다. 한은은 지난 7월과 8월 두 차례에 걸쳐 기준금리를 인상했다.
한은은 기준금리가 0.25%p 오르면 가계와 기업의 이자 부담이 각각 약 3조3000억원, 3조6000억원 늘어날 것으로 추산한 바 있다. 이런 가운데 금융당국은 은행권의 장기 고정금리 주담대 공급 확대 등을 추진 중이다. 이억원 금융위원장은 "당장 금리 변동에 노출된 민생 대출 부분은 대환대출 서비스와 금리인하요구권을 통해 조금이라도 금리 부담을 완화하도록 하겠다"며 "장기 고정금리로 주담대 확대를 위해 인센티브를 어떻게 바꾸고 은행들이 어떻게 취급하게 할지 등을 구조적으로 고민하겠다"고 말했다.
신규 대출의 변동금리 쏠림에 기존 대출의 금리 재산정이 맞물리면서 가계의 이자 부담이 커지고 있다.
데일리 브리핑 구독
매일 아침 핵심 뉴스를 이메일로 받아보세요. 무료