ウォン・ドル相場、1,542ウォンをつけた後1,400ウォン台へ急反転

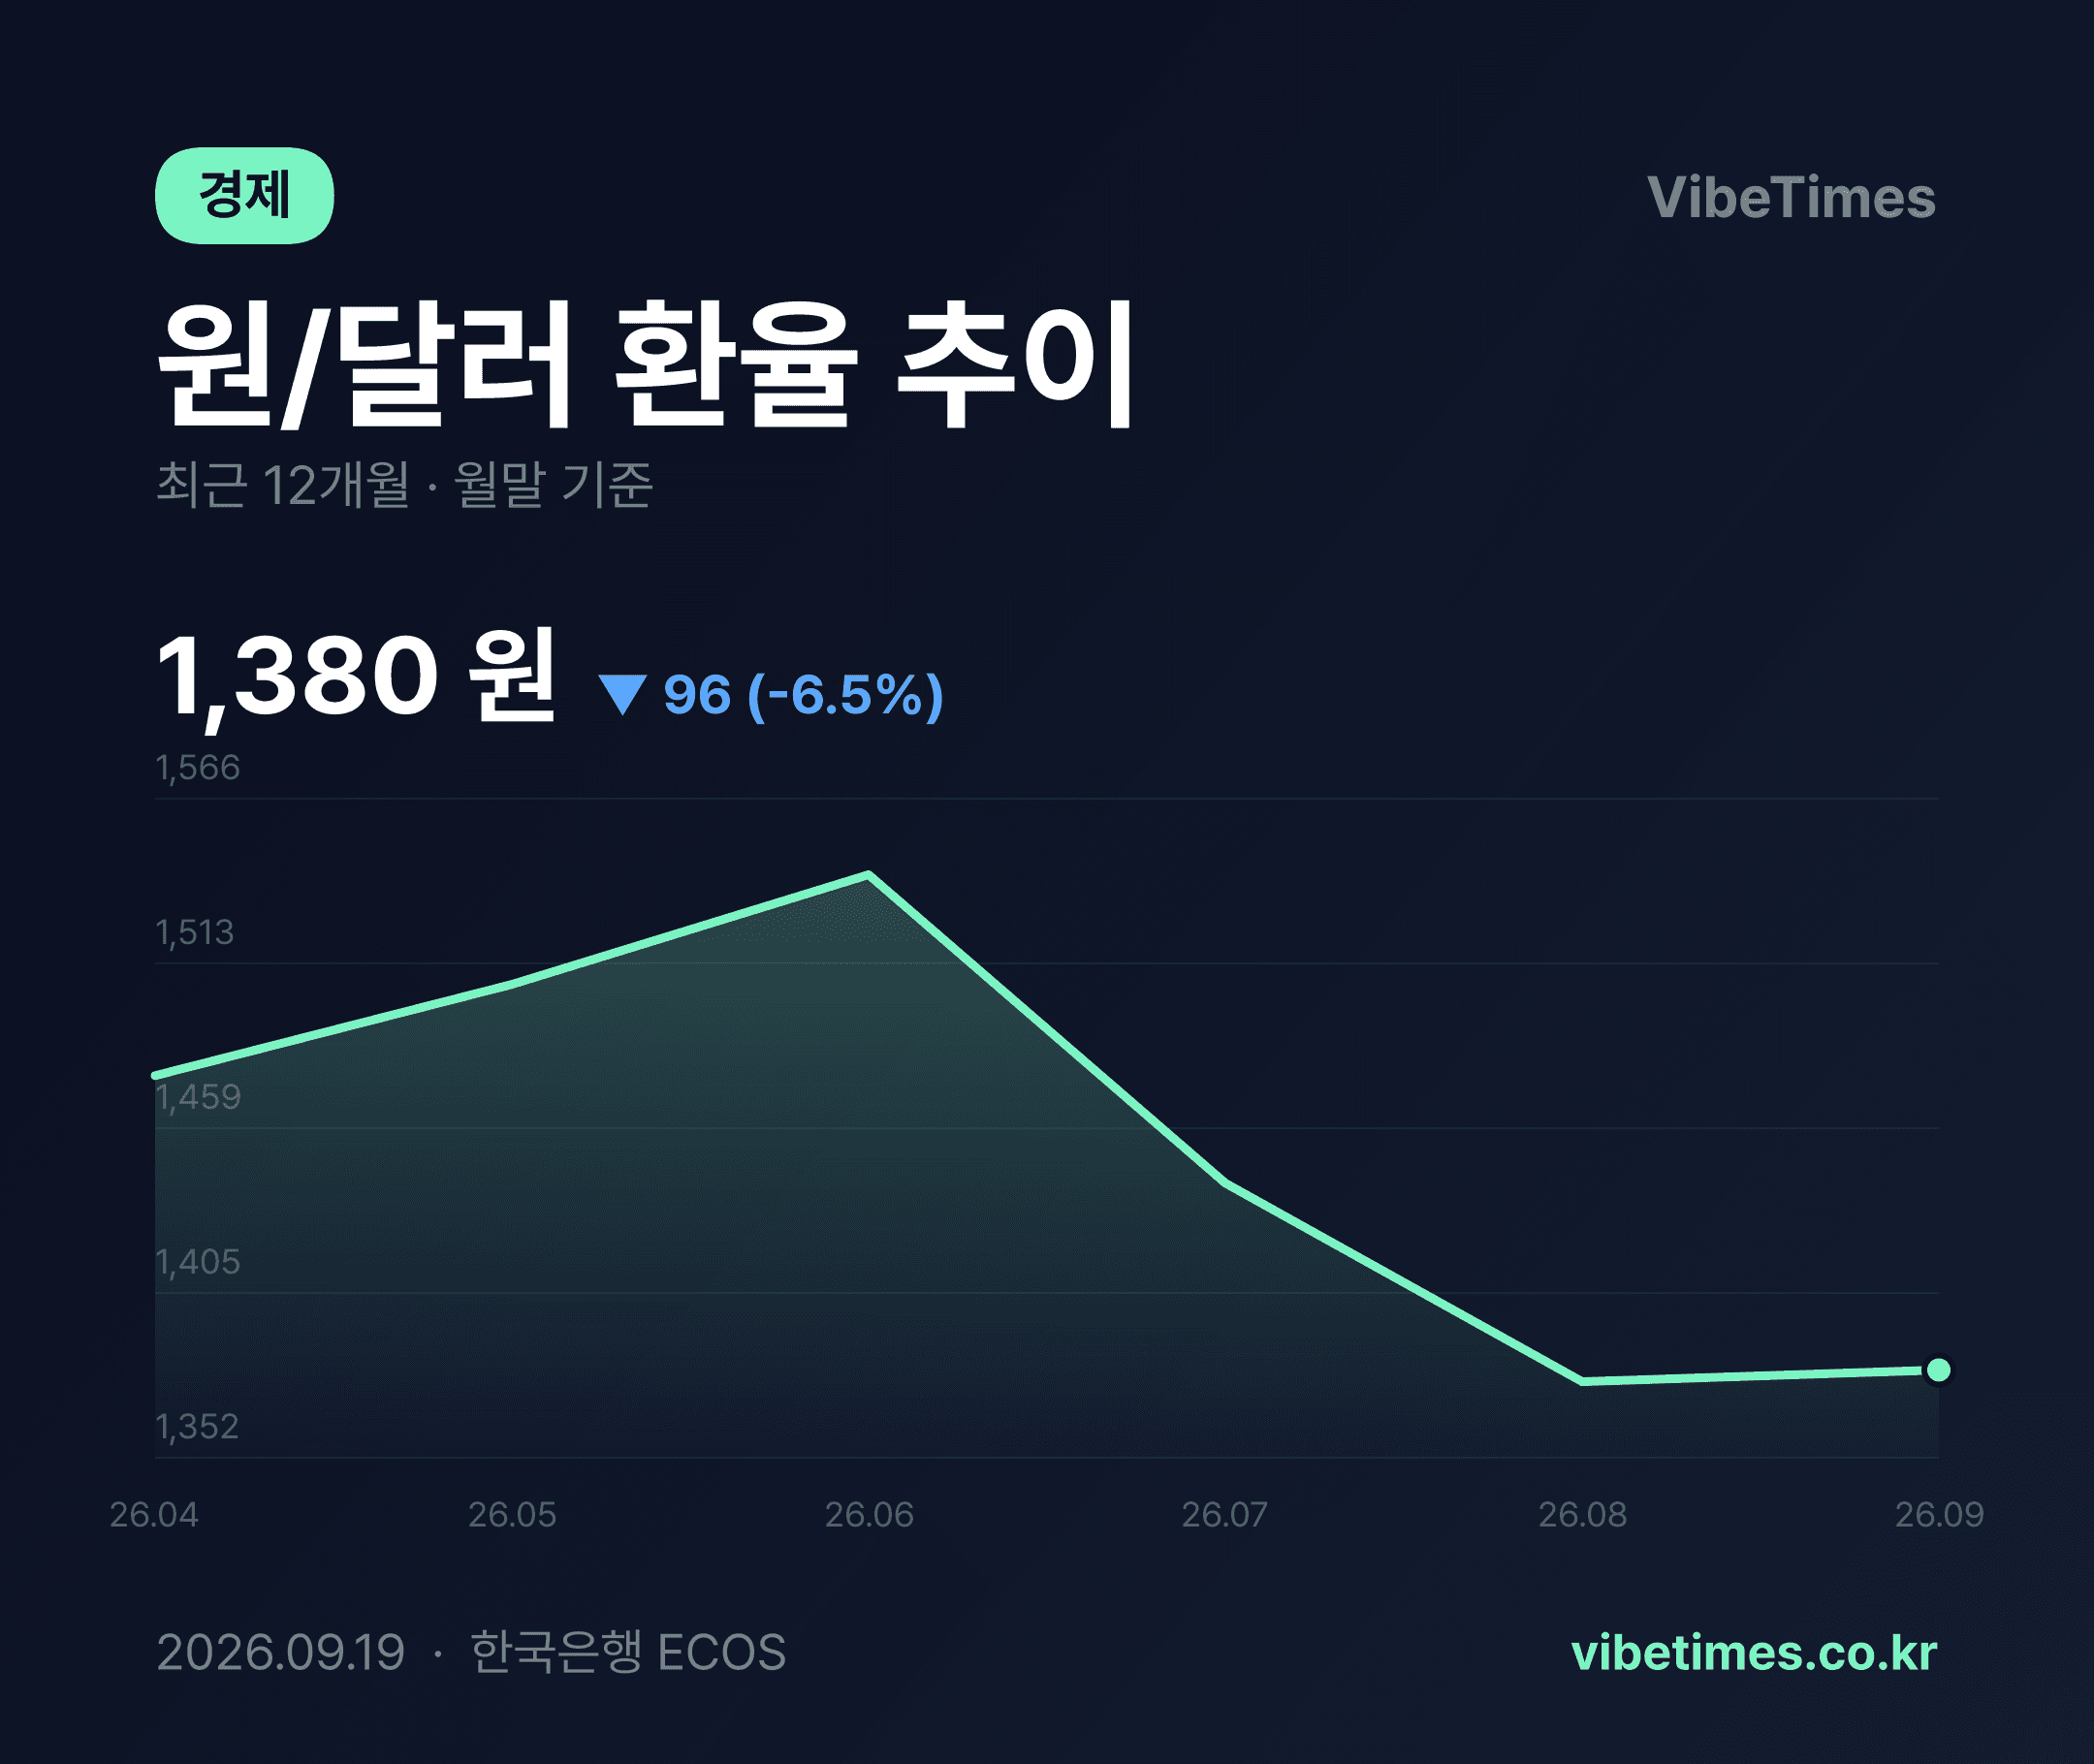
ウォン/ドル相場は6月に1,542ウォンで最高値をつけた後、3カ月で1,380ウォンまで162ウォン下落し、急反転した。
韓国銀行が発表する市場平均相場に基づく月末値を見ると、過去6カ月間の相場は明確な逆V字カーブを描いた。4月の1,476ウォンを起点に5月1,506ウォン、6月1,542ウォンと3カ月連続で上昇していた相場は、7月に入り1,441ウォンに反落し、8月には1,377ウォンまで下落した。9月に入ってからは1,380ウォンと小幅に持ち直したものの、実質的には低い水準を維持している。期間全体では96ウォン、変動率にしておよそ6.5%に相当する下落となる。
6月に1,542ウォンとなった背景
上半期の相場急騰の背景には、ドル高と国内の需給不安定が重なった流れがあった。相場が1,500ウォン台を超えると輸入物価の上昇とウォン資産の評価低下圧力が同時に強まるため、6月末の1,542ウォンは通貨当局の介入警戒ラインの中で動いていた時期と解される。数字の上では4月から3カ月で66ウォン上昇したことになり、これは外国為替市場で数カ月ぶりに現れうる変動幅の中でも大きい部類に入る。
相場が1カ月に平均20ウォン前後上昇した区間では、企業の為替ヘッジコストと海外投資家によるウォン資産売却圧力が同時に高まるのが一般的だ。実際、上半期の高相場期間が長引くほど市場参加者の防御的な対応が強まり、相場上昇に自らブレーキがかかる構造が働いていた可能性が高い。
7・8月の下落165ウォンの意味
注目すべき区間は7月と8月だ。2カ月間で相場は1,542ウォンから1,377ウォンへ165ウォン下落し、これは期間全体の下落幅96ウォンを上回る規模だ。つまり、6月以降に下落基調が始まると、2カ月で上半期の上昇分をすべて失う速度だったことになる。
このような急落は通常、ドル安とウォン需給の改善が同時に作用したときに現れる。米国の利下げ観測が高まればドルの魅力が低下し、資金が新興市場に戻ることでウォンが高くなる流れが代表例だ。8月の1,377ウォンは直近6カ月間の最低値であり、相場が上昇局面から下落局面へ転換したシグナルと読み取られる。
9月に入り1,380ウォンへ3ウォン上昇したことは、下落基調の終わりというより調整局面への移行と解釈するのが自然だ。月間平均ではなく月末値である点を考慮しても、変動幅が3ウォンにとどまったのは、市場が新たな方向を模索していることを意味する。
輸出企業と投資家に残るもの
相場の6.5%下落は業種ごとに温度差が大きい。輸出企業にとってはドル建て売上のウォン換算価値がその分減少する負担として跳ね返る。逆に航空・エネルギー・海外消費財の輸入関連業種は、ウォン高の中でコスト構造改善の効果を期待できる。相場が1,400ウォンを下回った現在の水準は、輸出マージン防衛のために為替ヘッジ戦略を組み直すべき時点であることを意味する。
投資家の立場では、相場の方向性が国内株式市場の資金流出入と直結する。ウォン高局面では外国人資金の流入が続きやすく、ウォン資産の評価上昇要因として作用する。ただし、9月の小幅反発が示すように、下落基調が一直線に続くとは限らない。
今後の相場は、米国の金融政策の方向性と国際油価、そして韓国の輸出の増減が変数として作用する見通しだ。直近3カ月の下落速度が月平均80ウォン前後だった点を考慮すると、安定圏入りを分ける水準は1,350ウォンと1,420ウォンの間とみられる。4月以降の変動幅を振り返ると、相場が一方向に動いても2、3カ月のうちに局面が変わる可能性がある点を投資戦略に反映することが実践的な対応と判断される。