몇 달 치를 먼저 받아 놓고 문을 닫아도 대가가 없는 것은 장사를 접는 일이 아니라 손해를 이용권을 산 사람에게 떠넘기는 일이다광장
장기 이용권을 팔 때 보험 증명이 보이지 않는 한, 폐업의 손해는 언제나 산 사람의 몫이 된다.
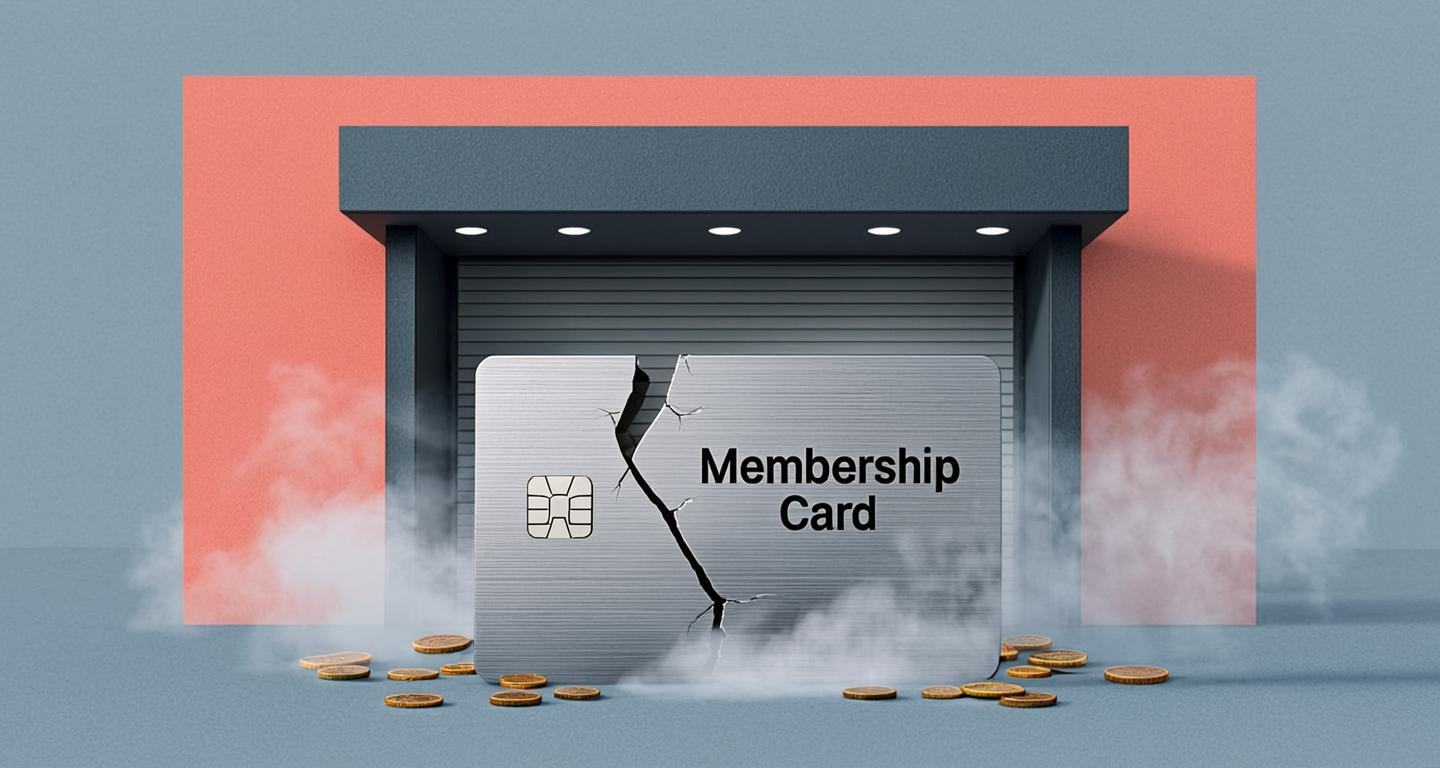
몇 달 치를 먼저 받아 놓고 문을 닫아도 대가가 없습니다. 이것은 장사를 접는 일이 아니라 손해를 이용권을 산 사람에게 떠넘기는 일입니다. 헬스장, 학원, 미용실에서 3개월·6개월·1년치를 한꺼번에 사면 할인해 주는 구조가 일반적이고, 소비자는 그 할인에 이끌려 장기권을 끊습니다. 그런데 사업자가 무단으로 문을 닫으면 남은 기간의 돈은 돌려받기 어렵고, 연락을 끊거나 다른 업소에서 쓰라는 말 한마디로 끝나버립니다.
선불 이용권 피해는 어제오늘 일이 아닙니다. 공정거래위원회가 선불충전소비자보험 제도를 두어 사업자가 일정 금액 이상의 선불 이용권을 팔 때 보험에 가입하도록 정해 놓았으니, 겉으로는 안전장치가 있는 셈입니다. 그러나 사업자가 보험에 가입하지 않거나 보험료를 체납한 상태로 선불권을 팔다가 폐업하면, 소비자는 제도의 보호를 받지 못하는 일이 되풀이되고 있습니다. 보험이 붙어 있는지 없는지를 가입자가 거래 순간에 알아낼 방법이 거의 없다는 점을 감안하면, 사후 구제를 약속하는 제도의 말과 보호받지 못하는 소비자의 현실은 정면으로 충돌합니다. 참 훌륭한 보호 제도입니다 — 사업자가 지키지 않아도 벌이 없고, 소비자가 확인하지 못해도 탓이 돌아오니까요.
개별 사업자의 도덕성을 탓하기는 쉽습니다. 돈을 챙기고 연락을 끊는 행위, 남은 기간을 다른 곳에서 쓰라는 대안만 내놓고 책임을 지지 않는 행위, 보험에 가입하지 않은 채 선불권을 팔아 넘기는 행위를 도덕적 결함으로 비난하는 것은 어렵지 않습니다. 그러나 도덕을 근거로 제도를 세우면 도덕이 무너졌을 때 아무것도 남지 않게 됩니다. 사업자가 보험 가입 사실을 결제 화면이나 계약서에 표시하지 않아도 벌이 없고, 소비자가 그 사실을 확인하지 못한 채 돈을 내는 구조를 방치한 채 사후 구제만 반복하는 것이 진짜 문제입니다. 제도는 사업자의 양심이 아니라 가입 증명이라는 물리적 장치로 선불 판매의 전 단계를 통제해야 합니다.
장기 이용권을 팔 때 보험 가입 증명을 계약서와 결제 화면에 반드시 띄우게 하고, 미가입 상태에서는 선불 거래 자체가 성립하지 않도록 원천적으로 막아야 합니다. 사업자가 보험에 가입하지 않으면 장기권을 팔 수 없도록 거래 시스템에서 차단하는 것, 그것이 사후에 피해 신고를 받고 보험금을 청구하는 절차보다 훨씬 더 적은 소비자를 피해자로 만드는 길입니다. 보험 가입 증명이 없는 선불 거래를 하루 더 허용하는 것은, 소비자의 돈이 아니라 제도의 면죄부를 팔고 있는 것입니다.
REBUTTAL
이 논점에 반박하세요
이 지면의 최고 찬사는 박수가 아니라 반박입니다. 어긋나는 논점은 침묵하지 말고 글로 내놓으세요.
- 채택된 반박은 원문 아래에 필자 이름과 함께 영구히 남습니다
- 원문 필자는 반박에 답할 의무를 집니다
- 반박을 쓴 필자는 광장에서 논단·석좌로 승격 심사를 받습니다. 논단부터는 조회수에 따른 광고수익 분배
첫 반박의 자리가 비어 있습니다. 이름이 원문 아래에 오릅니다.
반박
아직 반박이 붙지 않았습니다.
첫 반박을 쓰세요